
Tabla de Contenidos
Imagina que encuentras un fondo que ganó un 15 % el año pasado. La cifra llama la atención, pero desde entonces pueden haber cambiado el mercado, la cartera, el gestor, los costes y la economía. Por eso, el resultado puede no repetirse.
Eso no vuelve inútil una rentabilidad pasada: el histórico muestra cómo respondió una inversión cuando el mercado subió o cayó. Nos cuenta lo que ocurrió, no lo que ocurrirá.
Qué significa realmente la advertencia
La advertencia «rentabilidades pasadas no garantizan resultados futuros» marca un límite: el resultado puede no repetirse. Para interpretar una rentabilidad pasada, hay que conocer el periodo, los costes, el índice y el método de cálculo.
La Circular 2/2020 de la CNMV exige indicar el periodo analizado, evitar presentaciones parciales o sesgadas y advertir que el rendimiento pasado no es un indicador fiable de los resultados futuros.
Por qué los buenos resultados pueden no repetirse
Una cifra llamativa invita al optimismo, pero puede responder a factores cambiantes:
- Un ciclo favorable o unas valoraciones bajas pueden impulsar el resultado.
- Unos tipos de interés concretos o la concentración en un sector pueden favorecerlo.
- La suerte o un hecho excepcional también pueden influir.
- Un cambio de gestor, estrategia o cartera altera el proceso.
- Una estrategia centrada en empresas pequeñas puede perder ventaja al crecer el fondo por falta de liquidez, impacto en los precios o mayor competencia.
La rentabilidad de un fondo debe leerse junto al riesgo: dos fondos pueden ganar lo mismo con exposiciones distintas y los líderes de un año pueden quedar atrás al siguiente. Es decir, el rendimiento pasado no demuestra habilidad.
Del mismo modo, un resultado negativo no permite atribuir la caída a una sola causa sin datos. Analizar las decisiones, los riesgos y las condiciones ayuda a entender qué ocurrió, pero no permite asegurar que los resultados futuros sean iguales.
¿Puede persistir alguna parte del resultado?
Al analizar una trayectoria, hay que separar la cifra final de las características que pueden mantenerse. Su persistencia no garantiza que se repita el resultado ni que explique una rentabilidad pasada concreta.
La evidencia cambia según el mercado, el periodo, el tipo de fondo y el riesgo asumido. La monografía de la CNMV «Los fondos de inversión: performance y persistencia» estudió 622 fondos españoles entre 2000 y 2006, por lo que sus conclusiones se limitan a esa muestra y etapa.
Una trayectoria consistente merece análisis, pero ni siquiera la trayectoria de Buffett garantiza la rentabilidad de un fondo ni sus resultados futuros. El histórico ayuda a formular preguntas, no a cerrar la respuesta.
Reversión a la media y condiciones cambiantes
A veces, un resultado muy alto o bajo va seguido de otro más cercano a lo habitual: es la reversión a la media.
Sin embargo, eso no obliga a que cada subida acabe en caída ni indica cuándo cambiará una tendencia. Una rentabilidad pasada excepcional invita a investigar sus causas, no a elegir el momento de entrada.
Por eso, conviene comparar periodos amplios y entornos distintos sin confundir normalización y predicción.
Comisiones, impuestos y rentabilidad real
Para interpretar una cifra, primero hay que distinguir entre:
- La rentabilidad bruta muestra el resultado antes de comisiones y gastos.
- La rentabilidad neta muestra el resultado después de descontarlos.
- La rentabilidad nominal expresa el porcentaje sin descontar la inflación.
- La rentabilidad real tiene en cuenta cómo la inflación reduce el poder adquisitivo.
El Banco de España explica la diferencia entre tipos nominales y reales. Con un 6 % nominal, un 2 % de costes y una inflación del 3 %, el resultado se acercaría al 1 % real antes de impuestos. Es una aproximación.
Además, las comisiones reducen la rentabilidad y una cifra histórica alta puede implicar más riesgo de inversión. La fiscalidad depende del producto y la situación personal, así que debe comprobarse con información actual.
Cómo se puede presentar el histórico de forma selectiva
Un histórico verdadero puede ofrecer una imagen incompleta si empieza tras una caída, omite pérdidas o termina en un máximo. Además, pierde sentido compararlo con un índice de otro mercado o nivel de riesgo.
También puede mostrar fondos o posiciones ganadoras, excluir fondos cerrados o cubrir un periodo breve. Una simulación retrospectiva aplica reglas al pasado, pero no recoge operaciones reales. Elegir casos favorables es cherry-picking.
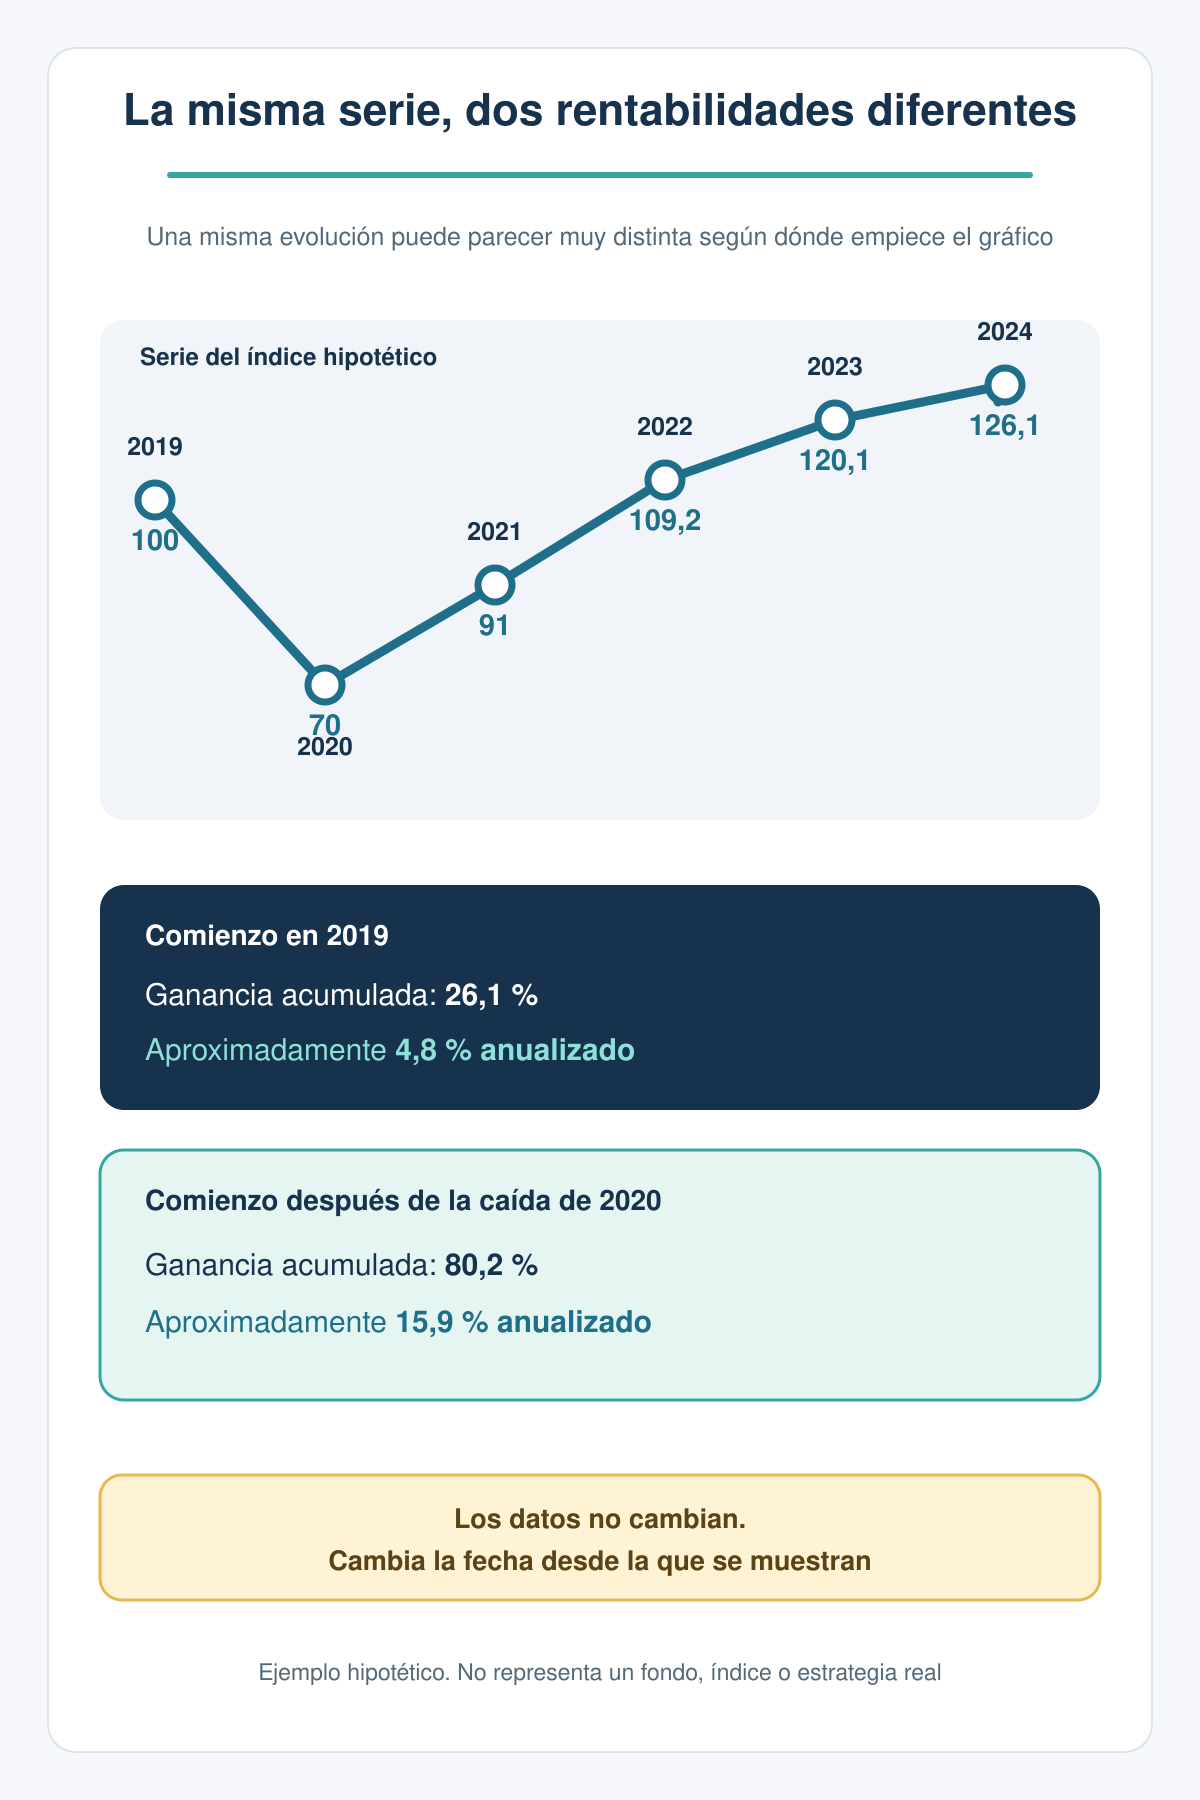
Si se toma toda la serie, desde 2019 hasta 2024, el valor pasa de 100 a 126,1. La ganancia acumulada es del 26,1 %, aproximadamente un 4,8 % anualizado.
Si se empieza a medir desde el cierre de 2020, se deja fuera el tramo en el que el índice cayó de 100 a 70. Desde esos 70 puntos hasta los 126,1 de 2024, la ganancia asciende al 80,2 %, cerca de un 15,9 % anualizado.
Por tanto, el 80,2 % no significa que la inversión haya ganado ese porcentaje desde 2019. Solo refleja lo ocurrido después de la caída.
Con todo, la serie es un ejemplo didáctico y no representa la rentabilidad histórica de un producto real. Una cifra de rentabilidad pasada presentada sin contexto puede llevar a perseguir rentabilidades.
Periodo, índice y secuencia de rentabilidades
Una cifra anualizada resume la rentabilidad entre la fecha inicial y la fecha final del periodo, pero puede ocultar caídas intermedias y años de recuperación. El índice debe representar el mismo mercado, tipo de activo y nivel de riesgo. Además, hay que comprobar si el índice incluye dividendos y si la comparación descuenta los costes.
Sin aportaciones ni retiradas, ordenar los mismos porcentajes no cambia el resultado matemático final. El orden, sin embargo, sí determina las caídas soportadas y el tiempo de recuperación. Cuando existen aportaciones o retiradas, el orden de ganancias y pérdidas puede cambiar el resultado personal.
El rendimiento pasado de un periodo fijo puede completarse con periodos móviles, que empiezan en fechas distintas. Así se reduce la dependencia de una única fecha inicial, pero esos periodos no predicen los resultados futuros.
Qué sí puede mostrar la rentabilidad histórica
La rentabilidad histórica permite analizar el recorrido y los riesgos de una inversión mediante preguntas concretas:
- ¿Con qué frecuencia registró pérdidas?
- ¿Cuál fue su mayor caída?
- ¿Cuánto tardó en recuperarse?
- ¿Cómo se comportó frente a un índice comparable?
- ¿Fue consistente en distintos periodos y entornos?
Además, hay que distinguir la rentabilidad absoluta de la ajustada al riesgo, ya que una rentabilidad pasada elevada puede exigir un mayor riesgo de inversión.
La volatilidad y la caída máxima tampoco miden lo mismo: una inversión puede oscilar poco y tardar años en recuperarse. Ningún indicador aislado predice los resultados futuros.
Cómo leer un gráfico de rentabilidad
Un gráfico puede estar bien calculado y, aun así, mostrar una imagen incompleta. Por eso:
Esta cautela también aparece en un estudio de Indexa Capital sobre fondos españoles, recogido por Funds Society. Al comparar dos quinquenios, los fondos mejor situados en el primero no tenían por qué repetir posición en el siguiente. La conclusión se limita a esa muestra y esos años.
Por eso, una rentabilidad pasada puede parecer alta si el gráfico parte de un año favorable o no descuenta todos los costes. Y es que la rentabilidad de un fondo solo se entiende al comprobar cada eje, cifra y comparación.
Escenario práctico: dos fondos con historias distintas
Para compararlos, imaginemos dos fondos de la misma categoría con cifras calculadas mediante criterios equivalentes:
Si solo miramos el último año, el Fondo A parece más atractivo: su rentabilidad pasada fue de un 18 %, frente al 11 % del Fondo B. Sin embargo, al comparar tres años, el Fondo B alcanza un 8 % anualizado, frente al 6 % del A.
La volatilidad, la caída máxima, los costes y la continuidad del gestor ayudan a explicar cada resultado. Ni la rentabilidad de un fondo ni su estabilidad anterior garantizan los resultados futuros.
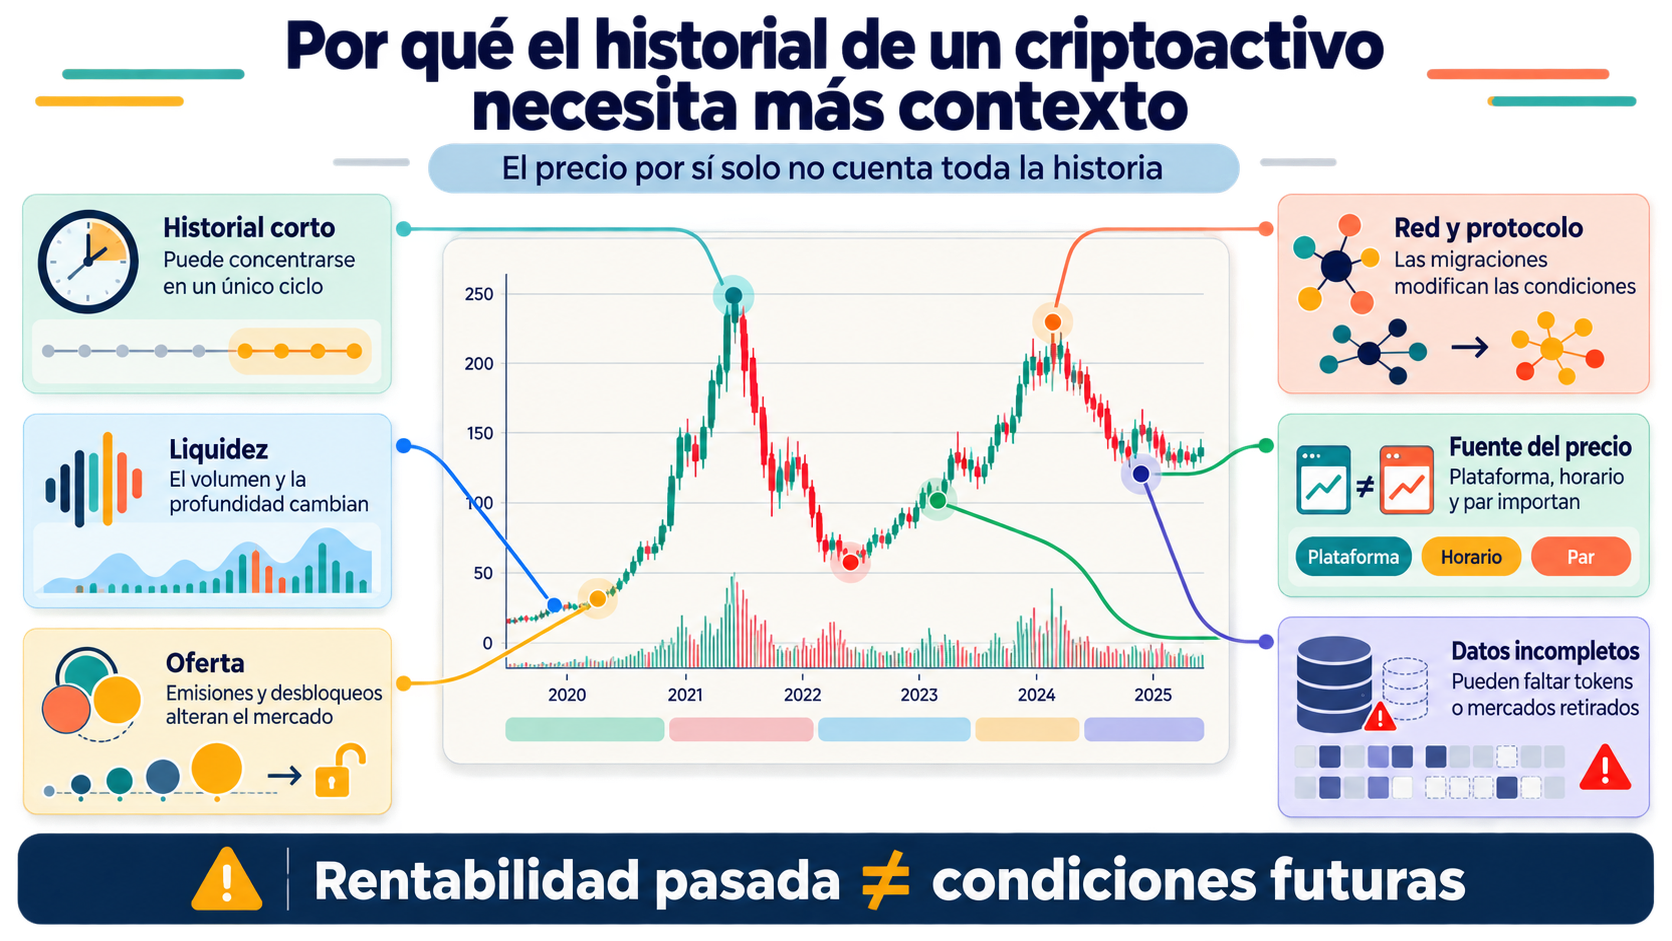
Por qué el historial de un criptoactivo necesita más contexto
Muchos criptoactivos tienen historiales cortos o concentrados en un único ciclo, así que una rentabilidad pasada elevada durante una fase de expansión no permite trasladar las mismas condiciones al siguiente. Además, su comportamiento puede cambiar por variaciones de liquidez, emisiones o desbloqueos de tokens, migraciones de red, modificaciones del protocolo, cambios en los centros de negociación y riesgos de custodia.
Dos fuentes pueden mostrar precios distintos si utilizan plataformas, horarios o pares diferentes. Asimismo, una base actual puede omitir tokens retirados o mercados que dejaron de funcionar. Tampoco debe asumirse que todas las criptomonedas responden igual al mercado.
Por eso, la rentabilidad histórica debe indicar la liquidez, la oferta circulante, la fuente del precio y el periodo. La regulación MiCA de los criptoactivos mejora determinadas protecciones, pero, según la CNMV, no elimina su alta volatilidad ni la posibilidad de pérdidas.
Qué revisar además de la rentabilidad
Una rentabilidad pasada exige revisar estas variables:
- Objetivo y plazo: qué persigue el producto y cuánto dura la estrategia.
- Activos y metodología: en qué invierte y cómo se toman las decisiones.
- Riesgos: qué pérdidas pueden producirse y en qué circunstancias.
- Costes e impuestos: qué gastos descuenta la cifra y cuáles dependen del inversor.
- Liquidez y diversificación: con qué facilidad se negocia y dónde se concentra la exposición.
- Gestor y documentación: si hubo cambios y qué explican el folleto, el documento de datos fundamentales o el libro blanco.
También cuentan los objetivos personales, la situación financiera y la tolerancia a pérdidas, aspectos que una gráfica comercial no refleja. La advertencia «rentabilidades pasadas no garantizan resultados futuros» cobra sentido al relacionar el histórico con estas variables.
Perseguir rentabilidades consiste en cambiar de producto tras observar cuáles lideraron un periodo reciente. Sin embargo, ese movimiento puede producirse cuando ya han cambiado las condiciones que generaron el resultado. Esta lista aporta contexto general y no constituye una recomendación personalizada.
Conclusión: usar el histórico como contexto, no como pronóstico
La rentabilidad pasada permite conocer el recorrido de una inversión y observar cómo respondió en cada contexto, pero no anticipa las condiciones posteriores.
Para interpretarla, hay que revisar el periodo, el índice de comparación, el riesgo asumido, los costes descontados y las condiciones del mercado. Una cifra histórica cobra sentido cuando sabemos cómo se calculó, qué ocurrió durante el recorrido y qué ha cambiado desde entonces.
Este análisis no señala qué inversión elegir, sino que ofrece una comprensión más completa de sus resultados y limitaciones. El pasado puede ayudar a formular mejores preguntas sobre los resultados futuros, pero no proporciona por sí solo las respuestas.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.