
Tabla de Contenidos
Diversificar una cartera consiste en repartir el dinero entre inversiones que no reaccionan de la misma manera ante una misma situación económica o de mercado. La idea es reducir la dependencia de un único activo, sector, país o tipo de riesgo.
En la práctica, cuando una inversión cae, otras pueden comportarse mejor, mantenerse estables o registrar pérdidas menores.
Diversificación y distribución de activos
Consiste en combinar grandes categorías de inversión dentro de una cartera, por ejemplo renta variable, renta fija, efectivo, activos inmobiliarios o criptoactivos. Esta mezcla determina buena parte del nivel de riesgo asumido y de cómo puede reaccionar la cartera ante cambios económicos y financieros.
Pero ojo porque tener muchos valores no significa necesariamente estar bien diversificado. Una cartera con acciones de numerosas empresas tecnológicas continúa dependiendo, en gran medida, de un mismo sector. Algo parecido ocurre si distintos fondos invierten en las mismas compañías o si varios activos están expuestos a factores comunes, como los tipos de interés, el precio de una materia prima o la evolución de una única economía.
El papel de la correlación
La correlación indica hasta qué punto dos activos suelen moverse en la misma dirección. Comprenderla ayuda a saber si una cartera distribuye realmente sus riesgos o si contiene inversiones diferentes que, en la práctica, reaccionan de forma parecida.
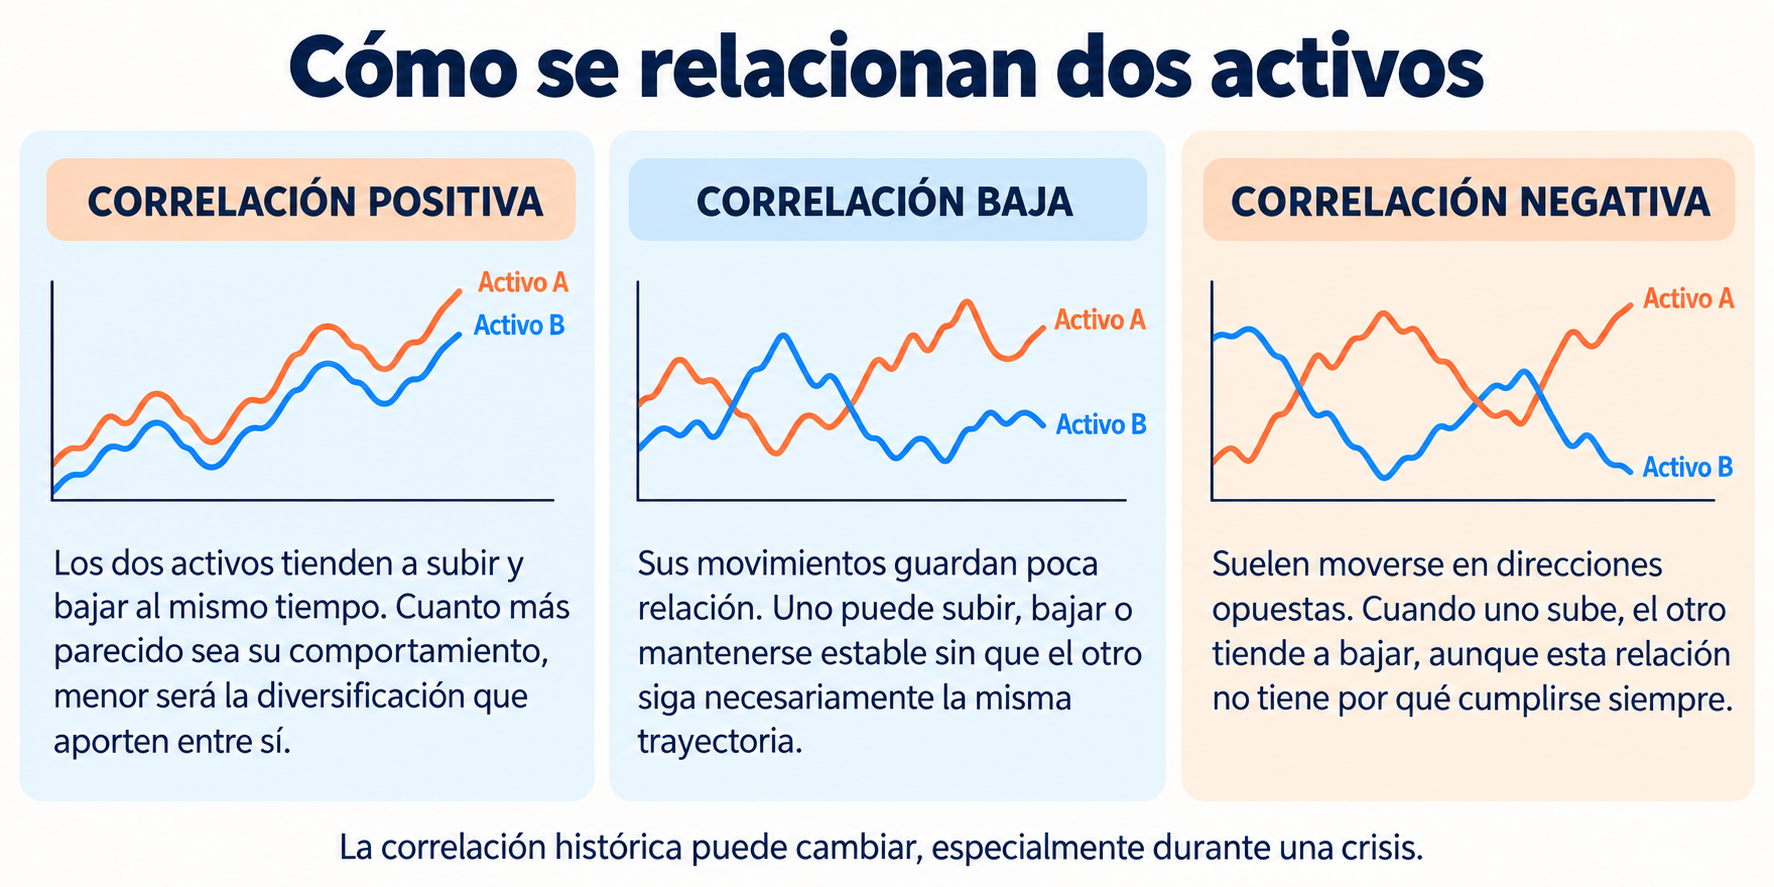
Por ejemplo, imaginemos una cartera formada por un fondo de acciones de compañías turísticas y bonos públicos a corto plazo. Ante una reducción del consumo y de los viajes, el fondo podría caer un 12%, mientras que los bonos podrían mantenerse estables o subir un 2%. Combinar ambos activos habría reducido la caída total respecto a mantener únicamente el fondo de acciones.
La correlación se calcula a partir de datos históricos y puede cambiar según el periodo analizado y las condiciones del mercado. Un reciente estudio llamado “Empirical Evidence on the Stock–Bond Correlation” analiza los pros y contras de esta práctica.
Capas de una cartera diversificada
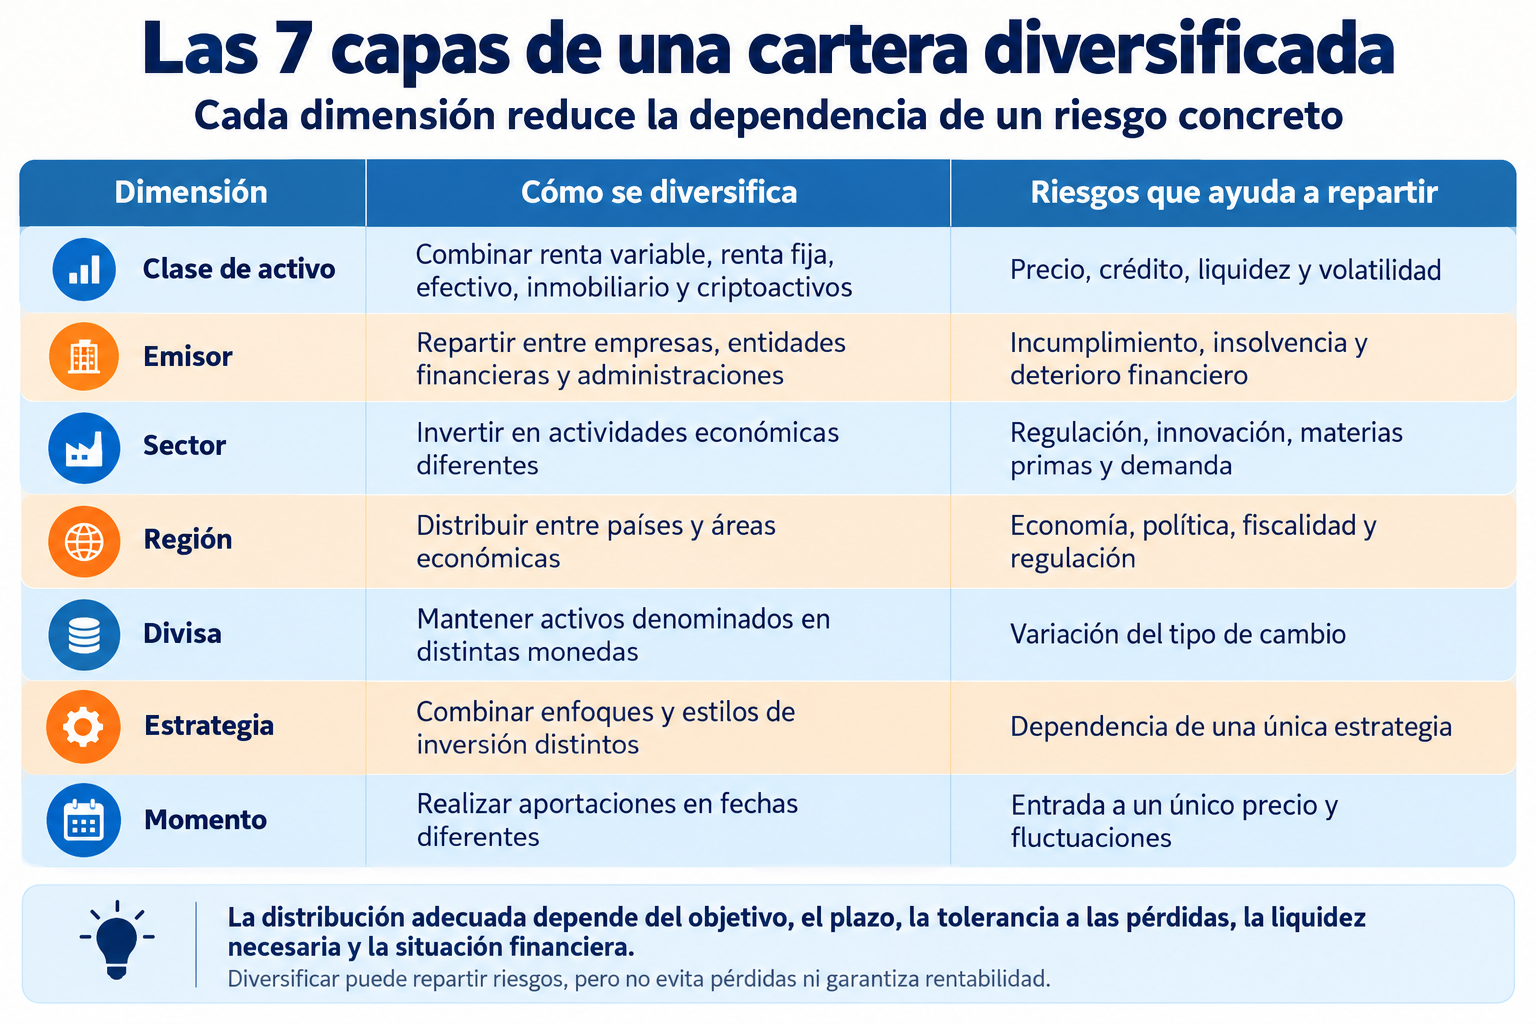
Una cartera puede estar diversificada en varias dimensiones. Cada capa ayuda a reducir la dependencia de un riesgo concreto, pero ninguna combinación sirve por igual para todas las personas.
La distribución adecuada depende del objetivo, el plazo, la tolerancia a las pérdidas, la necesidad de liquidez y la situación financiera de cada inversor.
¿Cuántas posiciones son suficientes?
No existe un número universal de posiciones que garantice una diversificación adecuada. En este artículo ya te dimos algunos tips sobre cómo diversificar entre varios activos.
En una cartera de valores individuales, cada posición suele representar una empresa o un emisor concreto. Tener pocas aumenta el impacto que podrían causar los problemas de cualquiera de ellos.
Los fondos amplios pueden agrupar cientos o miles de activos en una sola posición. Por tanto, una cartera con pocos fondos podría estar más diversificada que otra formada por numerosas acciones individuales.
Los fondos y productos temáticos también pueden incluir muchos valores, pero concentrados alrededor de una misma tendencia, sector o región.
También puede existir solapamiento entre productos. Dos fondos con nombres distintos podrían invertir en las mismas compañías.
Sesgo local, divisa y diversificación
Cuando se priorizan compañías del país de residencia por cercanía, familiaridad o facilidad de acceso se conoce como sesgo local. Este aumenta la dependencia de factores como el crecimiento nacional, la regulación, los impuestos, el empleo o la situación del sistema financiero del país.
Es necesario distinguir entre tres conceptos:
- Divisa de negociación: moneda en la que se compra, se vende o se muestra el precio de un activo. No determina por sí sola su riesgo de divisa.
- Exposición económica: países y mercados de los que proceden los ingresos, costes, activos y financiación de la empresa.
- Exposición monetaria subyacente: monedas cuya variación puede afectar al valor y a los resultados de la inversión, aunque esta cotice en otra divisa.
Por ejemplo, comprar en euros un fondo que invierte en empresas estadounidenses no elimina automáticamente la exposición al dólar. El euro es la divisa utilizada para realizar la operación, pero el valor de los activos subyacentes puede seguir condicionado por la evolución del dólar, salvo que el producto aplique una cobertura de divisa.
Por tanto, la diversificación geográfica no debe evaluarse únicamente mediante el domicilio de las empresas. Conviene revisar dónde desarrollan su actividad, de dónde obtienen sus ingresos y qué divisas afectan realmente a su valoración.
En septiembre de 2026, Cinco Días publicaba que más del 70% de la exposición del MSCI World correspondía a Estados Unidos y que una parte importante estaba concentrada en unas pocas empresas relacionadas con la inteligencia artificial. Por tanto, comprar un fondo denominado “mundial” no garantiza por sí solo una distribución equilibrada entre regiones y sectores.
Ejemplo práctico de dos carteras
El siguiente ejemplo compara dos carteras hipotéticas de 10.000 euros.
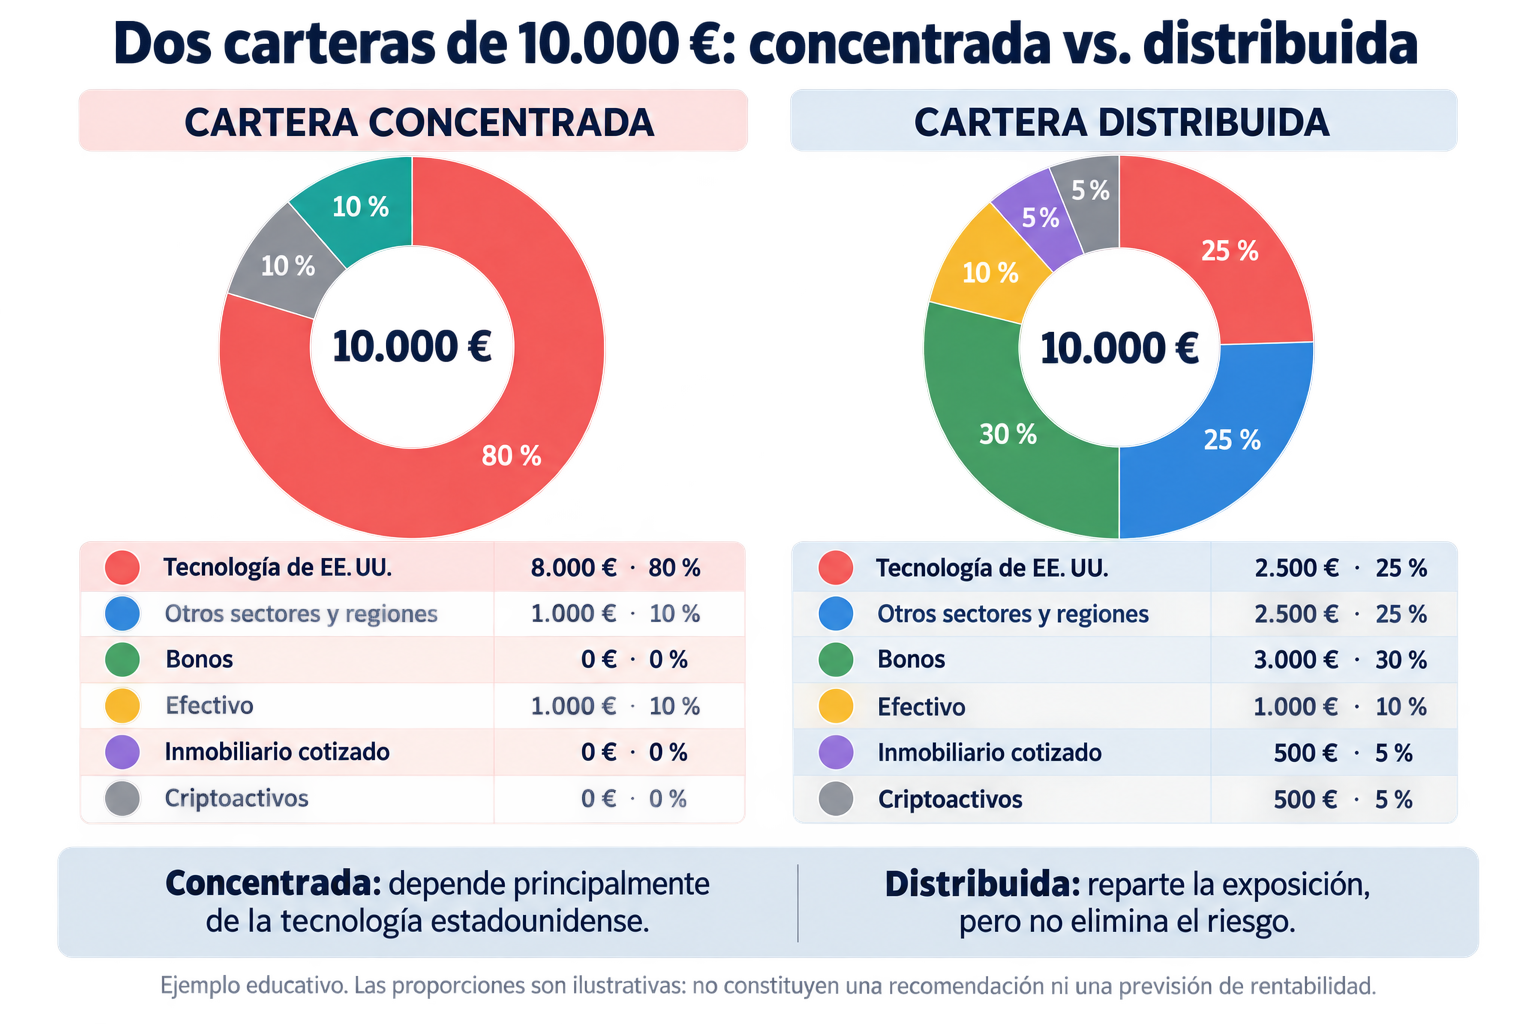
La primera cartera contiene varias posiciones, pero el 80% del capital depende del sector tecnológico estadounidense. Está muy expuesta a la evolución de ese sector, a la economía de Estados Unidos y las empresas podrían reaccionar de manera similar ante cambios en los tipos de interés, la regulación tecnológica o las expectativas de crecimiento.
La segunda cartera, en cambio, reparte el capital entre más clases de activos, sectores, regiones y emisores. También reserva una parte en efectivo para necesidades de liquidez. Sin embargo, continúa expuesta a riesgos de mercado, crédito, tipos de interés, divisa, liquidez y volatilidad. La presencia de activos distintos no impide que varios puedan caer simultáneamente.
La diferencia principal es cómo se distribuyen sus fuentes de riesgo. La cartera concentrada depende principalmente de un resultado dominante; la distribuida intenta evitar que una sola exposición determine la evolución del conjunto.
Por qué varios fondos pueden coincidir
Dos productos con nombres, gestoras o estrategias diferentes pueden invertir en las mismas empresas y reproducir exposiciones muy parecidas.
La duplicidad puede aparecer por distintos motivos:
- Posiciones repetidas: varios fondos pueden incluir las mismas grandes compañías entre sus principales inversiones.
- Índices comunes: un fondo global, otro estadounidense y uno tecnológico podrían seguir índices distintos, pero compartir una parte relevante de sus componentes.
- Concentración regional: varios productos internacionales pueden estar dominados por empresas de Estados Unidos debido al peso de este mercado en los índices mundiales.
- Exposición indirecta a tecnología: una cartera puede parecer multisectorial y mantener una elevada dependencia de plataformas digitales, semiconductores, servicios en la nube o inteligencia artificial.
- Exposición indirecta a criptoactivos: algunos fondos pueden invertir en plataformas de intercambio, empresas de minería, fabricantes de equipos, compañías que mantienen criptoactivos o productos vinculados a su precio.
Esta revisión permite observar la cartera por sus exposiciones reales, no únicamente por el nombre o el número de fondos. Si diferentes posiciones dependen de los mismos mercados, empresas o factores económicos, el riesgo conjunto puede estar más concentrado de lo que parece.
¿Puede una cartera estar excesivamente diversificada?
Una cartera puede llegar a un punto en el que añadir nuevas posiciones apenas incorpore fuentes de riesgo diferentes. Esto sucede, por ejemplo, cuando se compran varios fondos que mantienen las mismas empresas, siguen índices parecidos o están expuestos a idénticos sectores, regiones y divisas.
La cartera puede resultar más difícil de gestionar por varias razones:
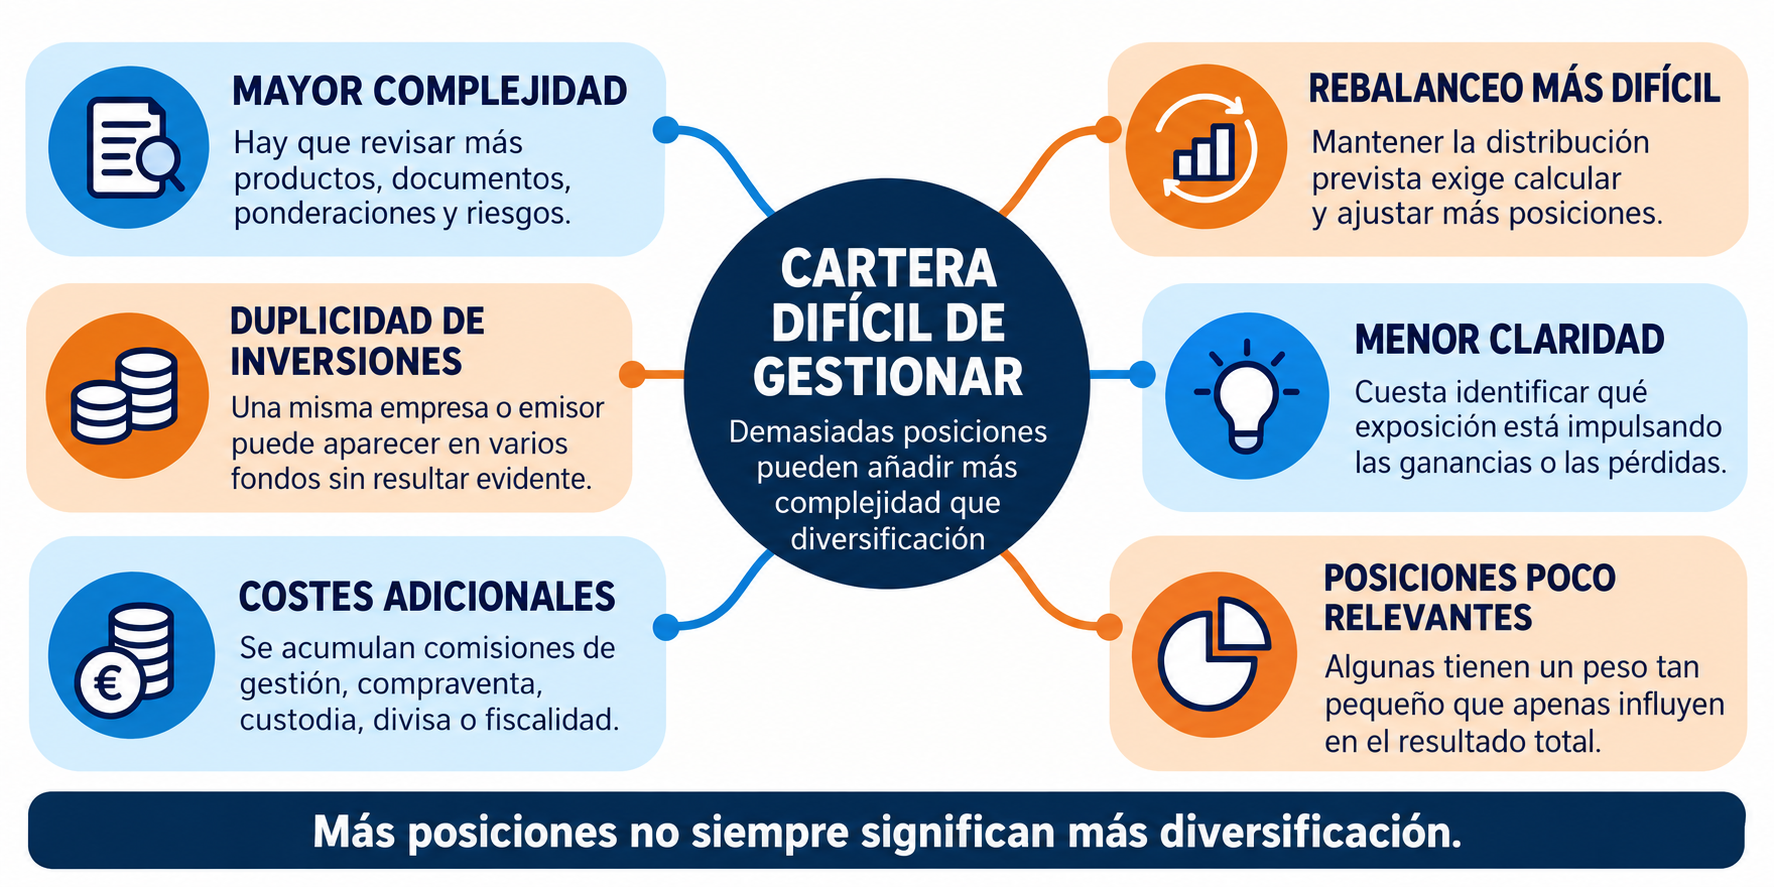
Esto tampoco significa que una cartera más concentrada sea necesariamente mejor. Reducir posiciones puede simplificar la gestión, pero también aumenta la dependencia de cada activo, emisor o sector y amplifica el daño potencial causado por un resultado adverso.
¿Qué riesgos puede reducir y cuáles no?
La diversificación puede reducir determinados riesgos, pero no elimina todas las posibles causas de pérdida. Su eficacia depende del tipo de exposición y de cómo se relacionan los activos de la cartera.
El riesgo específico de una empresa o emisor sí puede reducirse distribuyendo el capital. Problemas como una mala gestión, una sanción, la pérdida de un cliente importante, un impago o una quiebra tendrán menos impacto si esa posición representa una parte limitada de la cartera.
En cambio, existen riesgos que pueden afectar simultáneamente a muchas inversiones:
- Riesgo de mercado: una caída general de las bolsas puede perjudicar a empresas de distintos sectores y países.
- Inflación: la pérdida de poder adquisitivo puede reducir el valor real del efectivo y de determinadas rentas o rendimientos.
- Tipos de interés: sus cambios pueden afectar a bonos, acciones, inmuebles y al coste de financiación de las empresas.
- Divisa: las variaciones monetarias pueden aumentar o reducir el resultado al convertir una inversión a euros.
- Riesgo sistémico: una crisis financiera, económica, geopolítica o sanitaria puede provocar caídas generalizadas y hacer que activos normalmente poco relacionados se muevan en la misma dirección.
La diversificación también implica un posible coste de dilución. Como el capital se reparte entre varias inversiones, la cartera no captura por completo la subida del activo que obtenga el mejor comportamiento. Si una posición aumenta con fuerza, su efecto queda limitado por el peso que representa.
Esa dilución es la contrapartida de depender menos de un único resultado.
Cómo el rebalanceo cambia la cartera
Aunque no se realicen nuevas operaciones, los movimientos de los precios modifican el peso de cada activo. Aunque no se haya comprado ni vendido nada, la cartera ha pasado a depender más de la renta variable.
Rebalancear consiste en realizar ajustes para recuperar la mezcla prevista y evitar que la evolución de los precios altere de forma involuntaria el nivel de riesgo.
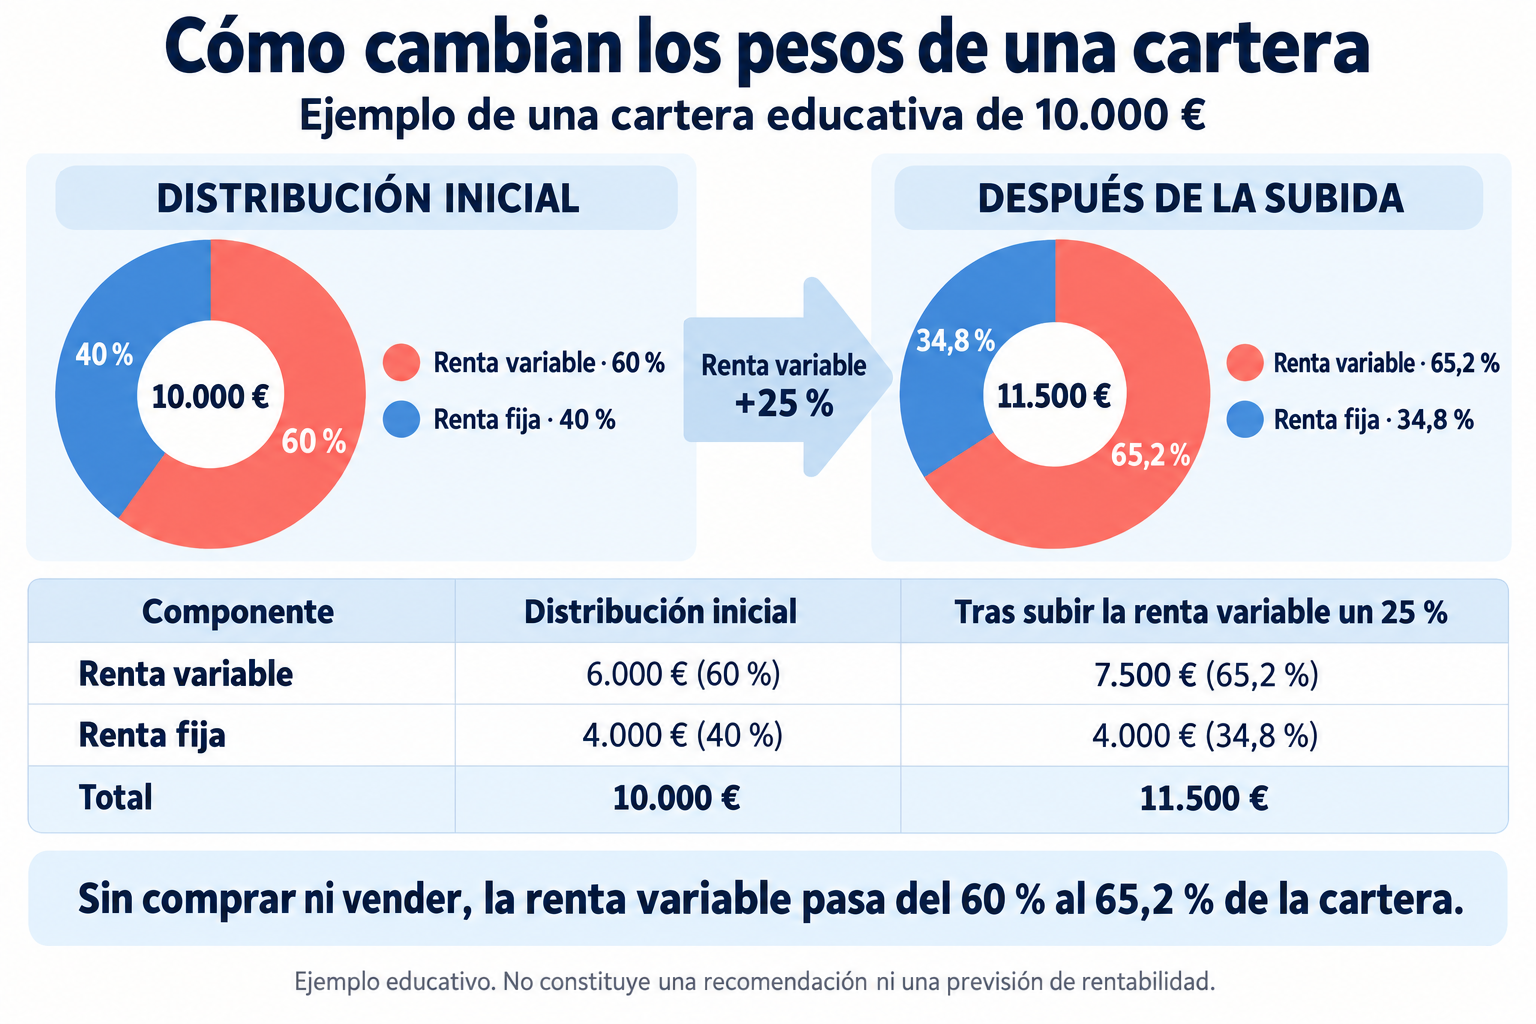
Los principales métodos son:
- Por calendario: revisar y ajustar la cartera en fechas periódicas.
- Por umbral: intervenir cuando una posición supera un límite previamente definido respecto a su peso objetivo.
- Mediante nuevas aportaciones: destinar el dinero nuevo a las posiciones cuyo peso ha disminuido.
- Método combinado: revisar periódicamente, pero operar solo cuando se supera el umbral establecido.
El rebalanceo puede generar comisiones de compraventa, costes de cambio de divisa, diferenciales entre precios y otros gastos del producto o intermediario. Ajustar la cartera con demasiada frecuencia puede hacer que estos costes reduzcan el resultado.
En España, vender acciones, ETF, criptoactivos u otros productos para rebalancear puede generar una ganancia o pérdida patrimonial a efectos del IRPF. Por tanto, antes de ejecutar un rebalanceo conviene comprobar los costes, el tipo de producto y las consecuencias fiscales vigentes.
Dónde pueden encajar los criptoactivos
Ppueden representar una exposición de riesgo elevado dentro de una cartera. Sus precios pueden experimentar variaciones intensas en periodos breves y están sujetos, entre otros, a riesgos de mercado, liquidez, custodia, tecnología, regulación y pérdida total del capital.
Su capacidad para diversificar tampoco es constante. La correlación con las acciones, otros criptoactivos o diferentes mercados puede cambiar según el periodo analizado. Durante una crisis o una retirada general del riesgo, activos que antes se movían de manera independiente pueden caer simultáneamente. La correlación histórica, por tanto, no garantiza cómo se comportarán en el futuro.
El tamaño de la posición debería valorarse en relación con:
- el objetivo de la cartera y su horizonte temporal;
- la capacidad económica para asumir pérdidas;
- la tolerancia a oscilaciones pronunciadas;
- las necesidades de liquidez;
- el peso y los riesgos del resto de las inversiones;
- la experiencia y comprensión del activo;
- la seguridad del método de compra y custodia.
También conviene considerar la exposición indirecta. Debido a su volatilidad, una posición inicialmente pequeña puede aumentar o disminuir rápidamente su peso y modificar el riesgo total de la cartera. Por eso debe revisarse dentro del proceso de rebalanceo.
La relación de Bitcoin con los mercados tradicionales también ha cambiado con el tiempo. Su volatilidad era aproximadamente tres veces superior a la del oro y durante determinados períodos, había mostrado una correlación elevada con activos de riesgo como el Nasdaq. El episodio provocado por DeepSeek, cuando retrocedieron simultáneamente las compañías tecnológicas y el mercado cripto, mostró que Bitcoin no siempre funciona como refugio o como fuente estable de descorrelación
Cuándo diversificar no es suficiente?
La diversificación distribuye determinados riesgos, pero no corrige por sí sola problemas de liquidez, endeudamiento, plazo o funcionamiento de los productos.
La falta de un fondo de emergencia Tener activos variados no garantiza que puedan convertirse rápidamente en efectivo sin asumir pérdidas, comisiones o penalizaciones.
El apalancamiento Invertir con dinero prestado, utilizar derivados o mantener productos apalancados puede provocar pérdidas superiores a las esperadas, exigencias de garantías o liquidaciones forzosas.
Un plazo inadecuado aparece cuando se invierte en activos volátiles o poco líquidos un dinero que se necesitará próximamente.
También existe el riesgo de fallo del producto o de su infraestructura. La insolvencia de un intermediario, un problema de custodia, un error tecnológico, el cierre de un fondo, una suspensión de reembolsos o unas condiciones contractuales mal comprendidas pueden dificultar el acceso al dinero. Mantener varios productos en una misma plataforma tampoco elimina necesariamente esta concentración.
Por último, en periodos de tensión pueden producirse ventas correlacionadas. La necesidad general de liquidez o la reducción simultánea del riesgo puede hacer que activos normalmente distintos caigan a la vez.
Conclusión: la diversificación se evalúa en la cartera completa
La diversificación no debe medirse únicamente por el número de productos, fondos o valores de una cartera. Lo relevante es cómo interactúan sus riesgos subyacentes y hasta qué punto dependen de los mismos emisores, sectores, regiones, divisas o factores económicos.
La correlación permite estimar si las inversiones suelen reaccionar de forma parecida, aunque las relaciones históricas pueden cambiar, especialmente durante una crisis. Revisar las posiciones reales de cada producto ayuda a detectar concentraciones y duplicaciones que sus nombres comerciales no siempre muestran.
Añadir inversiones tampoco mejora necesariamente la cartera. Por último, el rebalanceo permite corregir los cambios de peso provocados por la evolución de los precios, pero debe considerar las comisiones, la fiscalidad y la frecuencia de las operaciones. No existe una distribución adecuada para todo el mundo: la utilidad de cada combinación depende de sus objetivos, plazo, liquidez necesaria y capacidad para asumir pérdidas.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.