
Tabla de Contenidos
Seguro que te ha pasado que ves una cantidad en tu cuenta de inversión pero cuando retiras el dinero, en realidad, te queda mucho menos del que aparecía en pantalla. Esto puede suceder tanto por las comisiones como por los gastos de las plataformas.
Las comisiones de inversión son los costes directos o indirectos que pagas por comprar, mantener, gestionar o vender un producto financiero.
En España y la Unión Europea, las entidades y plataformas deben informar sobre estos costes antes de que contrates un producto y también deben ofrecer un desglose que te permita entender cómo pueden afectar a la rentabilidad.
En 2025, la CNMV recibió 1.398 reclamaciones de inversores, el mayor número en una década, y el cobro de comisiones estuvo detrás del 17,7 % de las quejas. Aunque una reclamación no implica necesariamente que el cargo fuera ilegal, estas cifras muestran la importancia de comprobar cuánto se paga, cómo se calcula y si el cliente fue informado correctamente.
Por qué una comisión pequeña puede importar con el tiempo
Puede parecer poco importante cuando la miras solo durante un año. El problema es que, cada vez que se descuenta una comisión, queda menos dinero invertido y, por tanto, menos capital capaz de generar rendimientos en los años siguientes.
Veámoslo con un ejemplo en el que vamos a invertir 10.000 euros durante 20 años y la inversión obtiene una rentabilidad bruta y constante del 6% anual.
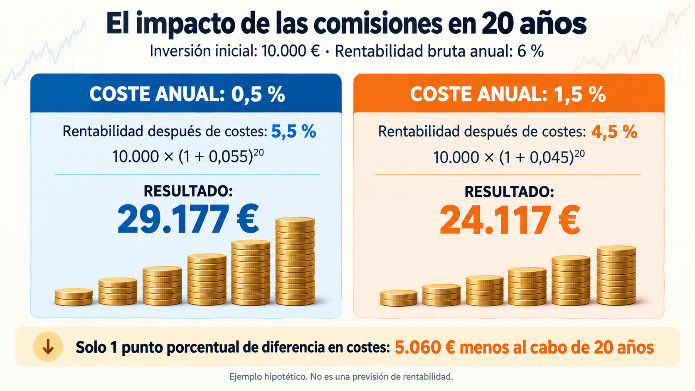
Al principio, la diferencia puede parecer pequeña porque solo hay 1 punto porcentual entre ambas comisiones. Sin embargo, después de 20 años, la distancia entre los resultados supera los 5.000 euros. Ese 1 % adicional no se pierde una sola vez. Se descuenta cada año y, además, el dinero pagado en comisiones deja de estar invertido. Por tanto, tampoco puede generar nuevos rendimientos.
Qué tipos de costes puede tener una inversión
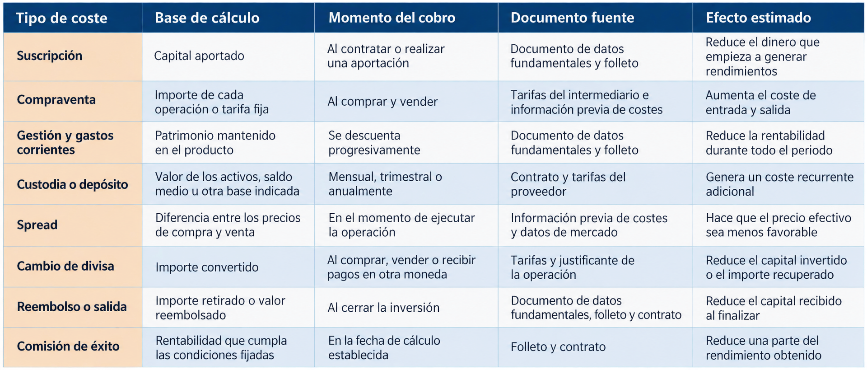
Aparecen en distintos momentos:
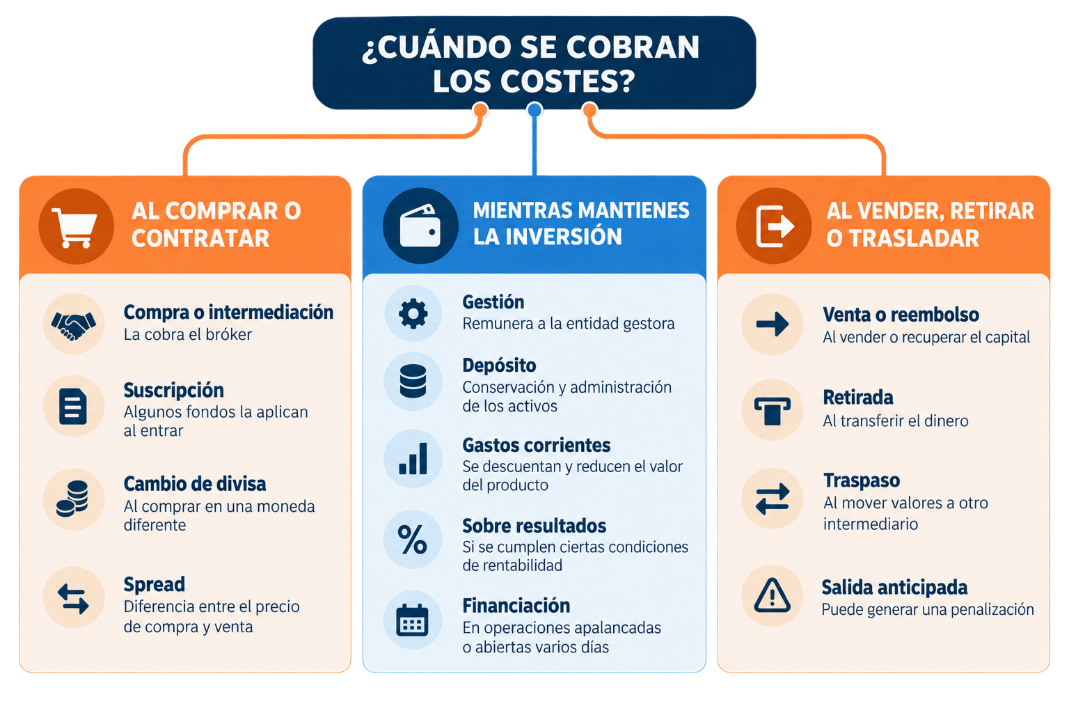
Cómo se aplican estos costes: Conviene distinguir tres formas de aplicación:
- Cargos visibles: aparecen como movimientos separados en la cuenta, como una comisión de compra o una tarifa de retirada.
- Gastos descontados dentro del producto: se restan de su patrimonio o de la rentabilidad.
- Costes incorporados al precio: están incluidos en las condiciones de ejecución. El ejemplo más común es el spread.
Cómo cambian las comisiones según el producto
Cada producto tiene una estructura de costes diferente. Para compararlos correctamente conviene revisar las mismas capas: entrada y salida, mantenimiento, gestión interna, operativa y servicios adicionales. La presencia de un coste en esta tabla no significa que todos los proveedores lo cobren ni que lo apliquen de la misma manera.
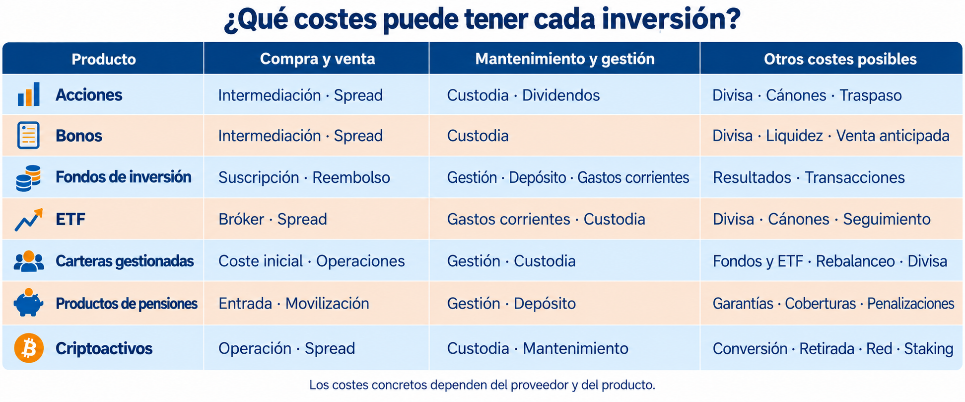
Las carteras gestionadas, los fondos y algunos productos de pensiones pueden acumular varias capas de costes.
Comisiones de cuenta, asesoramiento y gestión
Además de los costes propios de cada producto, el proveedor puede cobrar por mantener la cuenta, custodiar los activos, ofrecer asesoramiento o gestionar la cartera. Pueden ser cantidades fijas, porcentajes o una combinación de ambos.
Además, puede existir una comisión de mantenimiento por conservar la cuenta abierta, una comisión de asesoramiento por recibir orientación profesional, una de gestión por seleccionar y supervisar las inversiones, y otra de custodia por mantener y administrar los valores. Algunas entidades también cobran una comisión de inactividad cuando no se realizan operaciones durante un periodo determinado.
Comisiones de fondos y ETF
La comisión de gestión remunera a la entidad que administra el producto, mientras que la comisión de depósito cubre la custodia de los activos y determinadas tareas de supervisión. Ambas suelen calcularse como un porcentaje del patrimonio. También existen gastos corrientes de funcionamiento y costes derivados de las operaciones de compra y venta.
Algunos fondos pueden cobrar una comisión de suscripción al invertir, una comisión de reembolso al recuperar el dinero o una comisión sobre resultados cuando se cumplen determinadas condiciones de rentabilidad. En los ETF, el inversor también puede pagar la comisión del bróker y asumir el spread entre los precios de compra y venta. A estos costes pueden añadirse la custodia, los cánones de mercado o el cambio de divisa.
Para conocer los costes de un fondo o ETF concreto, hay que consultar su documento de datos fundamentales y su folleto vigente. En ellos se explica qué comisiones se aplican, cómo se calculan y cuándo se descuentan
Corretaje, diferencial y cambio de divisa
El coste de una operación no se limita a la comisión del bróker. También hay que tener en cuenta el spread, el impacto que una orden puede producir sobre el precio y los gastos de conversión cuando se opera en otra moneda.
Puede existir deslizamiento o slippage. Por eso, una operación anunciada como “sin comisión” puede seguir teniendo costes incorporados en el spread, el cambio de divisa, la custodia o la retirada de fondos.
Costes en operaciones con criptoactivos
Las operaciones con criptoactivos pueden incluir varios costes, aunque la plataforma anuncie una comisión reducida o inexistente. Entre ellos están la comisión por comprar, vender o intercambiar activos además del spread.
También puede cobrarse una comisión de red por registrar la operación en la blockchain. Su importe varía según la red, la congestión y la prioridad de la transacción. A esto pueden añadirse gastos por retirar fondos o enviar criptoactivos a un monedero externo.
El método de pago también influye, las transferencias, las tarjetas y otros servicios pueden tener costes diferentes, además de posibles cargos por cambio de divisa.
Dónde encontrar las comisiones antes y después de invertir
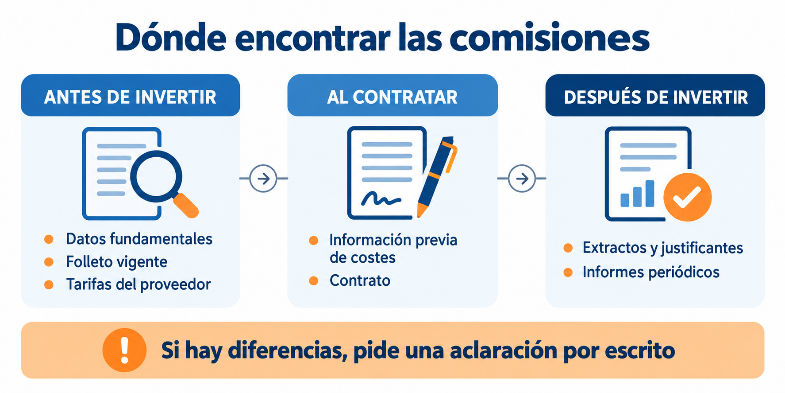
Antes de invertir, no te quedes solo con lo que aparece en la página comercial. Los costes suelen estar repartidos entre varios documentos y conviene revisarlos para saber qué vas a pagar realmente.
El documento de datos fundamentales ofrece una primera visión del producto, explica sus riesgos, posibles escenarios y el efecto estimado de los costes. Para entrar en detalle, hay que consultar el folleto vigente, donde aparecen las comisiones de gestión, depósito, suscripción, reembolso o resultados, cuando correspondan.
También es importante revisar el documento de tarifas del proveedor, que recoge costes como la compraventa, la custodia, el cambio de divisa o las retiradas.
Después de invertir, los extractos, justificantes e informes periódicos sirven para comprobar cuánto se ha pagado realmente y compararlo con la estimación inicial.
Los impuestos afectan al resultado, pero no son comisiones
Las comisiones son cargos del proveedor por servicios como ejecutar una orden, custodiar activos o gestionar una cartera. Los impuestos, en cambio, son obligaciones frente a Hacienda. Ambos reducen el dinero que acaba en tu bolsillo, pero no son lo mismo.
En España, los dividendos y determinados intereses suelen tributar como rendimientos del capital mobiliario, mientras que la venta de una inversión puede generar una ganancia o una pérdida patrimonial.
Una retención tampoco es una comisión sino un pago anticipado del impuesto. Que te la apliquen no significa necesariamente que la tributación esté cerrada, ya que el ajuste final se realiza en la declaración correspondiente. Además, algunas inversiones en el extranjero pueden generar obligaciones informativas.
Cómo comparar el coste total de dos productos
Para comparar dos inversiones no basta con observar la comisión de gestión. Hay que reunir todos los costes, identificar sobre qué cantidad se calculan y comprobar cuándo se cobran. También conviene evitar duplicidades, si la comisión de gestión ya está incluida en los gastos corrientes, no debe sumarse una segunda vez.
Ejemplo práctico
Supongamos una inversión inicial de 10.000 euros durante cinco años. Ambos productos obtienen una rentabilidad bruta hipotética y constante del 6% anual, antes de costes.
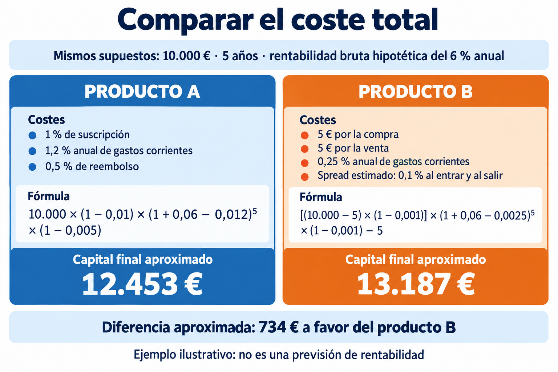
La diferencia sería de unos 734 euros a favor del producto B. Sin embargo, este cálculo no demuestra que sea la mejor inversión, solo muestra el efecto hipotético de los costes bajo las mismas condiciones de rentabilidad y permanencia
La fiscalidad debe analizarse por separado. Los impuestos y las retenciones no son comisiones del producto y dependen, entre otros factores, de la residencia fiscal, la titularidad y ubicación de la cuenta, el tipo de inversión, las pérdidas compensables y las circunstancias personales.
Costes que dependen del uso
El coste real de una inversión no depende solo de las tarifas anunciadas, sino también del uso que hagas del producto. La frecuencia de las operaciones, el plazo, la divisa, el tamaño de las órdenes o una retirada anticipada pueden hacer que dos personas paguen cantidades diferentes por la misma inversión.
La frecuencia importa especialmente cuando existe una tarifa fija. El plazo también cambia la comparación. Las comisiones de entrada y salida pesan más en inversiones de corta duración, mientras que los gastos anuales de gestión van acumulando su efecto con el paso del tiempo.
Si el activo utiliza una moneda distinta a la de la cuenta, puede haber costes de conversión al comprar, vender o recibir pagos. Además, la variación del tipo de cambio influye en el resultado, aunque ese movimiento de mercado no sea una comisión.
Es importante el tamaño de la orden. Las tarifas mínimas afectan más a importes pequeños, mientras que una operación grande sobre un activo poco líquido puede sufrir un mayor impacto de mercado o deslizamiento. En los criptoactivos, las comisiones de red pueden variar según la blockchain y su nivel de congestión.
Por último, retirar el dinero antes de tiempo puede generar gastos de reembolso, penalizaciones o la pérdida de ciertas ventajas. También puede obligar a vender en un mal momento, aunque esa posible pérdida de mercado debe separarse de los cargos del proveedor.
Qué rentabilidad bruta compensa una comisión
La rentabilidad de equilibrio indica cuánto tendría que crecer una inversión para compensar todos sus costes y terminar con el mismo capital inicial. No supone ganar dinero, simplemente permite recuperar lo aportado, antes de impuestos y sin tener en cuenta la inflación.
Imaginemos una inversión de 10.000 euros durante cinco años, con una comisión de entrada del 1%, un coste anual del 1,2% y una comisión de salida del 0,5%. En este casi no hay aportaciones, retiradas, impuestos ni otros gastos.
La fórmula sería:
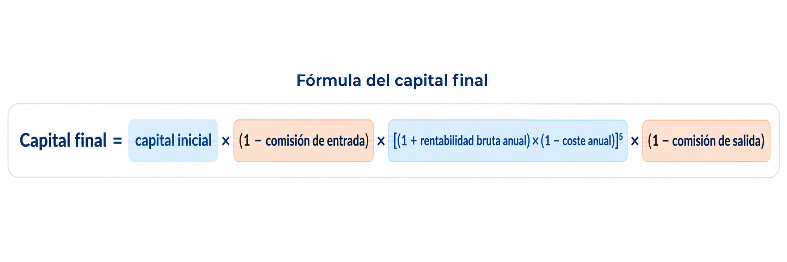
Para terminar con los mismos 10.000 euros:
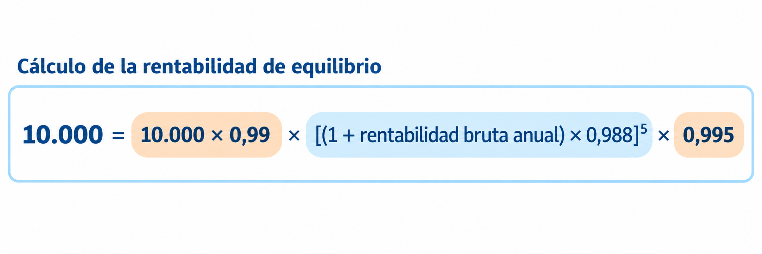
En esta fórmula, 0,99 representa el capital restante tras pagar la entrada; 0,988, el capital que queda cada año después del coste anual; y 0,995, la cantidad conservada tras la comisión de salida.
Al despejarla:
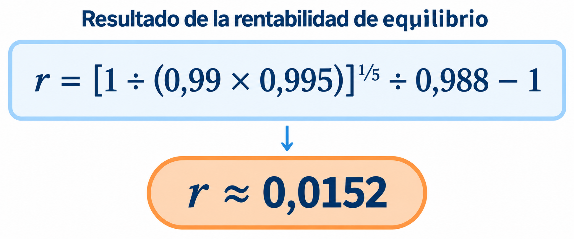
Por tanto, la inversión tendría que obtener aproximadamente un 1,52 % bruto anual durante cinco años para compensar esas comisiones y recuperar los 10.000 euros iniciales.
Lo que una comparación de comisiones no explica
Comparar costes es necesario, pero no basta para saber si una inversión es adecuada. Un producto barato puede asumir más riesgo, ofrecer menos liquidez o tener una protección diferente. Del mismo modo, pagar una comisión mayor no garantiza una rentabilidad superior.
El riesgo de mercado es la posibilidad de perder dinero por cambios en los precios, los tipos de interés o las divisas. Una comisión baja no evita que la inversión pierda valor. También existe el riesgo de crédito cuando un emisor o una contraparte no puede cumplir sus pagos, algo especialmente relevante en bonos, productos estructurados y determinados servicios de préstamo.
El riesgo de liquidez aparece cuando resulta difícil vender el activo rápidamente y a un precio razonable. Aunque la comisión de gestión sea reducida, un spread amplio o la falta de compradores puede encarecer mucho la salida.
También hay que considerar el riesgo de custodia, quién mantiene los activos, si están separados del patrimonio del proveedor y qué ocurriría en caso de insolvencia. En los criptoactivos, además, importa quién controla las claves privadas y cómo se protegen los fondos.
Por último, la estructura jurídica y financiera del producto puede cambiar la protección del inversor, la dependencia de otras entidades y la forma de recuperar el dinero. No ofrece las mismas garantías invertir directamente en un activo que hacerlo mediante un fondo, un derivado o un producto estructurado.
Antes de contratar, conviene revisar el documento de datos fundamentales, el folleto vigente, las tarifas, la información previa de costes y el contrato. También hay que comprobar su fecha, la clase y divisa del producto, el plazo recomendado y las condiciones de salida.
Después de invertir, esta información debe compararse con los justificantes, los extractos y los informes periódicos de costes. Si una promoción o bonificación caduca, conviene anotarlo y revisar las nuevas condiciones antes de volver a operar.
Conclusión: comparar el coste completo durante el plazo previsto
Para comparar dos inversiones de forma útil hay que utilizar el mismo importe, periodo y forma de operar. Además, deben incluirse todos los costes aplicables: entrada, compraventa, gestión, custodia, cambio de divisa, spread y retirada.
No basta con mirar el porcentaje más visible. Una tarifa fija pesa más en operaciones pequeñas, mientras que un coste anual reducido puede acumular un efecto importante con el tiempo. Por eso, conviene calcular los gastos tanto en porcentaje como en euros durante todo el plazo previsto.
Las comisiones influyen en el resultado, pero no son el único criterio. También hay que valorar los riesgos, la liquidez, las condiciones de acceso y retirada, la custodia y la finalidad del producto.
Por tanto, la opción más barata no siempre es la más adecuada. Una buena comparación permite saber cuánto se paga, por qué y qué se recibe a cambio, utilizando documentos vigentes y supuestos que reflejan cómo se piensa invertir realmente.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.