
Tabla de Contenidos
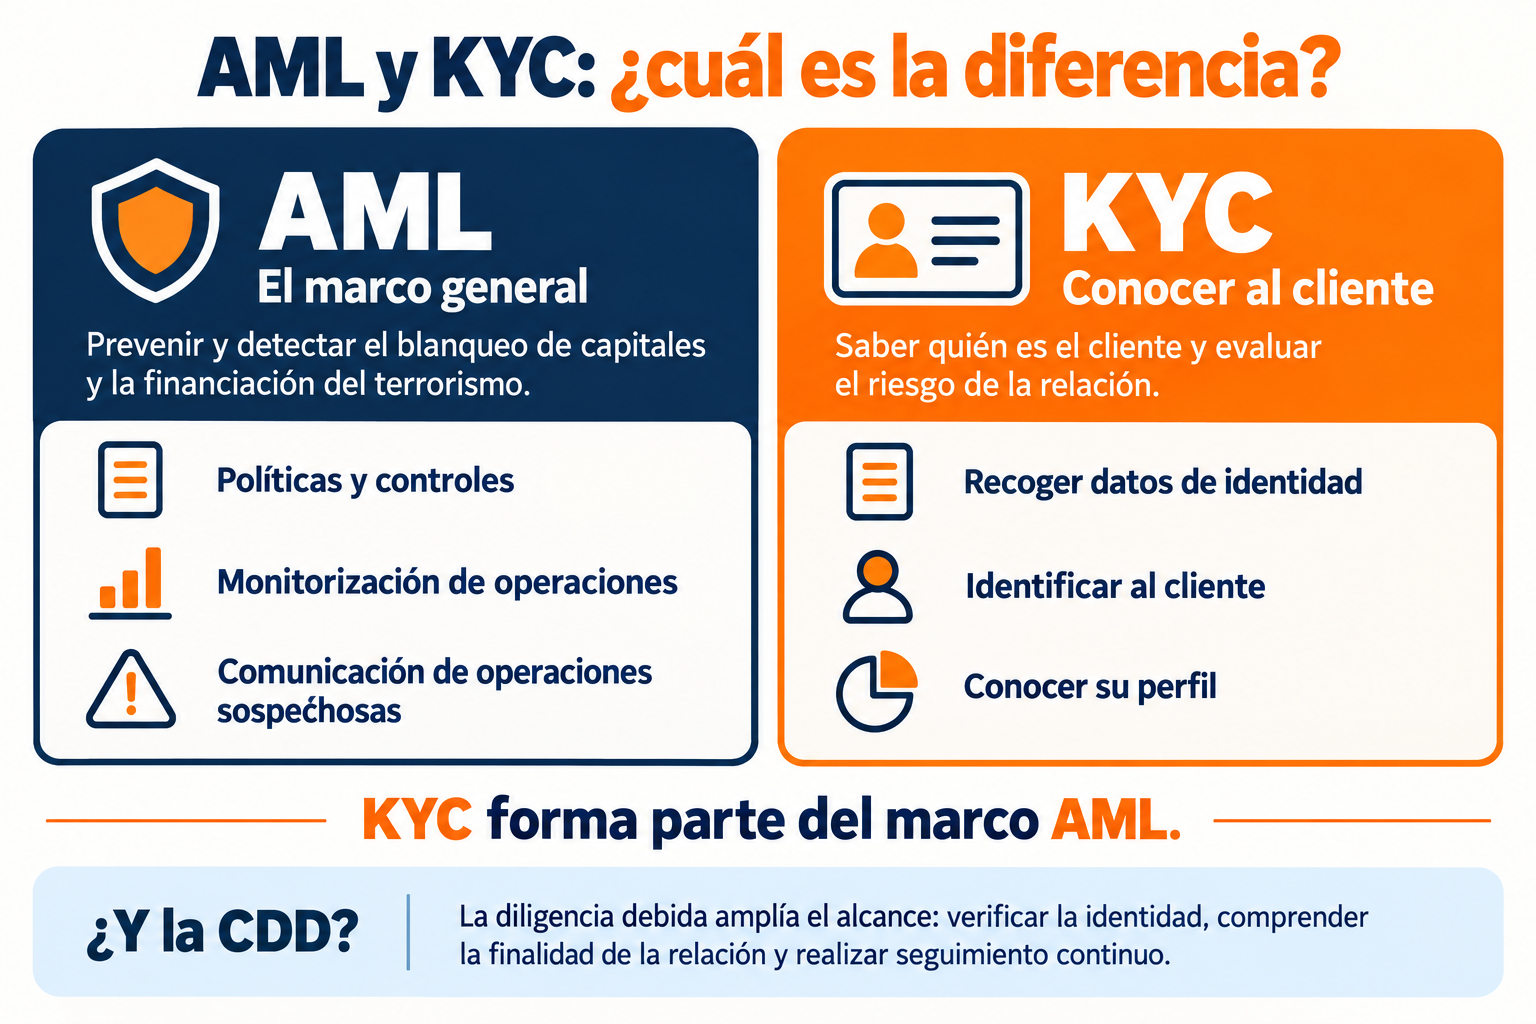
AML es el sistema que engloba las medidas destinadas a prevenir y detectar el blanqueo de capitales y la financiación del terrorismo. KYC, por su parte, forma parte de ese sistema y permite identificar al cliente, verificar su identidad y evaluar el riesgo asociado a la relación.
En el ámbito de los criptoactivos, ambas buscan evitar que los servicios se utilicen para mover u ocultar fondos de origen ilícito. Para el usuario, pueden implicar aportar un documento de identidad, responder preguntas sobre su actividad o justificar el origen de los fondos.
¿Cuál es la diferencia entre AML y KYC?
AML o Anti-Money Laundering, recoge las políticas, los controles internos, la monitorización de operaciones y la comunicación de actividades sospechosas para las autoridades competentes. KYC (Know your customer) es la parte, dentro de AML, que pone el foco en saber quién es el cliente. Este mismo año, el gobierno español ha anunciado nuevas medidas antiblanqueo de cripto que pretenden mejorar estos sistemas.
Pero eso no es todo, también conviene distinguir la customer due diligence o CDD. Su alcance va más allá de la identificación e incluye verificar la identidad, comprender la finalidad y la naturaleza de la relación comercial y realizar un seguimiento continuo de las operaciones para comprobar que encajan con el perfil y la actividad del cliente.
¿Por qué necesita una plataforma cripto saber quién eres?
Debe evaluar los riesgos y evitar que sus servicios se utilicen para blanquear capitales o financiar el terrorismo. La velocidad de las transferencias, su alcance internacional y determinadas funciones de privacidad pueden aumentar algunos riesgos al dificultar la identificación de las personas implicadas o el seguimiento del origen y destino de los fondos. En agosto de 2026 una denuncia permitió identificar a varias personas relacionadas con una trama internacional de blanqueo que realizaba inversiones falsas en cripto.
Por eso, el marco europeo exige un enfoque basado en el riesgo y la plataforma es quien debe valorar factores como el perfil del cliente, los servicios utilizados, las operaciones y los países implicados para adaptar sus controles.
¿Qué información puede pedirte una plataforma durante KYC?
La verificación suele empezar por tu identidad y su comprobación mediante documentos, información o datos procedentes de fuentes fiables e independientes.
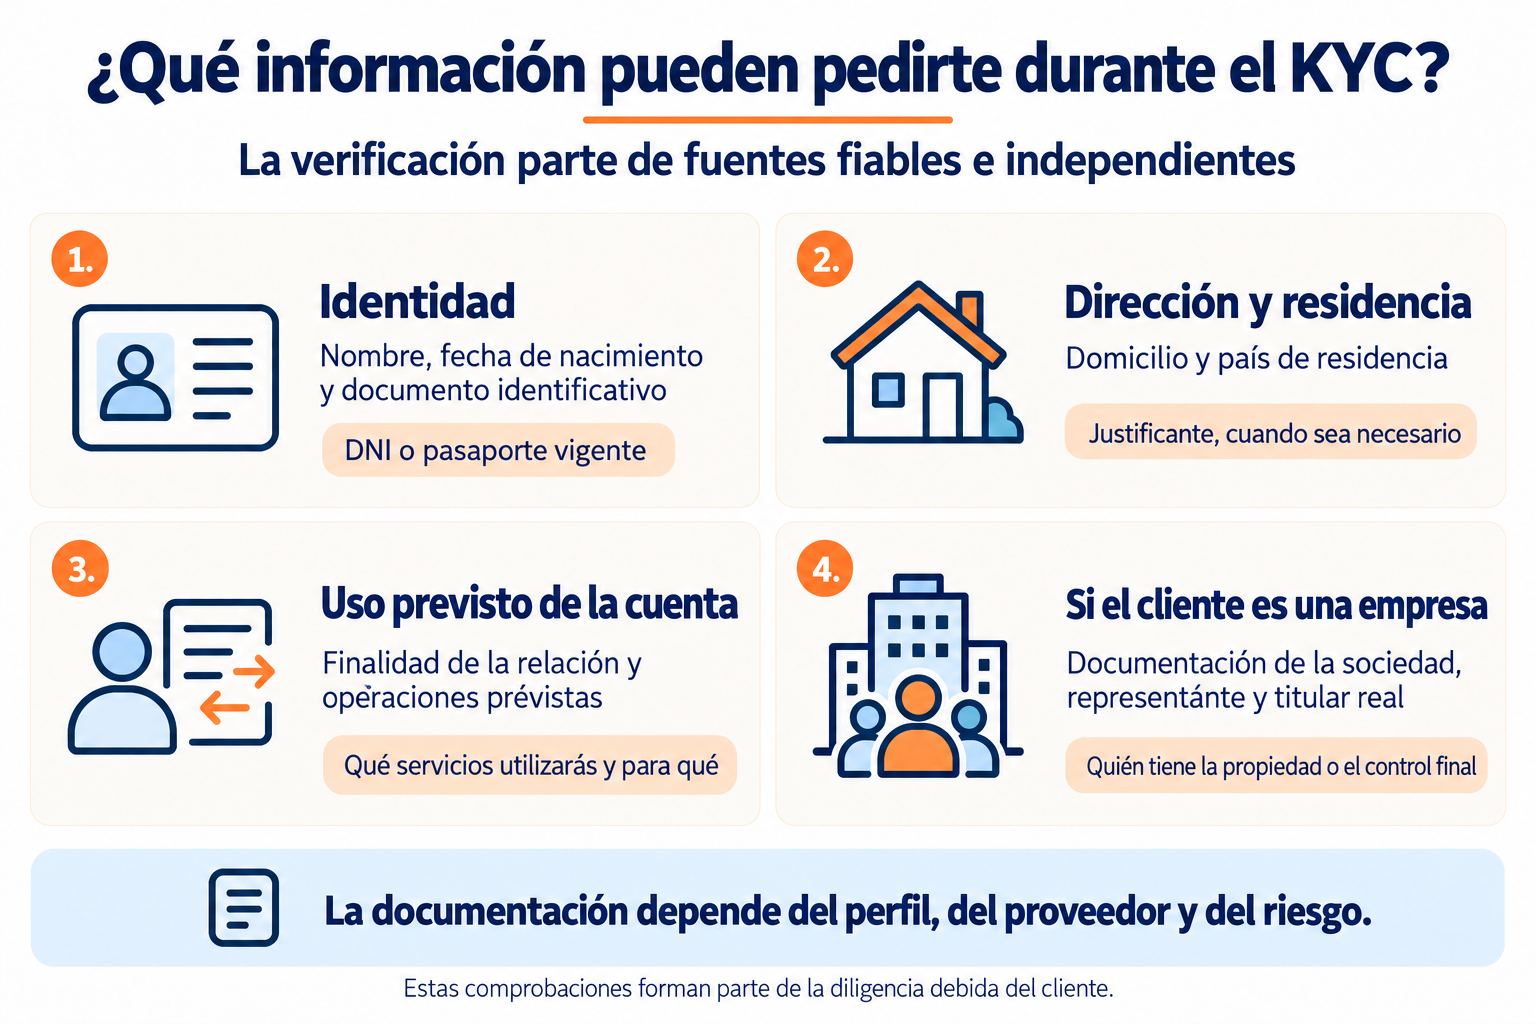
Estas comprobaciones forman parte del proceso más amplio de diligencia debida. No todos los usuarios tendrán que aportar exactamente los mismos documentos.
¿Por qué el KYC no termina después de abrir la cuenta?
Verificar tu identidad al registrarte es solo el principio. La normativa europea exige un seguimiento continuo conocido como ongoing monitoring, que pretende comprobar que las operaciones sean coherentes con la información que la plataforma tiene sobre ti, tu actividad y tu perfil de riesgo. También exige mantener actualizados los documentos y datos disponibles.
Por eso, una plataforma puede pedirte que renueves un documento caducado, confirmes si ha cambiado tu actividad o aportes información sobre el origen de los fondos cuando sea necesario.
Recibir una petición de información no significa que hayas cometido una irregularidad, es parte de los controles que permiten entender tu operativa y valorar posibles riesgos.
¿Por qué puede pedirte la plataforma información sobre el origen de los fondos?
La plataforma puede necesitar conocer de dónde procede el dinero o los criptoactivos para comprobar que las operaciones encajan con tu actividad y tu perfil de riesgo. Esta comprobación, conocida como source of funds, forma parte de la CDD, no es una solicitud automática que deba repetirse en cada operación.
Una revisión adicional puede estar justificada por el volumen de las operaciones, un cambio en tu comportamiento, tu perfil, etc. La plataforma puede pedirte una explicación y documentación que permita acreditar la procedencia de los fondos.
En el caso de los criptoactivos, indicar que llegaron desde otra plataforma o desde una cartera propia puede no ser suficiente ya que identifica el punto de envío, pero no necesariamente explica cómo los obtuviste. La información solicitada debe guardar relación con el riesgo que se está evaluando, y pedirla no implica por sí mismo que los fondos tengan un origen ilícito.
¿Cómo afecta AML a los depósitos y retiradas de criptomonedas?
Los controles AML también se aplican a los movimientos de criptoactivos, aunque no haya conversiones a moneda. Los CASP deben examinar las operaciones durante la relación con el cliente y evaluar los riesgos de las transferencias.
En un depósito o una retirada, pueden analizar quién envía los activos, quién los recibe, las direcciones de origen y destino y la contraparte, como otra plataforma. También pueden valorar el importe, la frecuencia y otras características de la operación.
Si detectan información incompleta o factores que requieren una revisión adicional, pueden solicitar datos sobre el remitente, el destinatario o la procedencia de los activos.
¿Qué cambia cuando envías cripto a una self-hosted wallet?
Enviar activos desde una plataforma a una cartera autocustodiada también implica obligaciones de información. La Travel Rule europea, aplicable desde el 30 de diciembre de 2024 mediante el Reglamento (UE) 2023/1113, exige que, cuando interviene un CASP sujeto al reglamento, se recopile y conserve información sobre quién envía los criptoactivos y quién los recibe.
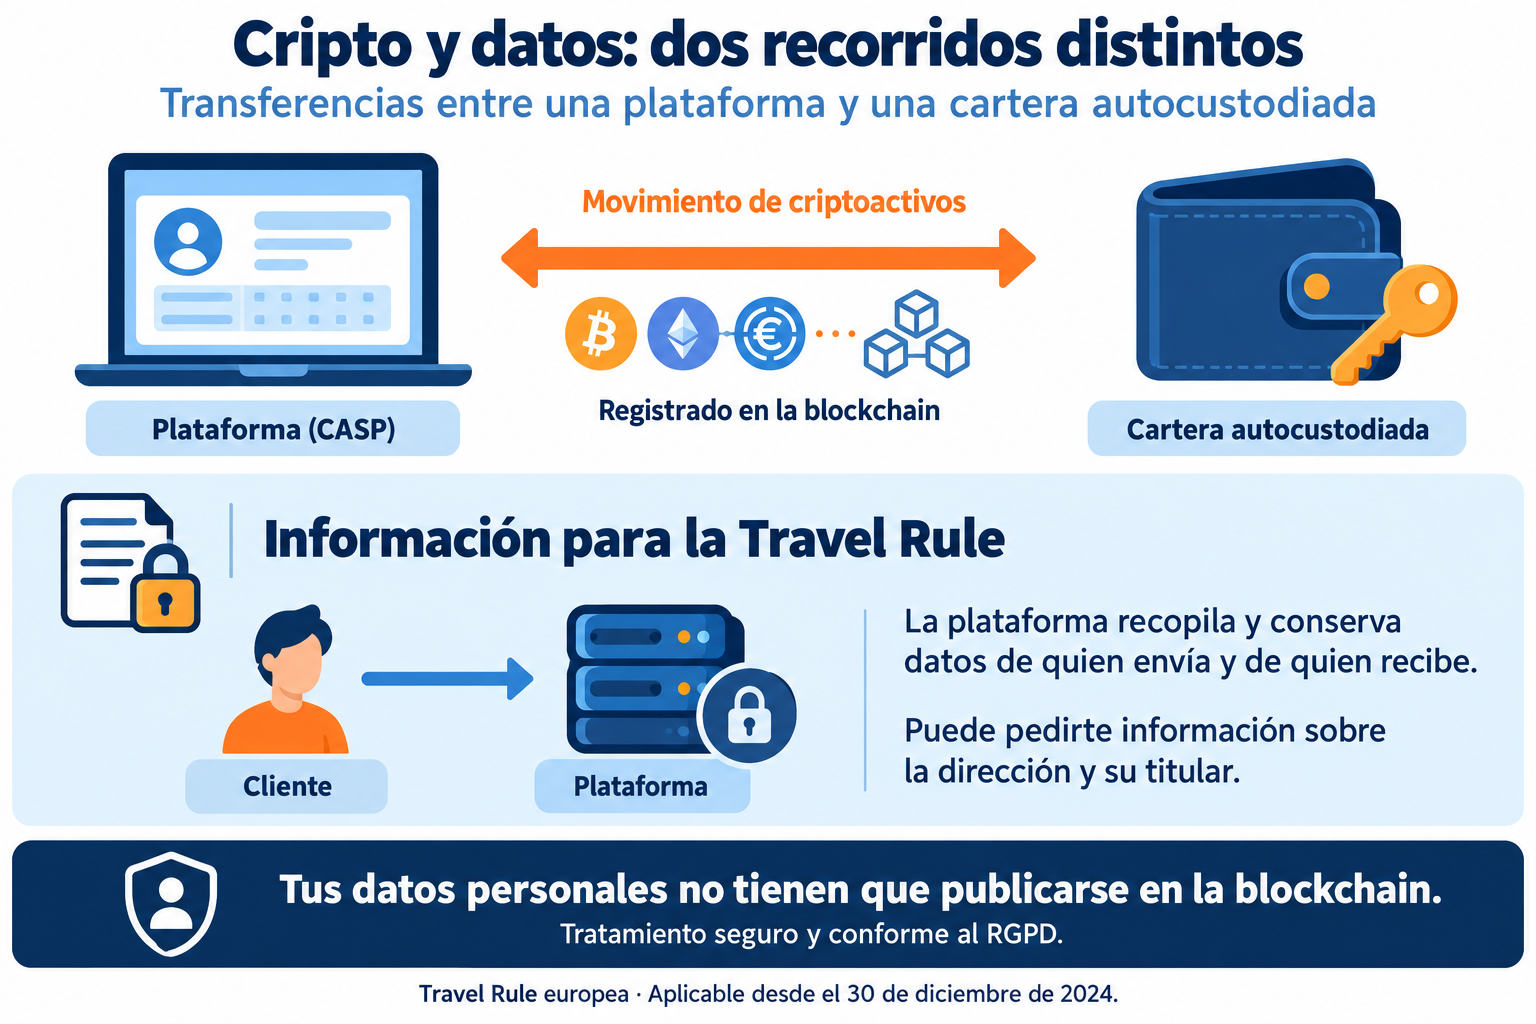
En la práctica, la plataforma puede preguntarte si la dirección es tuya o pertenece a otra persona y solicitar los datos correspondientes. Si la transferencia supera los 1.000 euros, debe adoptar medidas adecuadas para evaluar si la dirección pertenece a su cliente o está bajo su control. Este umbral corresponde a esa comprobación adicional, no significa que las transferencias inferiores queden exentas de las obligaciones de información.
¿Significa la Travel Rule que tus datos personales se escriben en la blockchain?
No. La Travel Rule no exige que tus datos personales se registren en la blockchain sino que establece expresamente que la información del emisor y del beneficiario no tiene que adjuntarse directamente a la transferencia de criptoactivos ni incluirse en ella.
Cuando corresponde transmitir esa información entre proveedores, debe hacerse de forma segura, antes de la transferencia o al mismo tiempo. Por tanto, que los datos acompañen a la operación no significa que tu nombre, domicilio o documento de identidad deban aparecer públicamente en un explorador de blockchain.
Además, el tratamiento de los datos debe cumplir el Reglamento General de Protección de Datos (RGPD), incluidas las garantías aplicables cuando se envían fuera de la UE. La información recopilada bajo estas obligaciones se utiliza para prevenir el blanqueo de capitales y la financiación del terrorismo, el reglamento prohíbe su tratamiento con fines comerciales.
¿Por qué una plataforma puede retrasar, rechazar o revisar una operación?
Una plataforma puede necesitar completar sus comprobaciones antes de tramitar una operación o poner los criptoactivos a tu disposición. Puede ocurrir si falta información, existen inconsistencias en los datos de identidad, se detecta un riesgo elevado o la operación no encaja con lo que conoce de tu actividad.
Según el caso, puede solicitar documentación adicional o aclaraciones. En las transferencias de criptoactivos con información incompleta sobre el originante o el beneficiario, la normativa contempla medidas como suspender, rechazar o devolver la transferencia, o pedir los datos necesarios antes de liberar los activos, en función del riesgo y sin demora injustificada.
En determinados supuestos, continuar no es una opción legal. Si no puede cumplir los requisitos de diligencia debida relativos a la identificación del cliente y del titular real o a la finalidad de la relación, la plataforma puede estar obligada a no iniciar la relación, no realizar una operación ocasional o poner fin a una relación existente.
Ejemplo práctico: desde el registro hasta una revisión adicional
El siguiente escenario ficticio muestra cómo pueden aplicarse los controles durante la relación con una plataforma.
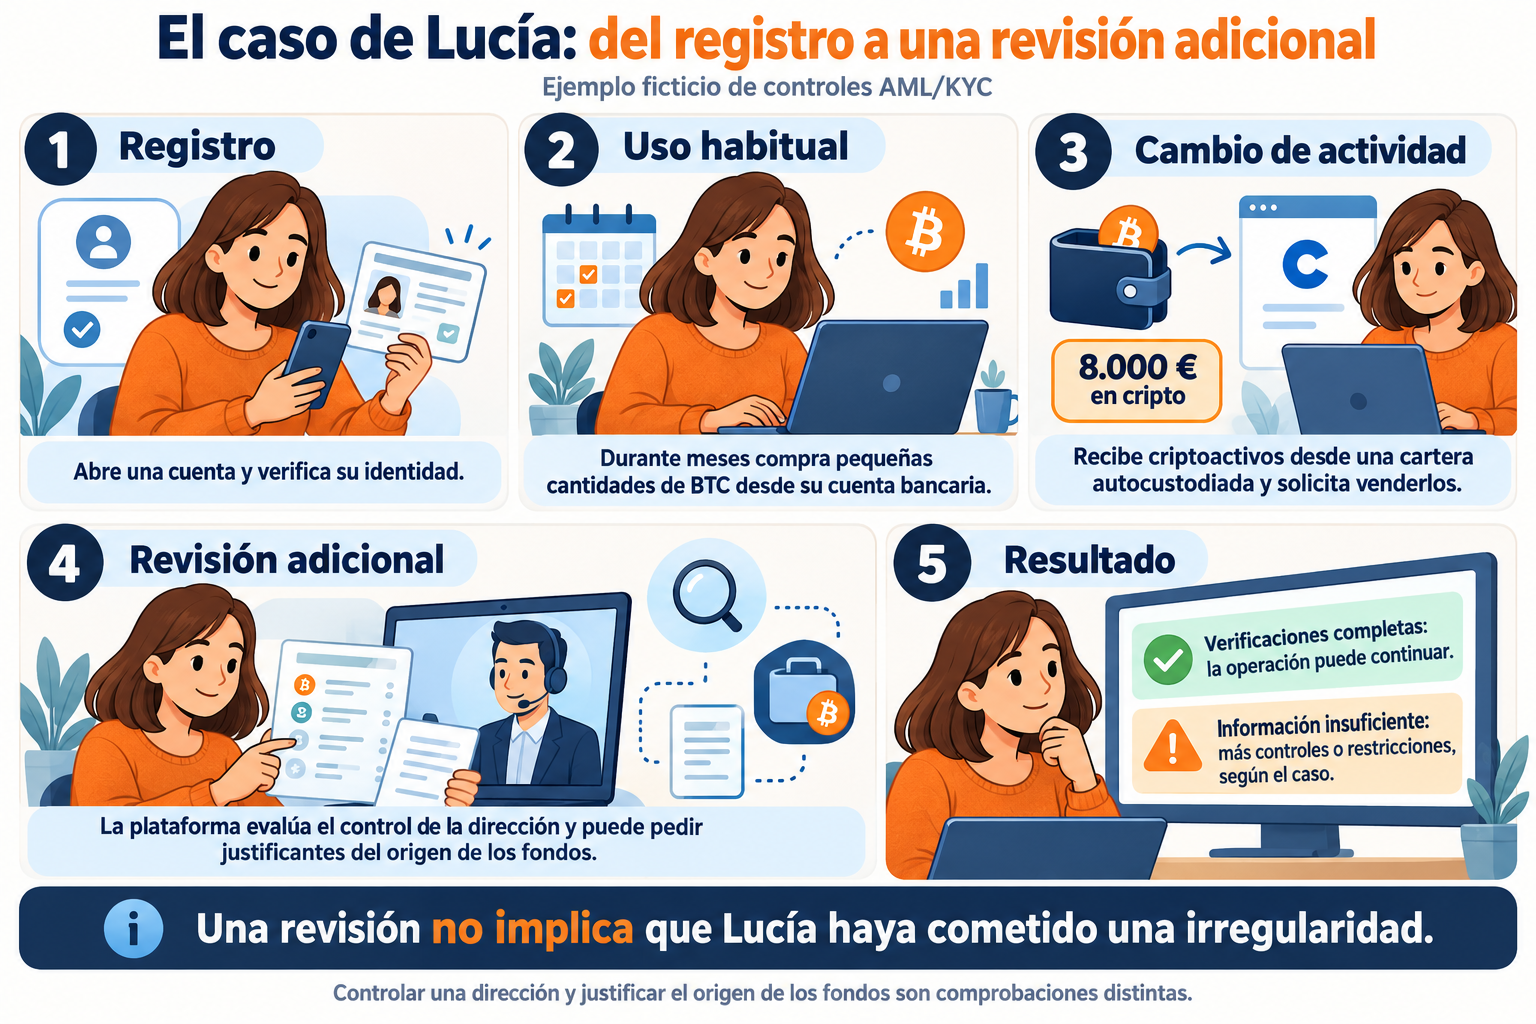
Registro
Lucía abre una cuenta en una plataforma de criptoactivos y verifica su identidad. También facilita información sobre su actividad y el uso que prevé hacer del servicio.
Uso habitual
Durante varios meses compra pequeñas cantidades de BTC mediante transferencias desde una cuenta bancaria a su nombre. Esa operativa permite a la plataforma conocer su patrón habitual.
Cambio de actividad
Más adelante, recibe en su cuenta criptoactivos por un valor equivalente a 8.000 euros desde una cartera autocustodiada y solicita venderlos. El importe y la vía de entrada representan un cambio respecto a su actividad anterior.
Revisión adicional
La plataforma puede pedirle que explique cómo obtuvo esos criptoactivos y aporte documentación que lo respalde, como justificantes de compra o un historial de movimientos. Además, al tratarse de una transferencia superior a 1.000 euros desde una dirección autocustodiada, debe adoptar medidas adecuadas para evaluar si esa dirección pertenece a Lucía o está bajo su control. Comprobar el control de la dirección y justificar el origen de los fondos son verificaciones distintas.
Resultado
Si la información permite completar las verificaciones y no existen otros impedimentos, la operación sigue su curso. Si quedan dudas pueden aplicarse controles adicionales o restricciones y rechazarse la operación.
¿Qué no significa AML/KYC para un usuario?
Los controles AML/KYC pueden generar dudas, pero conviene evitar estas interpretaciones:
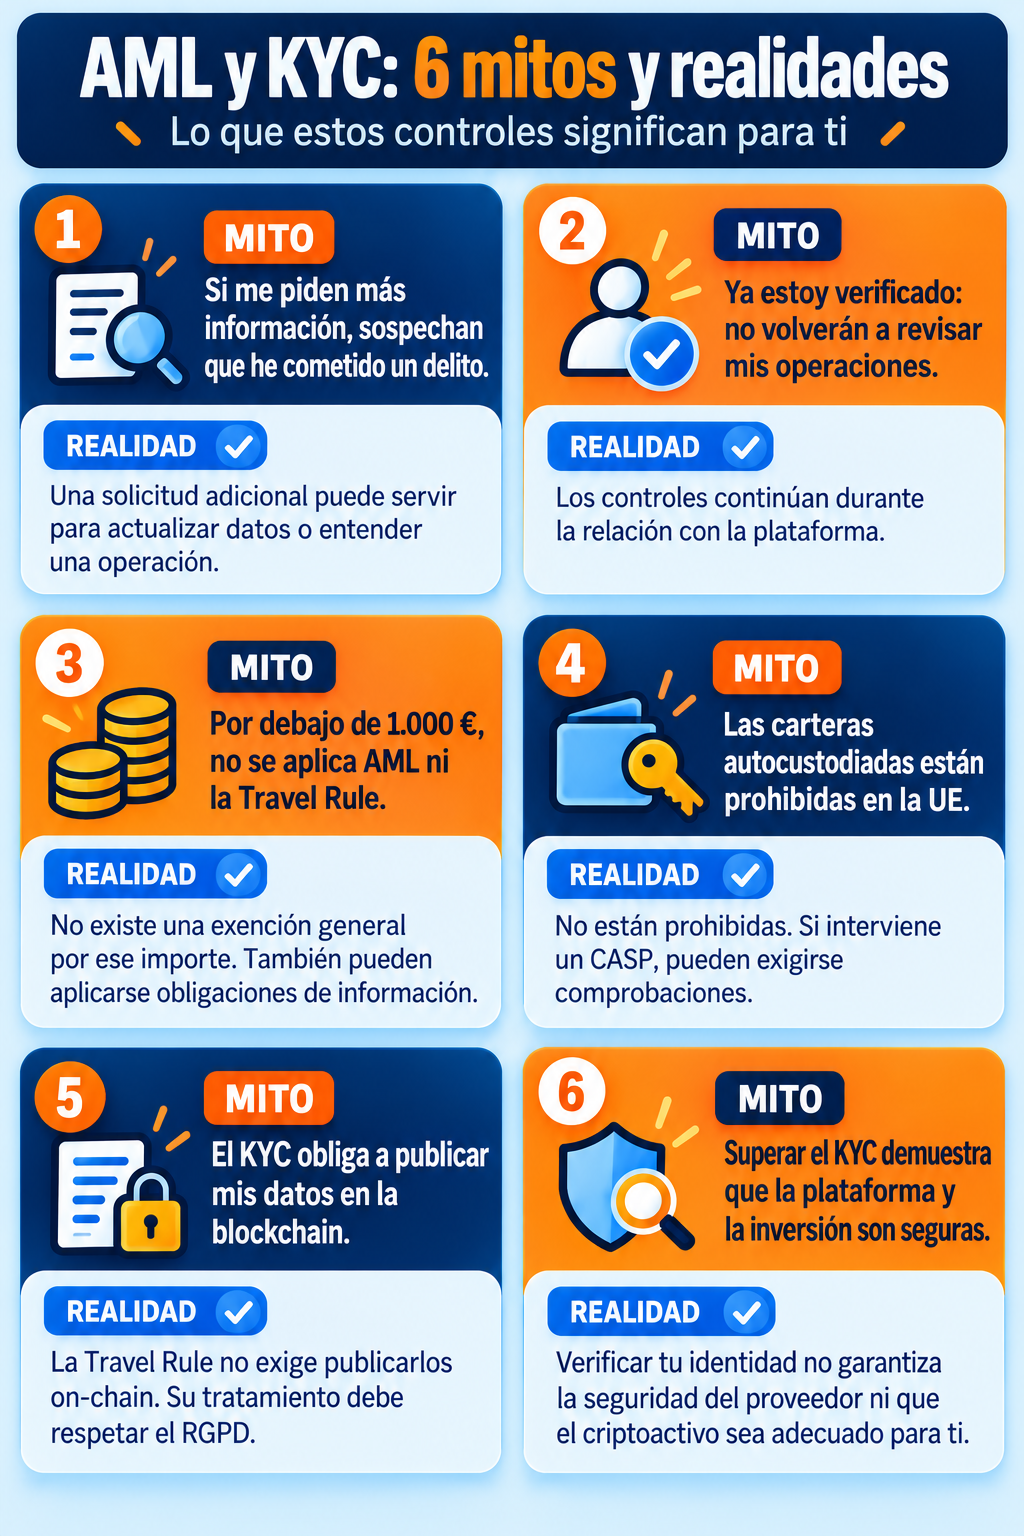
- Que te pidan más información no significa automáticamente que seas sospechoso de un delito.
- Estar verificado no garantiza que todas tus futuras operaciones se procesen sin revisión.
- Una transferencia inferior a 1.000 euros no queda automáticamente fuera de AML ni de la Travel Rule.
- Las carteras autocustodiadas no están prohibidas por el marco europeo pero las transferencias hacia o desde ellas pueden estar sujetas a comprobaciones cuando interviene un CASP.
- KYC no implica publicar tus datos personales en la blockchain
- Superar el KYC no certifica que una plataforma sea segura ni que un criptoactivo sea adecuado para ti.
¿Qué puedes hacer para que una revisión sea más sencilla?
Mantener un registro claro de tu actividad real puede ayudarte a responder a una revisión. Algunos hábitos útiles son:
- Mantén actualizados tus datos personales
- Conserva los historiales de compras, ventas y transferencias
- Guarda los identificadores de las transacciones (TxID
- Conserva la documentación relevante que ya exista
- Procura poder explicar cómo adquiriste tus posiciones más importantes
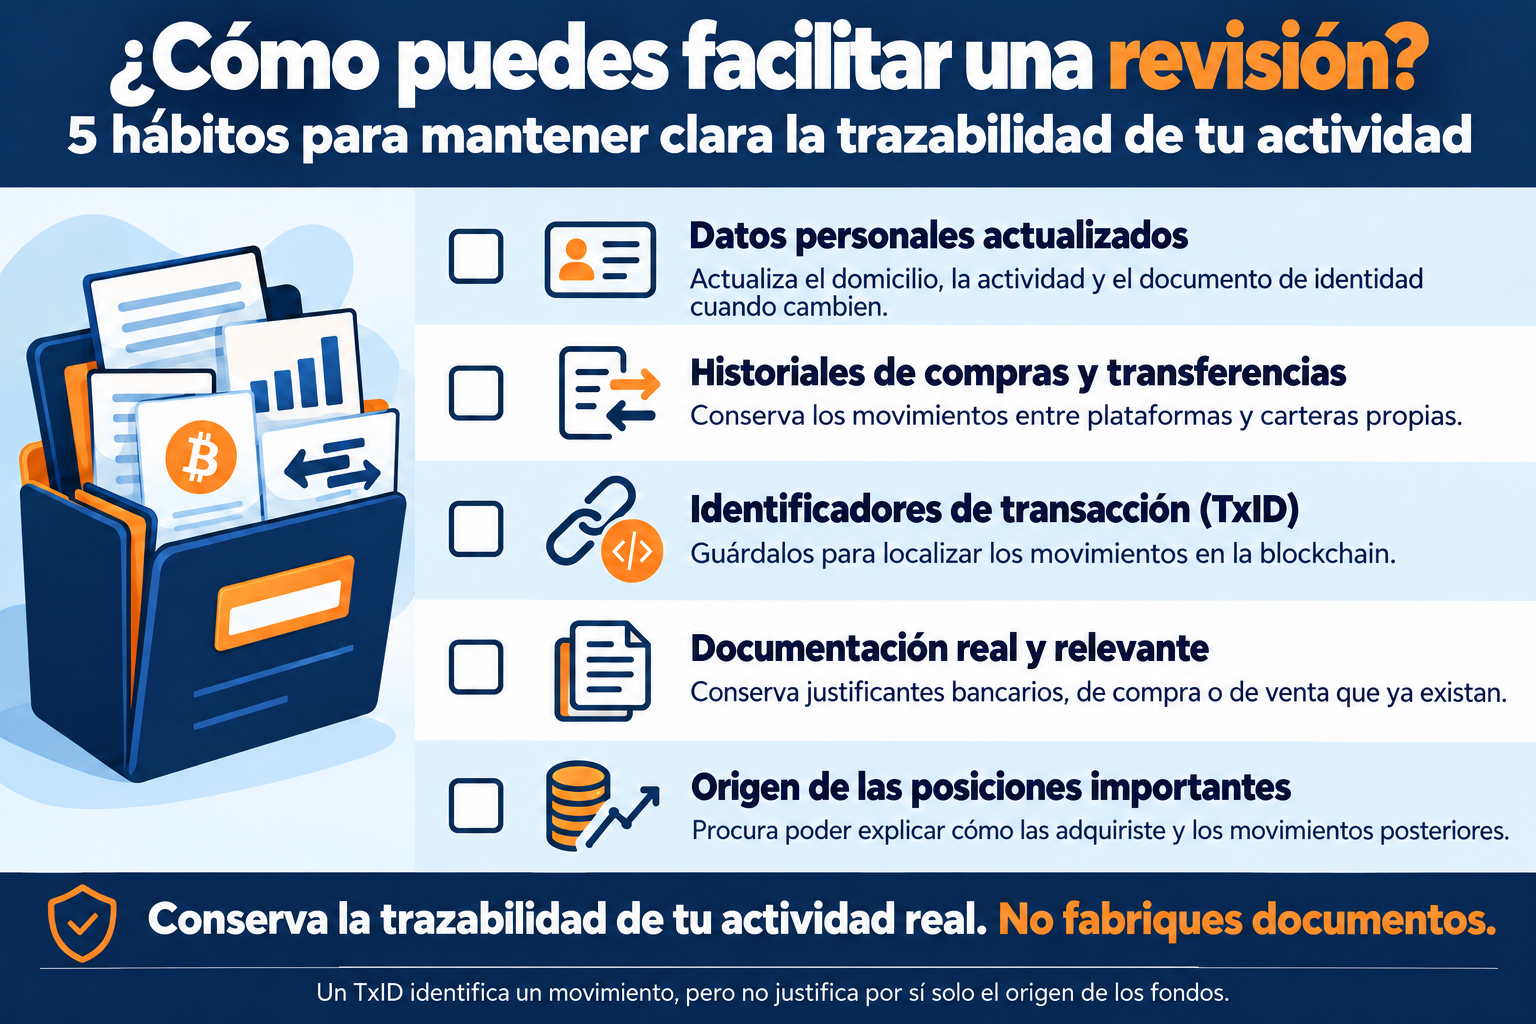
Se trata de mantener una trazabilidad coherente de lo que realmente has hecho. Si recibes una solicitud, responde con información veraz y pertinente, utilizando los canales oficiales y seguros de la plataforma.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.