
Tabla de Contenidos
Llevas semanas viendo subir un activo. Aparecen noticias, comentarios y capturas de ganancias. Cuando entras, el precio cambia de dirección y la seguridad se transforma en incertidumbre.
La secuencia ayuda a entender por qué los inversores compran caro y venden barato. Las subidas pueden generar prueba social y urgencia; las caídas, el deseo de frenar la pérdida a toda costa. Este comportamiento del inversor es comprensible, pero no inevitable.
Además, comprar caro y vender barato se reconoce con certeza después: nadie identifica el máximo ni el mínimo. Analizaremos el proceso, sin señalar cuándo actuar.
El ciclo desde la atención hasta la capitulación
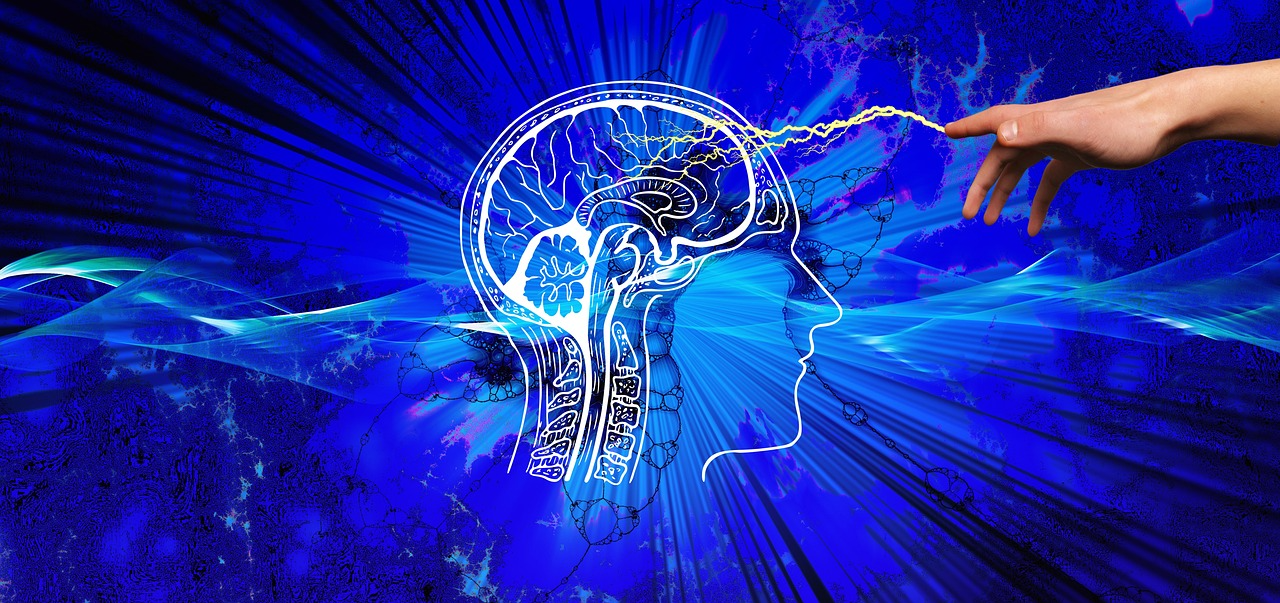
Este recorrido suele empezar mucho antes de la compra y puede desarrollarse así:
- El activo recibe poca atención.
- El precio sube y gana cobertura.
- La repetición genera confianza y urgencia.
- La entrada llega con expectativas elevadas.
- El giro del precio provoca incomodidad.
- La venta busca detener la pérdida y recuperar el control.
La secuencia ayuda a comprender cómo aparece el patrón de comprar caro y vender barato, pero no describe una ley. Las emociones pueden cambiar durante un ciclo de mercado, aunque no todos los activos ni todas las personas sigan necesariamente ese recorrido.
Una entrada tardía puede terminar con beneficios. También es posible vender durante una caída por información nueva, necesidades de liquidez o límites previos. Calificarlo siempre como venta por pánico simplificaría demasiado el comportamiento del inversor. Y es que la capitulación solo puede reconocerse al mirar atrás.
Por qué una subida puede parecer más segura
Una subida prolongada puede cambiar la percepción de un activo. Son varios los factores que explican por qué ese movimiento puede generar una sensación de seguridad:
- El pasado reciente pesa más. El sesgo de actualidad hace que los últimos movimientos influyan más que el historial completo. Si el precio lleva semanas avanzando, este sesgo de actualidad puede hacer que la tendencia parezca más estable de lo que es.
- La atención refuerza la confianza. Cuando un activo aparece constantemente en medios, redes y conversaciones, su popularidad puede interpretarse como una señal positiva, aunque no permita valorar sus riesgos.
- La oportunidad se une a la urgencia. El miedo a quedarse fuera puede hacer que esperar resulte difícil y favorecer decisiones como comprar en máximos sin revisar toda la información.
Una subida refleja la demanda, pero no garantiza que el precio vaya a seguir avanzando ni elimina los riesgos; por eso, el miedo a quedarse fuera no debería sustituir al análisis.
¿Comprar en un máximo histórico siempre significa comprar en el techo?
Conviene separar tres conceptos que a menudo se mezclan cuando el precio viene de una fuerte subida:
- Máximo histórico: es el precio más alto que un activo ha alcanzado hasta ese momento. Es un dato que puede observarse en tiempo real.
- Techo: es el punto a partir del cual comienza una caída relevante. Normalmente solo puede identificarse con perspectiva.
- Sobrevaloración: no depende únicamente del precio. Para determinarla pueden ser necesarios otros datos, como liquidez, actividad, adopción, ingresos, seguridad o regulación.
Por eso, comprar en máximos no equivale necesariamente a comprar en el punto más caro de todo el recorrido. De hecho, un activo puede marcar varios máximos consecutivos antes de retroceder, y nadie sabe de antemano cuál será el último.
Del mismo modo, comprar en máximos tampoco demuestra que el activo esté sobrevalorado. Confundir estas ideas puede alimentar el patrón de comprar caro y vender barato, porque convierte movimientos visibles en conclusiones que solo parecen evidentes después.
Por qué una caída puede provocar ventas
Cuando una posición pasa de una pequeña pérdida a una caída difícil de ignorar, la incertidumbre aumenta. Pueden aparecer respuestas distintas:
- Cerrar para frenar el malestar. La aversión a la pérdida puede favorecer una venta por pánico cuando seguir viendo caer el precio resulta cada vez más incómodo.
- Mantener para no reconocer la pérdida. La misma aversión a la pérdida también puede aplazar la venta. El estudio «La irrupción de las finanzas conductuales», de la Universidad Pontificia Comillas relaciona este efecto disposición con vender antes posiciones ganadoras y prolongar las perdedoras.
- Vender por una razón concreta. Información nueva, necesidad de liquidez, menor capacidad para asumir riesgo o un límite previo también pueden justificar una salida. Por eso, vender en mínimos no implica necesariamente una venta por pánico.
El contexto es fundamental para interpretar el comportamiento del inversor: el precio de salida, por sí solo, no explica la decisión.
Noticias, redes sociales y ganadores visibles
Una noticia puede pasar de un medio a redes sociales y vídeos hasta parecer respaldada por varias fuentes. A menudo todas parten de la misma información, y el sesgo de actualidad puede hacer que esa repetición pese todavía más durante una subida.
También interviene el sesgo de supervivencia: las capturas de beneficios, las predicciones acertadas y los activos que siguieron subiendo son más visibles que las pérdidas o los proyectos desaparecidos. Esa selección puede alimentar el miedo a quedarse fuera y favorecer decisiones como comprar en máximos.
Antes de tomar un caso como referencia, es recomendable comprobar la fuente original, la fecha de entrada, el capital expuesto, las comisiones, las pérdidas anteriores y los intereses de quien publica.
Un estudio de la UNAM sobre el efecto manada muestra que observar al grupo puede aportar información, aunque varias personas también pueden coincidir al recibir las mismas señales. Eso sí, analiza mercados bursátiles latinoamericanos, no criptoactivos.
Ejemplo hipotético de compra cara y venta barata
Imaginemos el «Activo A». Una persona empieza a seguirlo a 60 €, pero compra después de varias subidas y de una mayor presencia en medios y redes:
El ejemplo muestra el patrón de comprar caro y vender barato y una pérdida realizada de 310 €, pero no demuestra que 100 € fueran el techo ni que 70 € fueran el mínimo del ciclo de mercado.
Hablar de vender en mínimos exigiría que el recorrido posterior confirmara ese punto. Una venta por pánico podría explicar la salida, pero no es la única posibilidad: el activo podría recuperarse, seguir cayendo o estabilizarse. Mantener tampoco habría garantizado recuperar el dinero.
Así, comprar caro y vender barato describe la secuencia, no el movimiento posterior.
Diferencias con tendencia, aportaciones periódicas y rebalanceo
Operaciones parecidas en un gráfico pueden responder a reglas distintas. No todo movimiento que parezca comprar caro y vender barato refleja una reacción impulsiva.
Comprar después de una subida puede formar parte de una estrategia de tendencia; vender un activo que ha caído puede responder a un rebalanceo previsto.
Las aportaciones periódicas reducen la dependencia de una única entrada, pero siguen exigiendo una fecha inicial y un horizonte, y mantienen el riesgo de mercado.
La clave es saber qué regla guía el comportamiento del inversor. Ningún enfoque anticipa el siguiente ciclo de mercado ni protege frente a pérdidas.
Qué pueden demostrar los estudios sobre rentabilidad del inversor
Dos personas pueden invertir en el mismo fondo y obtener resultados distintos. El fondo registra su evolución durante un periodo determinado, pero cada partícipe entra, aporta o retira dinero en fechas diferentes.
- Rentabilidad del producto: mide cómo evoluciona la inversión durante el periodo analizado.
- Rentabilidad del inversor: incorpora cuándo entra y sale el dinero y qué cantidad se mueve.
Esta diferencia ayuda a entender por qué los inversores compran caro y venden barato, pero no demuestra que todo desfase se deba a comprar caro y vender barato. Una retirada puede responder a una necesidad de liquidez, a comisiones, al periodo estudiado o a la metodología.
Morningstar explica esta distinción en «Su rentabilidad no es la de su fondo», a partir del enfoque de Mind the Gap sobre la experiencia de los partícipes. Por eso, vender en mínimos tampoco puede deducirse de una cifra agregada. Para interpretar el comportamiento del inversor hacen falta la muestra, el periodo, los flujos de dinero y el método de cálculo originales.
Reglas que pueden reducir decisiones reactivas
Un plan previo no evita una mala decisión, pero puede limitar la improvisación:
- Objetivo escrito: deja claro por qué se abrió la posición y durante cuánto tiempo.
- Límite de riesgo: fija qué pérdida o exposición resulta asumible.
- Decisiones escalonadas: reparten entradas o salidas.
- Pausa: permite distinguir la información nueva de la mera repetición.
- Prueba contraria: define qué dato obligaría a revisar la hipótesis.
- Revisión externa: contrasta el razonamiento con alguien sin el mismo incentivo.
Escribir un plan puede reducir la improvisación, pero no elimina las emociones. También puede revisarse si aparece información relevante.
La CNMV, en su guía sobre economía conductual, recomienda sistematizar las decisiones y usar listas de comprobación para mitigar los sesgos, no hacerlos desaparecer. Estas herramientas tampoco predicen el mercado y siguen expuestas a pérdidas, costes y errores.
Cuándo vender después de una caída puede ser razonable
«No vender nunca» puede ser tan simplificador como reaccionar a cada descenso. La aversión a la pérdida puede influir en una decisión, pero cerrar una posición después de una caída también puede responder a razones concretas:
- Un deterioro verificable de los fundamentos del activo.
- Un fraude, un fallo de seguridad o un cambio regulatorio relevante.
- Una concentración mayor de la prevista dentro de la cartera.
- Un horizonte más corto o una necesidad de efectivo que antes no existía.
- Una exposición que ya no encaja con la capacidad personal de asumir pérdidas.
La decisión debe valorarse con la información disponible en ese momento. Si el precio se recupera después, eso no demuestra que vender fuera irracional; si continúa cayendo, tampoco significa que el desenlace pudiera anticiparse con certeza.
Del mismo modo, solo puede hablarse de vender en mínimos cuando el recorrido posterior confirma que ese precio fue realmente el punto más bajo.
Lo que este patrón no dice sobre el próximo movimiento
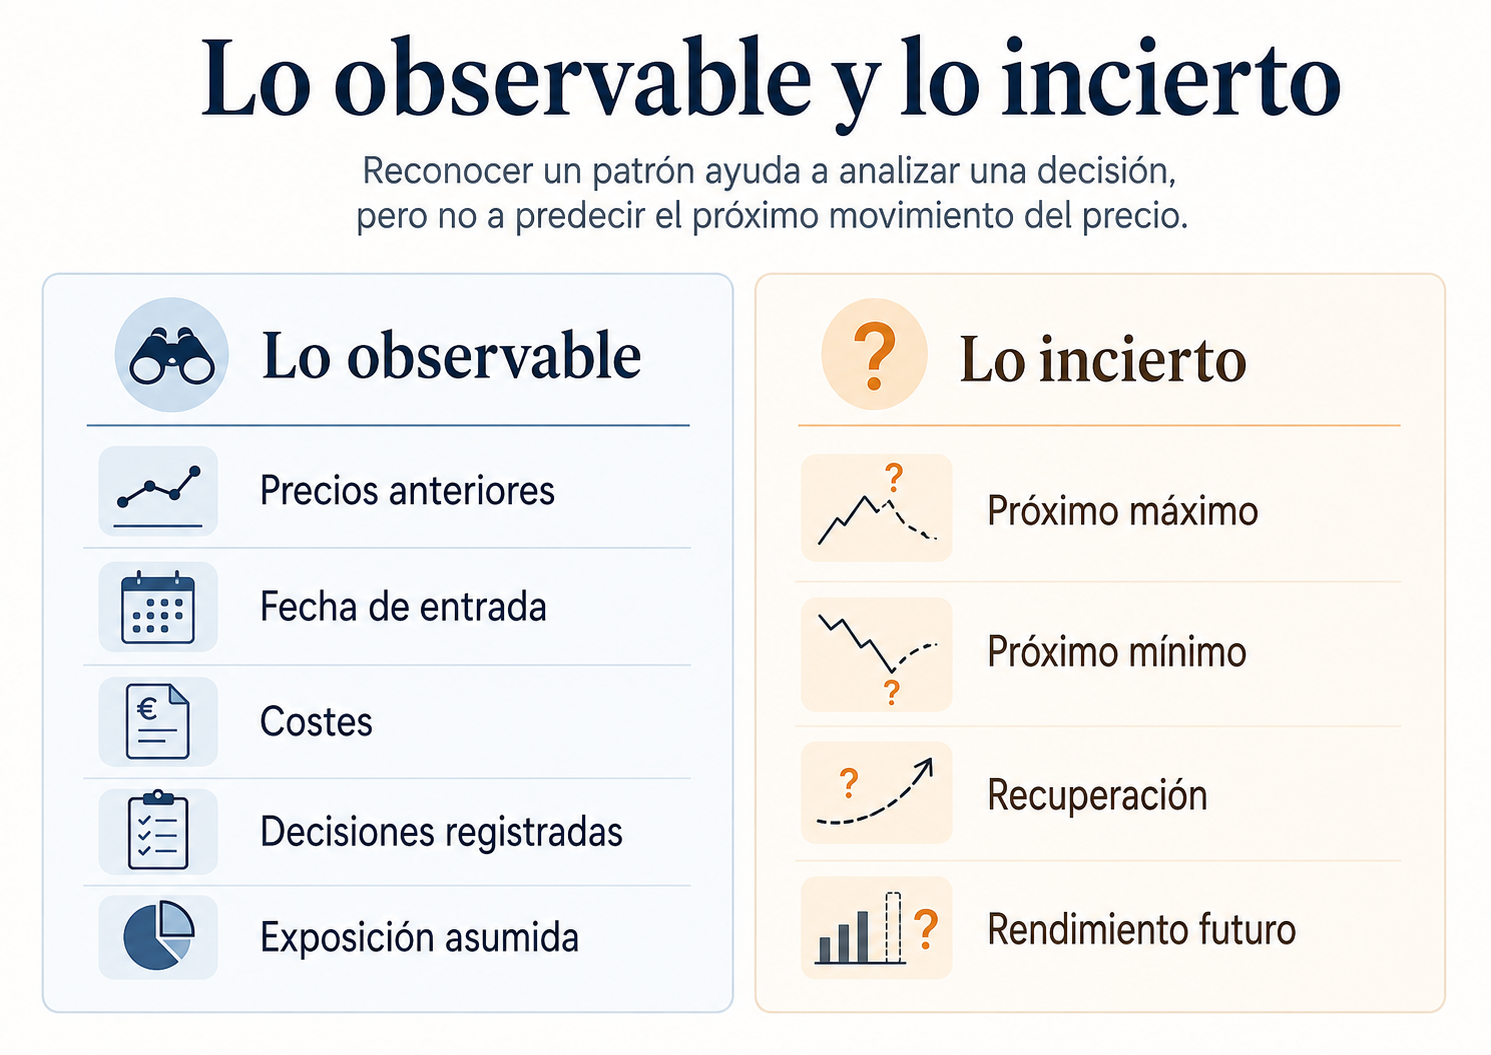
Reconocer una secuencia de euforia, entrada tardía, caída y venta puede ayudar a entender una decisión pasada, pero no permite anticipar qué hará el precio después.
Sí pueden observarse datos concretos: los precios anteriores, la fecha de entrada, los costes asumidos, la información disponible en ese momento y el tamaño de la exposición. En cambio, siguen siendo inciertos:
- el techo definitivo,
- el próximo mínimo,
- la duración de una caída
- y la rentabilidad futura.
Incluso cuando el recorrido parece encajar en un ciclo de mercado, las fases pueden repetirse, solaparse o romper el patrón esperado. Llamar a un momento «euforia» o «capitulación» puede servir para describirlo, pero no demuestra que el siguiente giro esté cerca.
Conclusión: el problema es la secuencia reactiva, no un techo visible
La confianza suele crecer después de una subida, cuando el activo gana atención. El miedo puede aparecer cuando la pérdida deja de ser abstracta.
El problema no es comprar en un máximo observable, sino dejar que la urgencia sustituya el análisis o que una caída cambie las reglas sin revisar la información.
Entender por qué los inversores compran caro y venden barato ayuda a observar mejor el proceso y a revisar mejor cada decisión tomada. Es bueno preguntarse: ¿qué dato justificó la entrada?, ¿qué evidencia cambió después? y ¿qué parte de la salida estaba definida de antemano?
Reconocer el patrón de comprar caro y vender barato no permite anticipar techos o suelos, evitar pérdidas ni garantizar mejores resultados.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.