
Tabla de Contenidos
En los últimos tiempos, y especialmente en el sector cripto, el marketing se ha convertido en una potente herramienta para atraer inversores. Sin embargo, y por muy atractivo que parezca, dejarse llevar tan solo por la narrativa ofrecida desde este punto de vista puede resultar arriesgado,
Y es que, como el objetivo del marketing es vender más, en ocasiones se utilizan técnicas que ensalzan las ventajas y disminuyen o incluso ocultan los riesgos. Por eso, por muy fiable que parezca, el deber de todo buen inversor es evaluar el riesgo más allá de la publicidad.
¿Pero cómo podemos desmaquillar la parte del marketing para verificar si el producto cumple con lo prometido? En este artículo te lo contamos.
Primer paso: aprender a separar el producto de la promesa
En inversiones impulsadas por entidades tradicionales, la normativa MiFID obliga a las entidades a proporcionar información clara sobre los riesgos y a evaluar si el producto es adecuado para el perfil del inversor. En el sector cripto, esta protección regulatoria es todavía difusa, aunque se está trabajando en ello.
Más allá de regulaciones, aprender a diferenciar el producto de la promesa es el primer objetivo a la hora de invertir. Es decir, hay que aprender a verificar que hay tras las palabras que se utilizan para venderte la oportunidad de inversión.
Y ojo, no es que las palabras sean por defecto mentira, pueden ser totalmente ciertas. Pero en ocasiones se le añade una capa de maquillaje que puede no estar respaldada por hechos y datos. Con un poco de desmaquillante y preguntas, podemos descubrir qué esconden las palabras:
- ¿Por qué un producto se presenta como estable? Habrá que investigar qué mecanismos respaldan esa estabilidad.
- Si habla de protección, habría que preguntarse qué tipo de protección lo respalda, qué riesgos y situaciones cubre o cuáles son sus límites.
- Lo mismo ocurre con expresiones como ingresos pasivos, institucional, o bajo riesgo. Las palabras son solo palabras hasta que se contrastan con hechos verificables, datos objetivos y mecanismos técnicos concretos que las sustenten.
Un proyecto serio no solo te prometerá rendimientos, sino que te mostrará exactamente cómo se generan, quién los respalda, qué riesgos existen y en qué condiciones podrían no cumplirse las expectativas.
¿Sabías que... la ley MiCA (Markets in Crypto-Assets), aprobada por la UE en 2023, es el primer marco regulatorio integral para criptoactivos a nivel europeo? Esta normativa busca precisamente establecer requisitos de transparencia similares a los de MiFID, obligando a los emisores de criptoactivos a proporcionar toda la información necesaria para evaluar el riesgo
Segundo paso: Empieza por el mecanismo de pérdida
El mecanismo de pérdida en inversión hace referencia a las herramientas, reglas y sistemas que determinan cómo y bajo qué circunstancias puedes perder tu dinero en un proyecto o activo concreto. Y también cómo un producto hace frente a momentos adversos para que estos no afecten negativamente a los inversores.
Pues, aunque suene contraintuitivo, esta es muchas veces la mejor forma de analizar cualquier inversión. Es decir, no pensar en cuánto voy a ganar, sino en qué riesgos corro, qué puede ocurrir en el peor de los escenarios y cómo o cuánto dinero puedo perder si invierto. Para ello debes tener en cuenta riesgos como:
- Riesgo de mercado: el precio del activo puede caer.
- Riesgo de crédito: una empresa, banco o contraparte puede no cumplir sus obligaciones.
- Riesgo de impago: los pagos prometidos pueden no producirse.
- Apalancamiento: el uso de financiación o derivados puede ampliar las pérdidas.
- Riesgo de divisa: una variación del tipo de cambio puede reducir el valor expresado en euros.
- Concentración: una exposición elevada a un solo emisor, sector, país o activo puede aumentar el impacto adverso.
- Liquidez: cuán fácil o difícil es vender o recuperar el dinero
- Custodia: quién los mantiene y qué estructura jurídica utiliza
- Riesgo operativo: errores, interrupciones o fallos de procesos
- Riesgo regulatorio: cambios normativos o diferencias de protección jurídica
Teniendo en cuenta todo esto, la idea es recrear un escenario adverso pero razonablemente habitual y otro más extremo, aunque plausible. Así, poniéndote en los zapatos de lo peor, podrás decidir si estás dispuesto a asumir esas consecuencias.
¿Sabías que... se ha regulado la publicidad sobre los criptoactivos en la Circular 1/2022, de 10 de enero, de la Comisión Nacional del Mercado de Valores, relativa a la publicidad sobre criptoactivos presentados como objeto de inversión. La publicidad sobre criptoactivos debe ser clara, imparcial y no engañosa.
Relacionar el riesgo con plazo, liquidez y capacidad de pérdida
A pesar de que los productos financieros ofrecen las mismas condiciones para todos, la situación individual de cada inversor cambia las reglas del juego por completo.
Un mismo producto puede ser adecuado para un perfil e inadecuado para otro por la forma en que se relaciona con las circunstancias personales del inversor: su horizonte temporal, su necesidad de liquidez y su capacidad real de asumir pérdidas sin comprometer su estabilidad financiera o sus objetivos vitales.
No es lo mismo necesitar el dinero en seis meses que en 5 años, poder o no recuperar tu dinero sin condiciones adversas o invertir dinero que realmente puedes necesitar. Cada una de estas variables debe modificar el nivel de riesgo que deberías estar dispuesto a tolerar.
Entender qué se posee jurídicamente
Entender en qué producto estás invirtiendo también implica saber qué derechos reales tienes sobre ese activo y qué protección legal te ampara.
No es lo mismo adquirir acciones de una sociedad que prestar dinero mediante deuda, comprar participaciones de un fondo, contratar un derivado o adquirir derechos vinculados a un token.
Para saber exactamente qué estás adquiriendo, debes revisar la documentación legal del producto: términos y condiciones, contratos de custodia, white paper (en el caso de criptoactivos), folletos informativos o prospectos. Estas fuentes deben aclarar si eres propietario directo del activo, si tienes un derecho de crédito frente a un intermediario, o si tu posición depende de un contrato con terceros.
Comprobar liquidez y condiciones de salida
Una parte importante del mecanismo de pérdida consiste en comprobar si realmente puedes recuperar tu dinero cuando lo necesites y en qué condiciones. Porque la realidad es que la liquidez de un proyecto, así como las condiciones de salida, suman o restan riesgo real a tu inversión.
Es importante preguntarse: ¿hay períodos de bloqueo o penalizaciones por retirada anticipada? ¿Existen periodos de aviso previo para poder retirar fondos? ¿Qué volumen de operaciones diarias tiene el activo y qué tan fácil sería venderlo? ¿Hay restricciones geográficas o técnicas que puedan impedirte acceder?
Además, también debes tener en cuenta el efecto conocido como slippage, que se produce cuando el precio al que finalmente ejecutas una operación de compra o venta es diferente al precio que esperabas obtener. Esto ocurre especialmente en mercados con baja liquidez o alta volatilidad.
Leer el indicador de riesgo con sus supuestos
En inversiones tradicionales reguladas, los productos suelen incluir un indicador de riesgo, generalmente representado en una escala del 1 al 6, donde 1 es riesgo muy bajo y 6 es riesgo muy alto.
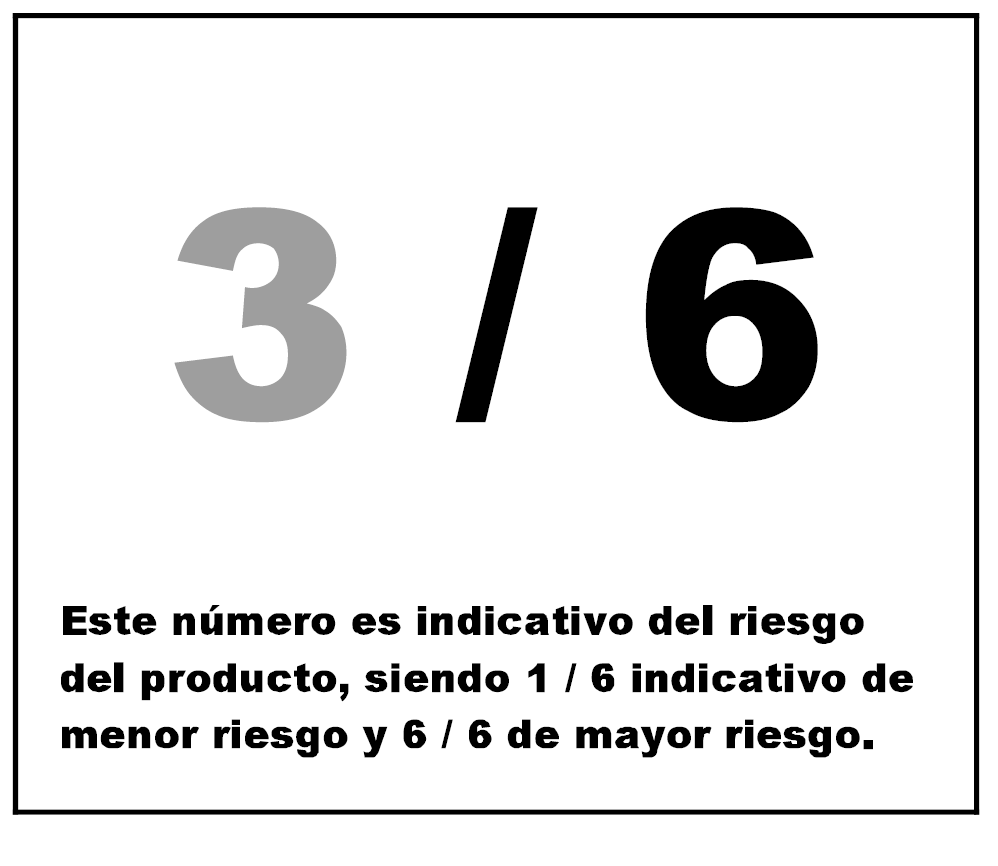
Normalmente es un buen indicador, aunque tampoco hay que confiar al 100%, ya que, tal como indica la CNMV, la categoría 1 no significa que una inversión esté libre de riesgo.
Este indicador de riesgo lo encontrarás en el documento de datos fundamentales para el inversor (DFI) o en el KID (Key Information Document), documentos obligatorios en productos de inversión regulados en Europa. Además, también encontrarás otra información práctica, así como los escenarios de rentabilidad histórica y esperada, los costes aplicables y el objetivo de inversión del producto.
Revisar escenarios de rentabilidad y tensión
En cuanto a los escenarios de rentabilidad, estos documentos suelen mostrar proyecciones en diferentes contextos: uno desfavorable, uno moderado y otro favorable. También se suele incluir un escenario de tensión, que refleja qué podría ocurrir si el mercado atraviesa condiciones extremas o adversas prolongadas.
Estos escenarios no son predicciones exactas, sino simulaciones basadas en datos históricos o modelos estadísticos que te permiten visualizar cómo podría comportarse tu inversión en distintas situaciones de mercado.
Cómo costes, apalancamiento y divisa pueden ampliar el riesgo
Ojo también con calcular las posibles pérdidas sin tener en cuenta los costes asociados al producto. Las comisiones, custodia, entrada o salida pueden ampliar aún más las pérdidas.
Por ejemplo, imaginemos una inversión hipotética de 10.000 € que pierde un 15 % durante un periodo determinado. La caída inicial sería de:
10.000 € × 15 % = 1.500 € de pérdida y 8500 € de capital
Si además existe una comisión anual, costes de transacción o exposición a una divisa extranjera, el resultado final puede diferir todavía más.
Por otro lado, y tal como indica ESMA en su guía de Riesgos de las inversiones en productos complejos, el apalancamiento es una herramienta que te permite operar con más dinero del que tienes en tu cuenta, pero también puede multiplicar tus pérdidas de forma rápida. Así que, si lo vas a utilizar, debes tenerlo en cuenta como elemento que aumenta el riesgo.
Verificar proveedor, custodia y contrapartes
Otro punto que hay que verificar a la hora de evaluar el riesgo de una inversión es la solidez y fiabilidad de quien está detrás del producto. No basta con que la inversión parezca técnicamente sólida si las entidades que la gestionan custodian o garantizan no lo son.
Hay que investigar quién emite el producto y custodia los activos, qué experiencia y solvencia tiene, si está regulado y bajo qué jurisdicción opera.
En el caso de los activos tradicionales, los registros de la CNMV y su buscador de entidades advertidas pueden ser herramientas útiles para verificar si una entidad está autorizada o si ha sido objeto de advertencias por parte del regulador.
En el sector cripto debe ser el propio inversor quien realice una investigación profunda a través de webs corporativas, foros, redes sociales, comunidades y auditorías de código.
Contrastar mensajes con documentos y cifras
Cada palabra o expresión utilizada en el material promocional de un producto de inversión debe poder verificarse con un hecho sólido.
Las palabras, y más cuando está en juego tu dinero, son solo promesas hasta que se respaldan con hechos contrastables. En la siguiente tabla vemos ejemplos de expresiones comunes y qué documentos deberías comprobar para verificarlas:
Escenario práctico de evaluación
Imaginemos un producto hipotético anunciado como una inversión que proporciona «ingresos estables» y una rentabilidad anual del 6 %. En lugar de aceptar la descripción, podemos dividir el análisis en varios puntos a verificar:
- Precio: ¿De qué depende el valor del activo? ¿Puede caer y cuánto?
- Emisor: ¿Quién recibe el dinero y quién tiene la obligación de pagar los rendimientos?
- Liquidez: ¿Puede venderse cualquier día o existen periodos de bloqueo?
- Divisa: ¿Los activos y los pagos están denominados en euros?
- Costes: ¿Qué comisiones se descuentan de la rentabilidad anunciada?
Si el producto invierte en activos denominados en dólares y tiene un coste total del 1,5 %, la rentabilidad neta real sería del 4,5 % en el mejor de los casos, siempre que el tipo de cambio eurodólar se mantenga estable.
Si además, el plazo de permanencia recomendado es de 3 años y existe un periodo de bloqueo de 6 meses, estaríamos ante un producto con liquidez limitada.
El análisis, por tanto, cambia según el plazo disponible, las condiciones de salida y las circunstancias en las que podría necesitarse el capital, sin que eso permita declarar por sí solo que el producto sea adecuado o inadecuado para una persona concreta.
Señales de alerta y excepciones
Y hasta ahora hemos estado hablando de productos de inversión habituales que usan el marketing de manera moderada para atraer inversores, pero que además, ofrecen la información necesaria para que puedas realizar tu propio análisis de riesgo.
Sin embargo, existen casos en los que el marketing se vuelve agresivo o directamente engañoso, y en los que la información disponible es insuficiente, confusa o inexistente. En estos casos, existen ciertas señales que deberían activar tu sentido arácnido de alerta:
- Urgencia y presión para que inviertas
- Rentabilidad muy alta garantizada
- Entidad desconocida o de la que exista información confusa o nula
- Falta de documentación
- Ausencia de información sobre riesgos o mecanismos de funcionamiento
- Comunicación únicamente a través de canales informales o redes sociales sin presencia institucional verificable
Cuando te encuentres con alguna de estas señales, lo más prudente es detenerte y no invertir hasta haber aclarado completamente todos los puntos anteriores. Solo así podrás confirmar o desmentir lo que se te está ofreciendo.
Cuando puede ser necesario apoyo profesional
A pesar de que toda esta información puede ayudarte a evaluar el riesgo de una inversión por ti mismo, existen situaciones en las que puede ser recomendable o incluso necesario contar con asesoramiento profesional independiente.
Cuando el producto es complejo, cuando la cantidad a invertir es alta, si vas a utilizar apalancamiento, si tienes dudas fiscales o los documentos que encuentras son confusos... Invertir en un buen asesoramiento te puede ahorrar mucho dinero y disgustos.
Conclusión: una afirmación de riesgo depende de sus condiciones
Ha quedado claro: evaluar el riesgo de una inversión no puede reducirse a aceptar un mensaje comercial o a confiar en una promesa de rentabilidad. Cualquier afirmación sobre el nivel de riesgo de un producto debe sustentarse en documentos verificables, datos, mecanismos técnicos claros y condiciones.
Solo si puedes comprender exactamente qué estás adquiriendo, el riesgo que estás tomando y qué protecciones reales existen, estarás en condiciones de tomar una decisión responsable sobre si ese producto es adecuado para ti, sin importar lo que diga el marketing o cuán atractiva parezca la oportunidad sobre el papel.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.