
Tabla de Contenidos
Imagina que quieres conocer la rentabilidad media de unos fondos que se lanzaron hace diez años. Si consultas solo los que siguen abiertos, faltarán aquellos que cerraron o fueron absorbidos, algunos de ellos tras obtener malos resultados. Al calcular la media con estas omisiones, el conjunto puede parecer más rentable de lo que en realidad fue. Esa distorsión se llama sesgo de supervivencia.
No siempre se ocultan datos a propósito. Es como leer historias de empresarios exitosos sin conocer las de quienes aplicaron ideas parecidas y fracasaron.
El sesgo de supervivencia en inversión también afecta a empresas y criptoactivos. En este artículo veremos cómo reconocerlo.
Cómo entra el sesgo en los datos de inversión
Imagina una base con 100 fondos disponibles en 2016. Durante la década siguiente, algunos cierran, otros se fusionan y otros dejan de comercializarse. Si en 2026 consultas únicamente los 60 que permanecen abiertos, el análisis ya no representa el grupo inicial.
Así aparece el sesgo de supervivencia en rankings, comparadores, bases de datos, historiales de gestoras o materiales comerciales. Estas fuentes suelen mostrar la oferta disponible hoy, mientras que un análisis histórico completo intenta reconstruir todos los productos existentes al comienzo del periodo, sigan activos o no.
En el sesgo de supervivencia en inversión, el denominador es decisivo. Primero hay que saber cuántos casos comenzaron. Si los desaparecidos obtuvieron peores resultados, una muestra formada solo por supervivientes puede presentar una rentabilidad superior a la del grupo original.
Diferencia entre supervivencia, selección y disponibilidad
Aunque se parecen, estos sesgos producen una visión parcial por caminos diferentes:
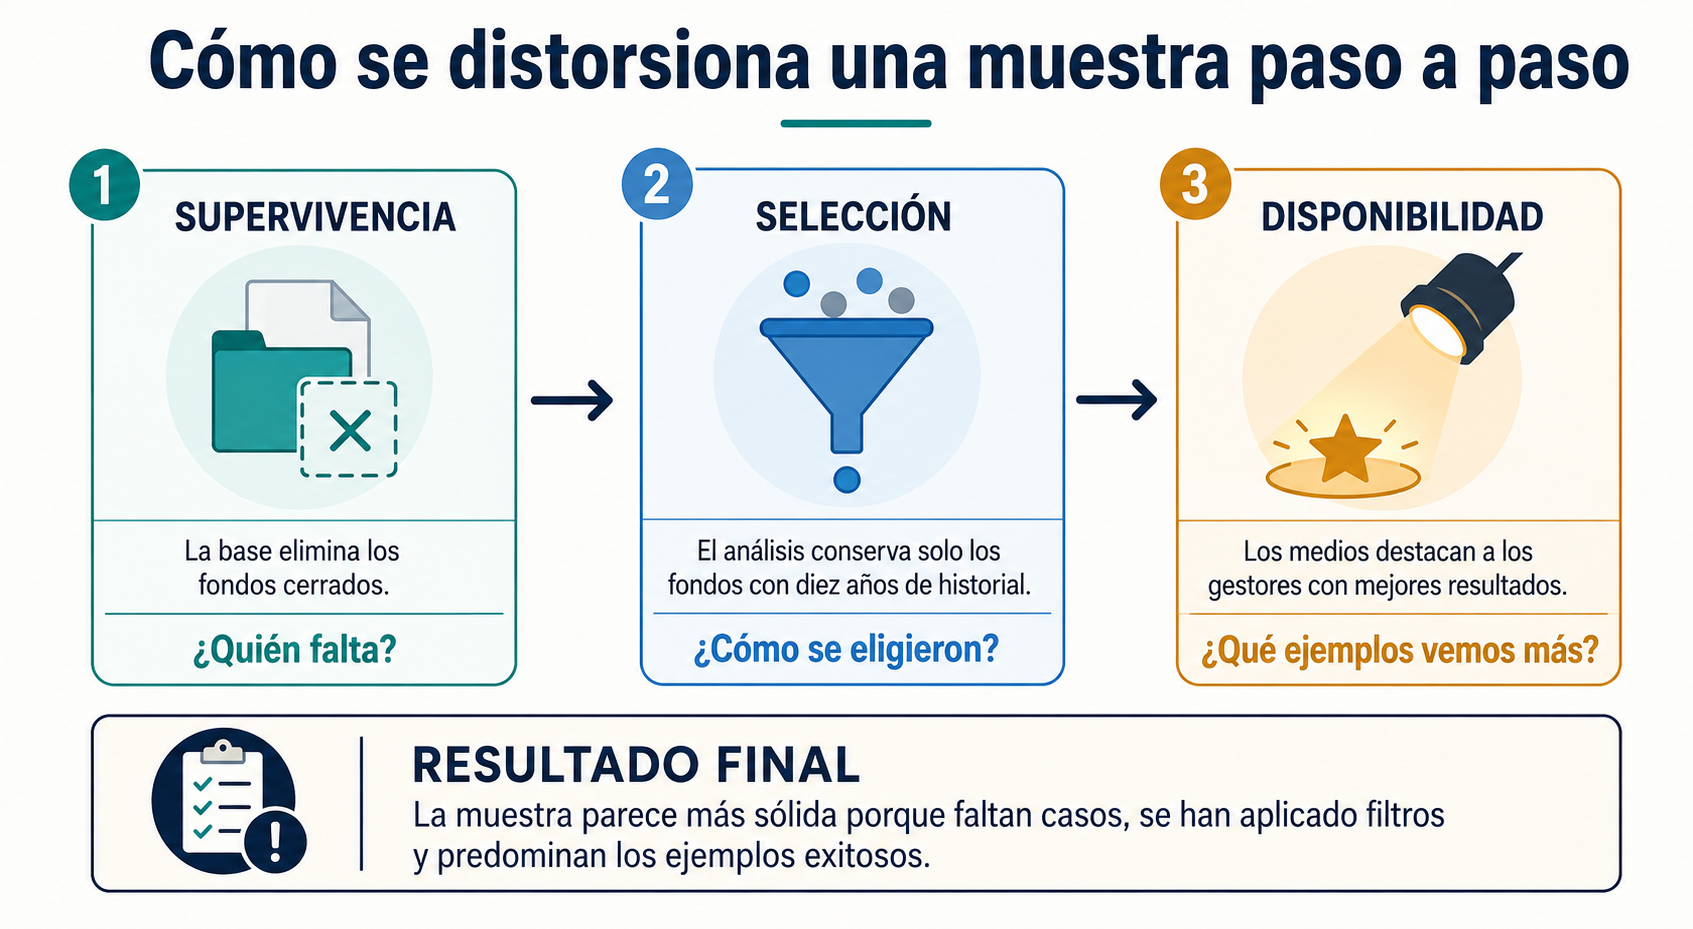
- Sesgo de supervivencia: faltan los casos que no llegaron al final del periodo. La pregunta para detectarlo es «¿quién desapareció?».
- Sesgo de selección: el grupo de estudio se crea con criterios que excluyen determinados casos. Aquí hay que preguntar «¿cómo se formó la muestra?».
- Disponibilidad: se da más importancia a ejemplos fáciles de encontrar o recordar. La pregunta es «¿qué casos resultan más visibles?».
Pueden coincidir. Un comparador puede excluir fondos cerrados y un analista elegir después solo los productos con diez años de historial. Los gestores exitosos suelen aparecer más en medios y resultar más fáciles de recordar.
A continuación veremos cómo el sesgo del superviviente y estas distorsiones afectan al análisis de fondos, índices e historiales de gestores.
Fondos cerrados o fusionados
El catálogo actual puede omitir fondos liquidados, absorbidos, fusionados o retirados. Los fondos desaparecidos no siempre dieron pérdidas: una fusión también puede responder al tamaño, los costes o una reorganización. El sesgo de supervivencia aparece si esos casos se eliminan sin conservar sus rendimientos. Un fondo cerrado no equivale necesariamente a una pérdida total, pero excluirlo puede cambiar la imagen del conjunto.
Para calcular la rentabilidad histórica, conviene partir de una fecha concreta e incluir todos los fondos que existían en ese momento, aunque después cerraran o se fusionaran. Una base puede enlazar el fondo fusionado con el producto recibido por los partícipes.
Ferruz, Muñoz y Vargas aplicaron este enfoque en Sesgos en los modelos de sincronización tradicionales y advirtieron que exigir cierta amplitud de datos históricos puede introducir sesgo de anticipación.
Empresas que salieron de un índice
Un índice cambia con el tiempo. Una empresa puede salir por quiebra, adquisición, fusión, tamaño o cambios en las reglas.
La guía ¿Qué son los índices de referencia?, de la CNMV, explica que los administradores definen la metodología, seleccionan los componentes y los revisan periódicamente. Por eso, una reconstrucción fiable utiliza la composición real de cada fecha.
En cambio, una simulación que aplica hacia atrás las empresas actuales elimina compañías que entonces sí formaban parte del mercado. Los datos históricos deben reflejar las altas, bajas, ponderaciones y operaciones corporativas de cada periodo. La pregunta clave es: «¿Estoy viendo el índice de entonces o sus componentes actuales?».
Simulaciones, clasificaciones e historiales de gestores
Imagina que simulas con los fondos disponibles hoy cómo habría funcionado una estrategia en el pasado. El cálculo ya conoce los productos supervivientes. Ese sesgo de supervivencia puede inflar un backtest, una clasificación o el historial de una gestora.
Puede aparecer el sesgo de incubación o backfill: el fondo se añade a la base después de destacar, junto con los resultados que había obtenido anteriormente. Para reproducir el pasado, cada decisión debe utilizar la información disponible entonces.
Una metodología clara especifica qué productos se incluyeron al comienzo, además de los cierres, las sustituciones, los costes y las reglas de rebalanceo. La ESMA establece en sus directrices publicitarias para fondos que los resultados pasados o simulados deben basarse en datos históricos e indicar periodo y fuente.
Aun así, una rentabilidad histórica simulada no equivale a resultados de inversión obtenidos en condiciones reales.
Ejemplo con y sin los casos que faltan
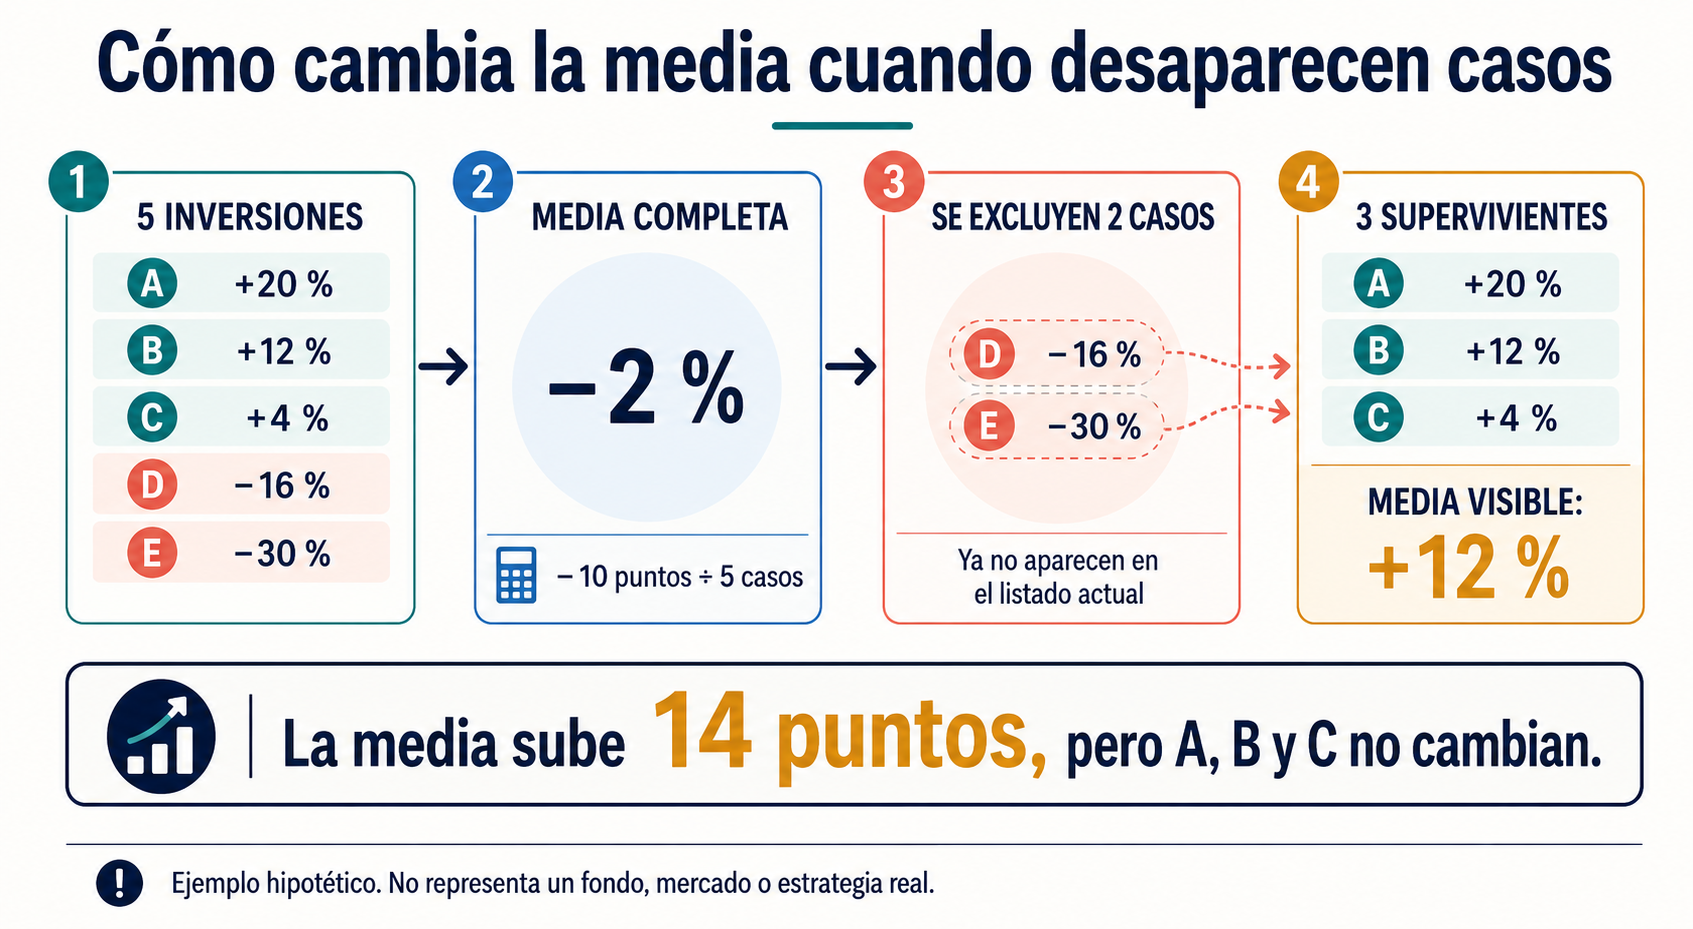
Veamos un ejemplo hipotético. Cinco fondos se incorporan al análisis al comienzo del mismo periodo. Al terminar, A, B y C siguen activos, mientras que D cierra y E se liquida.
Con los cinco casos, los resultados de inversión suman −10 puntos: +20, +12, +4, −16 y −30. Al dividir esa suma entre cinco, la media completa es del −2 %. Si se conservan únicamente A, B y C, la suma asciende a 36 puntos y, al dividirla entre tres, la media alcanza el 12 %.
Este es el mecanismo del sesgo de supervivencia: cambia el grupo utilizado para calcular la media. Eliminar los dos fondos desaparecidos eleva la media 14 puntos porcentuales. Retirar dos casos cambia la media del −2 % al 12 %, aunque ninguna inversión superviviente haya mejorado su resultado.
El ejemplo no permite extraer conclusiones generales. El ejercicio muestra cómo una muestra incompleta puede alterar una media, pero no estima el efecto real en ningún fondo, mercado o estrategia.
Cómo puede cambiar una decisión de inversión
Si una categoría conserva solo fondos o gestores activos, el historial parecerá más favorable. Puede interpretarse como prueba de habilidad o menor riesgo, aunque esa impresión proceda de los casos ausentes.
El sesgo de supervivencia en inversión puede influir al seleccionar fondos, comparar gestoras, evaluar gestores o crear expectativas sobre una estrategia. Unos resultados de inversión sólidos pueden alimentar el exceso de confianza e infravalorar el riesgo.
La muestra produce la distorsión estadística; el exceso de confianza puede aparecer después, al interpretarla. Por eso, las decisiones de inversión también dependen del riesgo, los costes, la metodología utilizada y de las condiciones actuales del mercado. Un historial largo aporta un contexto, pero la longevidad no demuestra calidad futura ni garantiza mejores decisiones de inversión.
Sesgo de supervivencia en los criptoactivos
Una base con criptomonedas disponibles hoy puede dejar fuera tokens retirados, proyectos abandonados, plataformas cerradas, productos desaparecidos y pares sin negociación. Esa ausencia puede hacer que el mercado pasado parezca más sólido de lo que fue.
Reconstruirlo es difícil: un activo puede cambiar de nombre, migrar a otra red o dividirse mediante una bifurcación. La falta de liquidez y de un precio final fiable complican la valoración. Los datos históricos deben explicar cómo se trataron esos casos.
El sesgo de supervivencia en inversión también aparece cuando una simulación elige las criptomonedas con mayor capitalización actual y lleva esa selección hacia atrás. En la fecha inicial aún no se sabía qué proyectos ocuparían esas posiciones.
Un trabajo universitario de la Universidad Rey Juan Carlos estudió la evolución de la supervivencia entre 2017 y 2023. Ese periodo permite observar el sesgo del superviviente, pero sus resultados no son una estimación universal.
Cómo comprobar si los datos incluyen a quienes no sobrevivieron
Para detectar un posible sesgo de supervivencia, no basta con mirar la rentabilidad publicada. Estas seis preguntas ayudan a entender qué contiene realmente la muestra:
- ¿Qué productos había al principio? Hay que saber cuáles existían en la fecha de partida, no solo cuáles continúan disponibles.
- ¿Se incluyen los cierres y las fusiones? La metodología debe explicar cómo trata las liquidaciones, absorciones y fondos desaparecidos.
- ¿La composición es histórica? Cada periodo tendría que utilizar los componentes que le correspondían en ese momento.
- ¿Cómo se tratan los datos ausentes? La falta de información no equivale automáticamente a una rentabilidad del 0 %.
- ¿Se incluyen los costes y la liquidez? Las comisiones y la dificultad para operar pueden modificar la rentabilidad histórica.
- ¿Se explican las exclusiones? Una etiqueta como «sin sesgo» no sustituye una metodología detallada.
Estas preguntas también permiten reconocer un posible sesgo de selección. Además, no todos los historiales empiezan en la misma fecha: comparar periodos de distinta longitud puede alterar el resultado. Revisar los datos históricos aporta contexto a las decisiones de inversión, pero no elimina la incertidumbre sobre lo que ocurrirá en el futuro.
Cómo intentan corregirlo los proveedores de datos
Para reducir el sesgo de supervivencia, pueden aplicar estas correcciones:
- Conservar los fondos liquidados o fusionados.
- Mantener las empresas excluidas de los índices.
- Reconstruir la composición correspondiente a cada fecha.
- Asignar identificadores permanentes, aunque un producto cambie de nombre.
- Registrar las fechas y los motivos de salida.
- Incorporar operaciones corporativas y precios finales, cuando existen.
Algunas bases separan los productos activos de los inactivos. De este modo, permiten reconstruir el escenario que podía observarse en una fecha concreta.
Sin embargo, una base más amplia puede contener lagunas, errores de identificación o activos sin un valor final fiable. Su metodología debe explicar cómo trata las fusiones, adquisiciones, migraciones y observaciones ausentes. Una base más completa reduce una distorsión concreta; no convierte una simulación en una predicción ni garantiza que los datos estén libres de errores.
Qué no resuelve esta corrección
Recuperar los casos ausentes mejora la muestra, pero no corrige todos los problemas. Una base puede incluir empresas desaparecidas y seguir aplicando al pasado información futura. También pueden mantenerse estas distorsiones:
- Sesgo retrospectivo: utilizar datos que no estaban disponibles en la fecha analizada.
- Sesgo de selección: elegir activos o periodos después de observar sus resultados.
- Sobreajuste: modificar una estrategia hasta que encaje especialmente bien con el pasado.
- Muestras cortas: estudiar un periodo que no incluye suficientes condiciones de mercado.
- Costes y liquidez: suponer compras o ventas que no habrían podido ejecutarse.
- Cambios metodológicos: comparar series creadas mediante reglas diferentes.
Una estrategia puede presentar buenos resultados de inversión porque fue diseñada después de conocer el desenlace. Esto no significa que su lógica sea falsa, pero el historial requiere cautela. Corregir el sesgo de supervivencia completa el análisis, aunque no demuestra causalidad ni garantiza que el resultado pueda repetirse.
Conclusión: pregúntate quién falta antes de confiar en la media
Una media o tasa de éxito solo tiene sentido tras definir el grupo original. El denominador importa: no es igual calcular el resultado entre todos los productos que comenzaron un periodo que únicamente entre los que llegaron al final.
Ante cualquier historial, conviene plantear tres preguntas: ¿quién estaba al principio?, ¿quién falta ahora? y ¿cómo se trataron sus resultados? El sesgo del superviviente no vuelve inútiles los historiales, pero obliga a entender sus límites.
Esa diferencia permite valorar mejor las decisiones de inversión. Antes de confiar en una media, conviene entender quién quedó dentro, quién quedó fuera y por qué.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.