
Tabla de Contenidos
Imagina dos inversiones. Una cambia de precio a diario; la otra parece inmóvil durante meses. La primera puede parecer más peligrosa, aunque la segunda quizá sea difícil de vender o dependa de un emisor con problemas.
La volatilidad mide cuánto varían los rendimientos durante un periodo específico. El riesgo es más amplio: incluye la posibilidad de perder dinero, no recuperarlo cuando se necesita o incumplir el objetivo.
Por eso, volatilidad y riesgo no son conceptos equivalentes. La volatilidad puede ser una señal útil dentro del riesgo de inversión, pero no lo resume por completo.
Cómo se mide la volatilidad
Para medir la volatilidad de precios, normalmente se calculan los rendimientos diarios, semanales o mensuales y se observa cuánto se alejan de su promedio. La desviación estándar resume esa dispersión: una cifra mayor refleja movimientos más amplios.
La cifra puede anualizarse para usar una escala común, pero eso no vuelve comparables resultados de métodos distintos. El cálculo depende de:
- La ventana temporal elegida.
- La frecuencia de los datos.
- La moneda utilizada.
- La presencia de movimientos atípicos.
Antes de interpretar la volatilidad del mercado, es aconsejable comprobar cómo se obtuvo. Una desviación estándar calculada con datos diarios del último mes puede diferir de otra basada en cinco años de observaciones mensuales.
La volatilidad registra subidas y bajadas. Una subida pronunciada también eleva la cifra, aunque no represente una pérdida. Esa simetría ayuda a entender por qué volatilidad y riesgo no son equivalentes.
Volatilidad histórica e implícita
Podemos observar cuánto se ha movido un activo o qué oscilaciones espera el mercado. Ambas perspectivas miden la volatilidad, pero responden a preguntas diferentes.
- Volatilidad histórica: utiliza rendimientos pasados y depende de la ventana elegida. Incluir una crisis reciente puede elevar la cifra; excluirla, suavizarla.
- Volatilidad implícita: se obtiene de los precios de las opciones y refleja la magnitud de movimiento esperada para un plazo futuro. No indica la dirección ni constituye una predicción segura.
No todos los activos tienen opciones líquidas que aporten señales fiables. Aunque la volatilidad del mercado brinda contexto, usar expectativas no resuelve la comparación volatilidad vs riesgo ni permite anticipar una pérdida.
Qué incluye el riesgo además del movimiento del precio
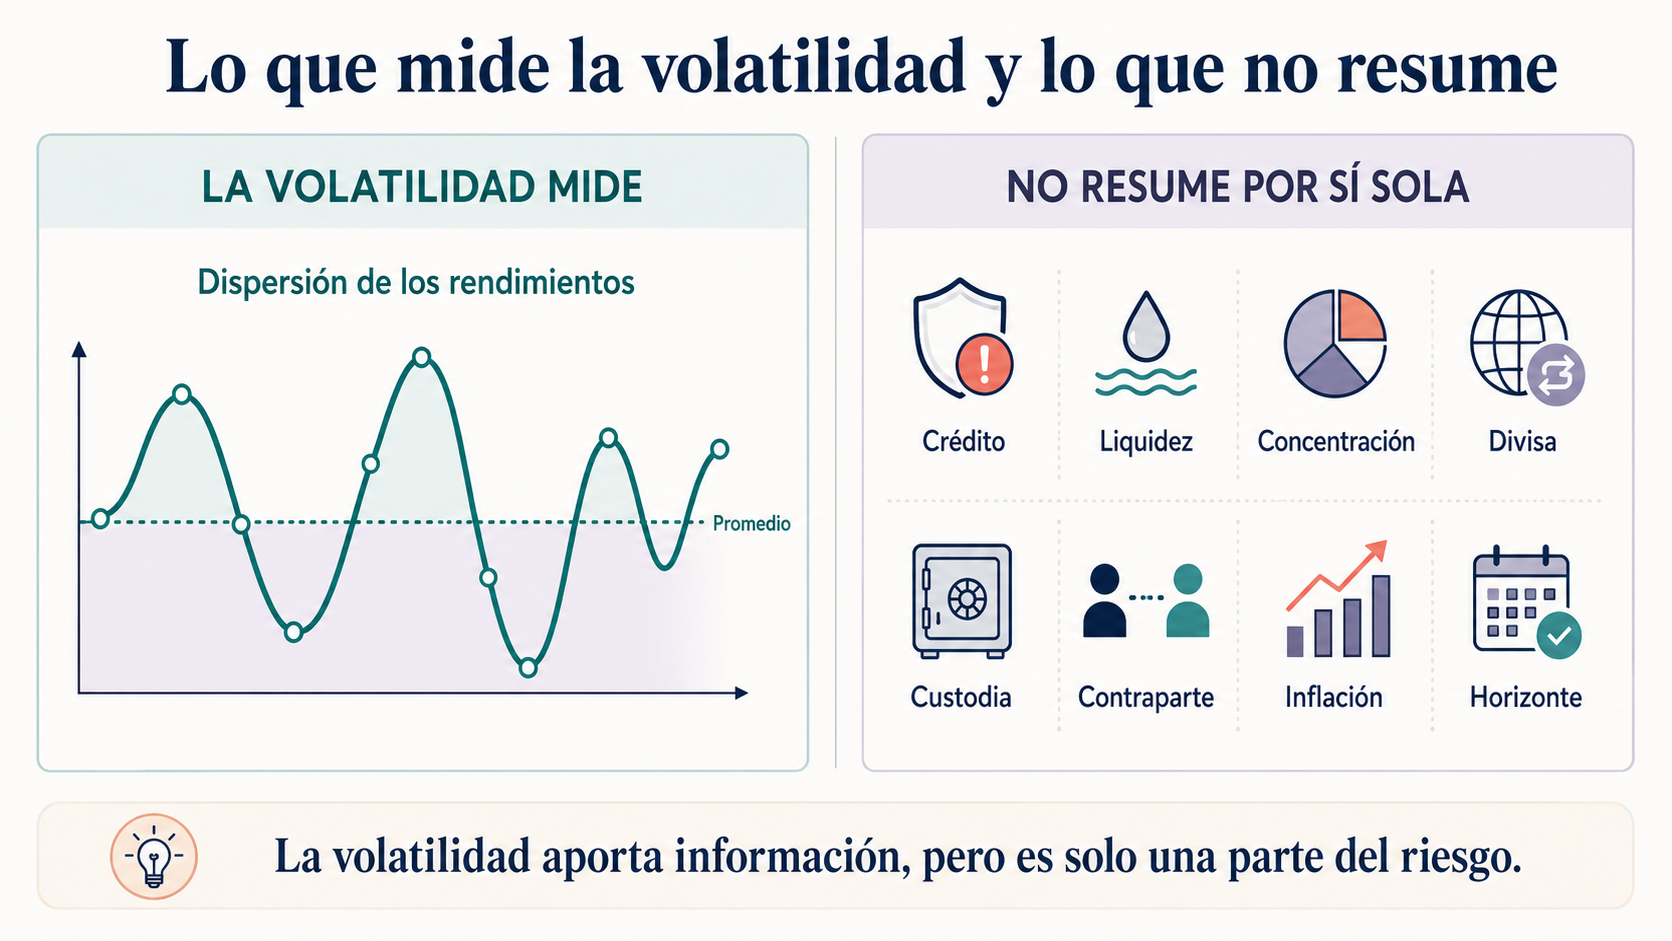
Una serie de precios puede revelar parte del problema, pero no todas las razones por las que una inversión podría fallar. La volatilidad muestra cómo se movió el mercado; el riesgo de inversión también exige preguntarse qué podría impedir recuperar el dinero.
El riesgo de liquidez aparece cuando necesitas vender y encuentras poca demanda o una horquilla amplia entre los precios de compra y venta. En ese caso, aceptar un descuento puede elevar el riesgo de pérdida.
Un estudio sobre seis carteras de acciones chilenas obtuvo mayores pérdidas potenciales al incorporar el riesgo de liquidez. La muestra es limitada, pero ilustra por qué distinguir volatilidad y riesgo evita una visión demasiado parcial.
Comparación entre volatilidad, caída máxima y pérdida permanente
Aunque aparecen juntas, responden a preguntas distintas. Una mide las oscilaciones; otra, el peor descenso observado; la tercera obliga a preguntarse si el capital puede recuperarse.
Imagina que los activos A y B registraron una volatilidad de precios anual semejante. A conserva liquidez, actividad y capacidad de generar ingresos, aunque eso no garantiza que recupere su precio. B, en cambio, afronta una insolvencia o un fallo irreversible del proyecto.
Una cifra parecida no implica condiciones de recuperación equivalentes. Para evaluar el riesgo de inversión y el riesgo de pérdida, la comparación volatilidad vs riesgo exige conocer el origen de esos movimientos. Por eso, distinguir volatilidad y riesgo requiere mirar más allá del gráfico.
Relación entre riesgo y rentabilidad esperada
Es fácil confundir lo que se espera con lo que finalmente sucede. Conviene distinguir:
- Rentabilidad esperada: estimación de los posibles resultados futuros.
- Rentabilidad exigida: compensación que una persona puede pedir por aceptar incertidumbre.
- Rentabilidad obtenida: resultado que la inversión produce realmente.
Asumir un mayor riesgo de inversión puede llevar a exigir una compensación superior. No garantiza, sin embargo, una rentabilidad mayor: el resultado puede ser positivo, insuficiente o negativo.
Un estudio del Banco de España encontró una relación positiva, pero no sistemática, entre prima de riesgo y volatilidad en la renta variable española de 1974 a 1992. Es un periodo histórico, no una regla trasladable a cualquier mercado.
La relación entre volatilidad y riesgo también cambia con la diversificación, el plazo, la economía y la naturaleza del riesgo asumido.
Cuándo una volatilidad alta puede ser un riesgo importante
Imagina que una inversión cae justo cuando necesitas recuperar el dinero. Aunque remontara después, verte obligado a vender convierte una variación temporal en una pérdida real.
La volatilidad del mercado resulta importante cuando:
- Necesitarás el dinero a corto plazo.
- El apalancamiento puede provocar una liquidación forzosa.
- La posición concentra una parte importante de tu patrimonio.
- Una caída te obligaría a vender para cubrir gastos.
- Las oscilaciones superan tu tolerancia al riesgo y dificultan mantener el plan previsto.
Estas situaciones muestran que el mismo movimiento puede tener consecuencias distintas según tu capacidad de asumir riesgo. Un horizonte largo ofrece más tiempo para atravesar las caídas, pero no vuelve inocua la volatilidad. El activo podría no recuperar su precio o sufrir un deterioro permanente, por lo que el riesgo de inversión sigue presente.
Cuándo una volatilidad baja puede ocultar riesgo
Imagina una inversión valorada una vez al mes. El gráfico apenas cambia y transmite estabilidad. Cuando intentas vender, descubres que faltan compradores y las ofertas incluyen un descuento considerable.
Esa aparente calma puede deberse a:
- Precios actualizados con poca frecuencia.
- Ausencia de operaciones reales.
- Valoraciones calculadas mediante modelos.
- Dependencia de un único emisor.
- Deterioro crediticio todavía no reconocido.
Algunas pérdidas no aparecen gradualmente. El precio puede permanecer inmóvil hasta que un impago, una revisión de valoración o una retirada masiva haga visible el problema.
La falta de oscilaciones no demuestra que puedas recuperar el capital cuando lo necesites. En el ejemplo, el riesgo de liquidez se transforma en riesgo de pérdida al intentar salir. Por eso, la comparación volatilidad vs riesgo debe examinar cómo, cuándo y a qué coste puede venderse la inversión.
Volatilidad y riesgo en criptoactivos
La negociación continua y las reacciones rápidas ante una noticia pueden intensificar la volatilidad del mercado. Sin embargo, observar únicamente el historial de precios deja fuera dimensiones esenciales del riesgo de inversión:
- La liquidez varía entre activos y plataformas.
- La custodia de claves condiciona la recuperación del acceso.
- Un proveedor centralizado puede presentar riesgo de contraparte.
- Los contratos inteligentes y protocolos pueden fallar.
- La propiedad puede estar concentrada en pocas manos.
- La regulación y las condiciones operativas pueden cambiar.
Incluso un activo diseñado para mantener un precio estable puede perder su paridad, tener problemas con sus reservas o dificultar los reembolsos. Una baja volatilidad histórica no elimina esas posibilidades.
Una advertencia conjunta de las autoridades financieras europeas señala riesgos relacionados con la transparencia de precios, concentración, custodia y liquidez. La volatilidad de precios es visible, pero no ofrece por sí sola una imagen completa del activo.
Comparación entre dos inversiones
Imagina dos activos distintos. Uno cambia de precio constantemente; el otro parece estable, pero puede ser difícil venderlo.
El activo A puede causar pérdidas si debes venderlo durante una caída. El B podría conservar su valoración mientras empeoran silenciosamente sus opciones de salida.
Sin conocer el objetivo, el horizonte y el mercado, la comparación volatilidad vs riesgo no permite declarar uno más seguro. La visibilidad diaria del precio hace más evidente la incertidumbre, pero no necesariamente mayor. El riesgo de inversión depende también de cómo podría producirse la pérdida.
Capacidad, tolerancia y horizonte
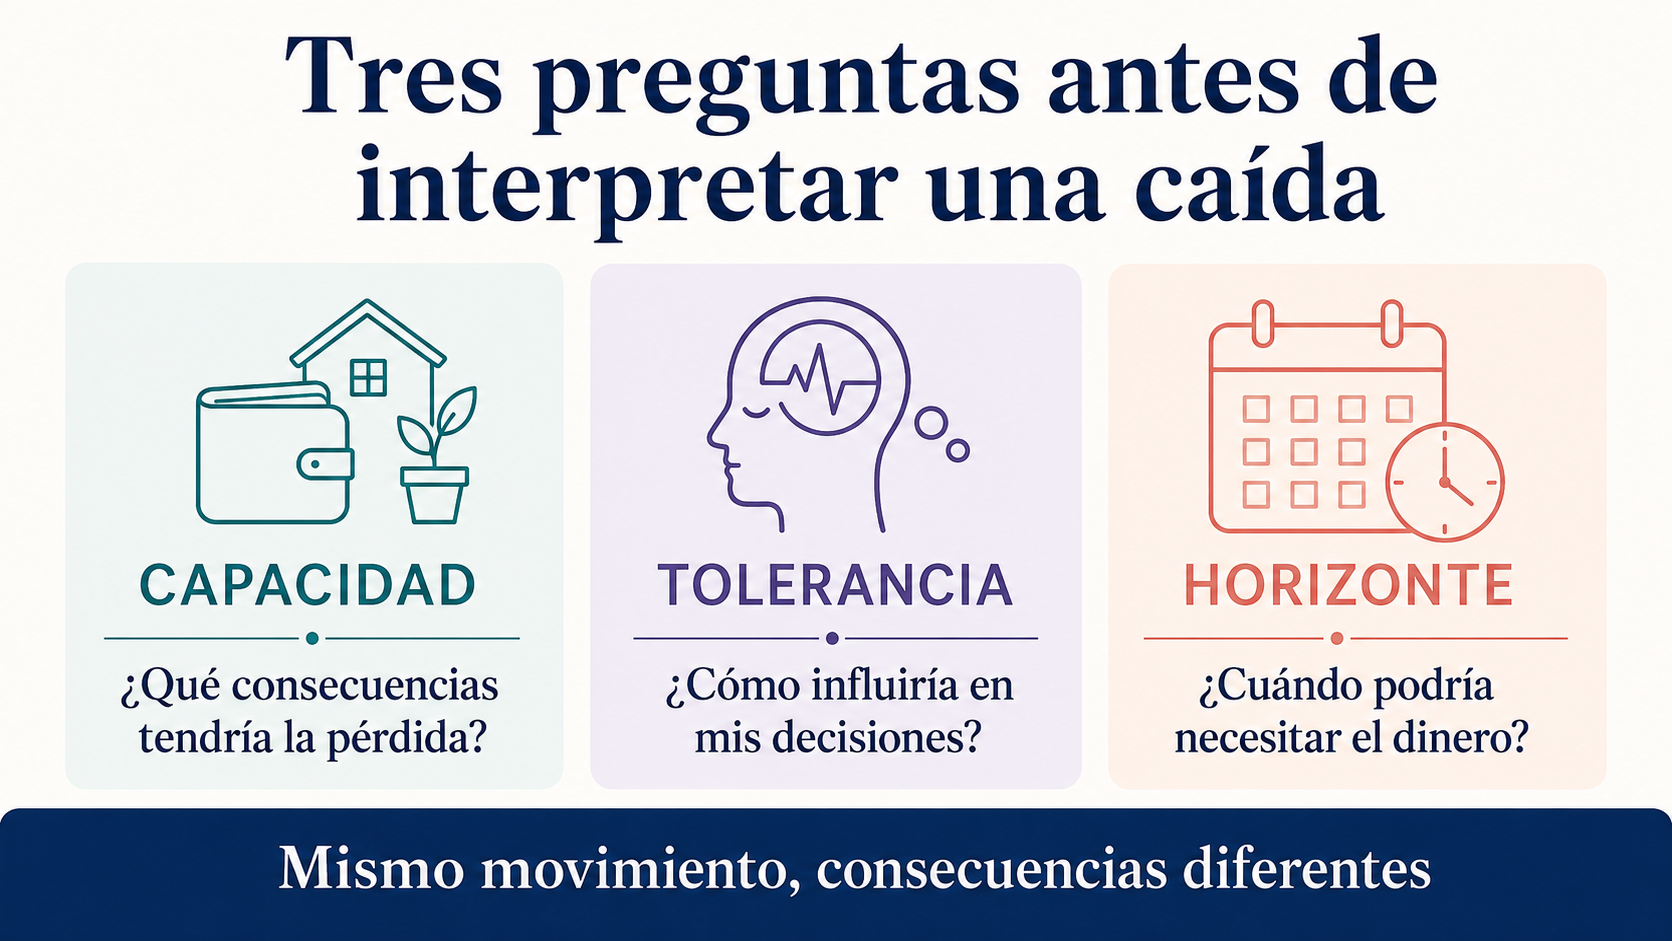
Una caída idéntica no afecta igual a todas las personas. Para interpretar sus consecuencias, es importante separar tres dimensiones:
- Capacidad financiera: pérdida que podrías soportar sin comprometer gastos, deudas o necesidades previstas.
- Tolerancia emocional: incertidumbre y oscilaciones con las que puedes convivir sin que condicionen tus decisiones.
- Horizonte: tiempo restante hasta que podrías necesitar el dinero.
La tolerancia al riesgo no sustituye a la capacidad de asumir riesgo. Puedes sentirte cómodo ante movimientos intensos y necesitar el capital dentro de pocos meses. También puedes disponer de margen financiero, pero experimentar una preocupación difícil de sostener.
Ante una caída del 20 %, tu tolerancia al riesgo influye en cómo la vives; tu capacidad de asumir riesgo, en sus consecuencias materiales. El porcentaje es un ejemplo, no un umbral universal.
La CNMV relaciona la idoneidad con conocimientos, experiencia, situación financiera y objetivos. Por eso, comprender volatilidad y riesgo exige mirar más allá del movimiento observado.
Las métricas ayudan, pero ningún número resume el riesgo
Cada indicador ilumina una parte del problema. Ninguno ofrece una puntuación definitiva sobre su seguridad real:
- Caída máxima: recoge el peor descenso del periodo, pero no anticipa el siguiente ni confirma una recuperación.
- Beta: compara la sensibilidad frente a un índice, aunque el resultado depende del referente y de relaciones históricas.
- Ratio de Sharpe: relaciona el exceso de rentabilidad con la volatilidad, pero hereda las limitaciones de ambas cifras.
- Calificación crediticia: resume una opinión sobre solvencia, aunque puede cambiar y no descarta un impago.
- Liquidez: puede estimarse mediante volumen, horquillas y profundidad; durante una crisis, esas condiciones pueden deteriorarse.
Incluso la desviación estándar cambia con el periodo, la frecuencia de los datos y la moneda. Para compararlas, conviene comprobar que se calcularon con métodos equivalentes.
Los documentos vigentes pueden revelar riesgos ausentes en un indicador resumido. Las métricas organizan la información; no sustituyen el análisis de cómo podría producirse la pérdida. Esta mirada conjunta permite distinguir mejor entre volatilidad y riesgo.
Conclusión: la volatilidad es una medida y el riesgo depende del contexto
La volatilidad muestra la magnitud y frecuencia de los movimientos observados en un periodo. El riesgo exige mirar qué puede causar una pérdida, cuándo necesitarás el dinero y cómo podrías vender.
Para poner ambas en contexto:
- ¿Puede variar el precio antes de que necesite recuperar el capital?
- ¿Existe una salida realista y a qué coste?
- ¿Qué podría impedir que la inversión recuperase su valor?
Volatilidad vs riesgo no compara medidas equivalentes. La primera describe rendimientos observados; el segundo depende del activo, el mercado, el horizonte, la liquidez y tu capacidad para asumir pérdidas.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.