
Tabla de Contenidos
Imagina dues inversions. Una canvia de preu diàriament; l'altra sembla immòbil durant mesos. La primera pot semblar més perillosa, tot i que la segona potser sigui difícil de vendre o depengui d'un emissor amb problemes.
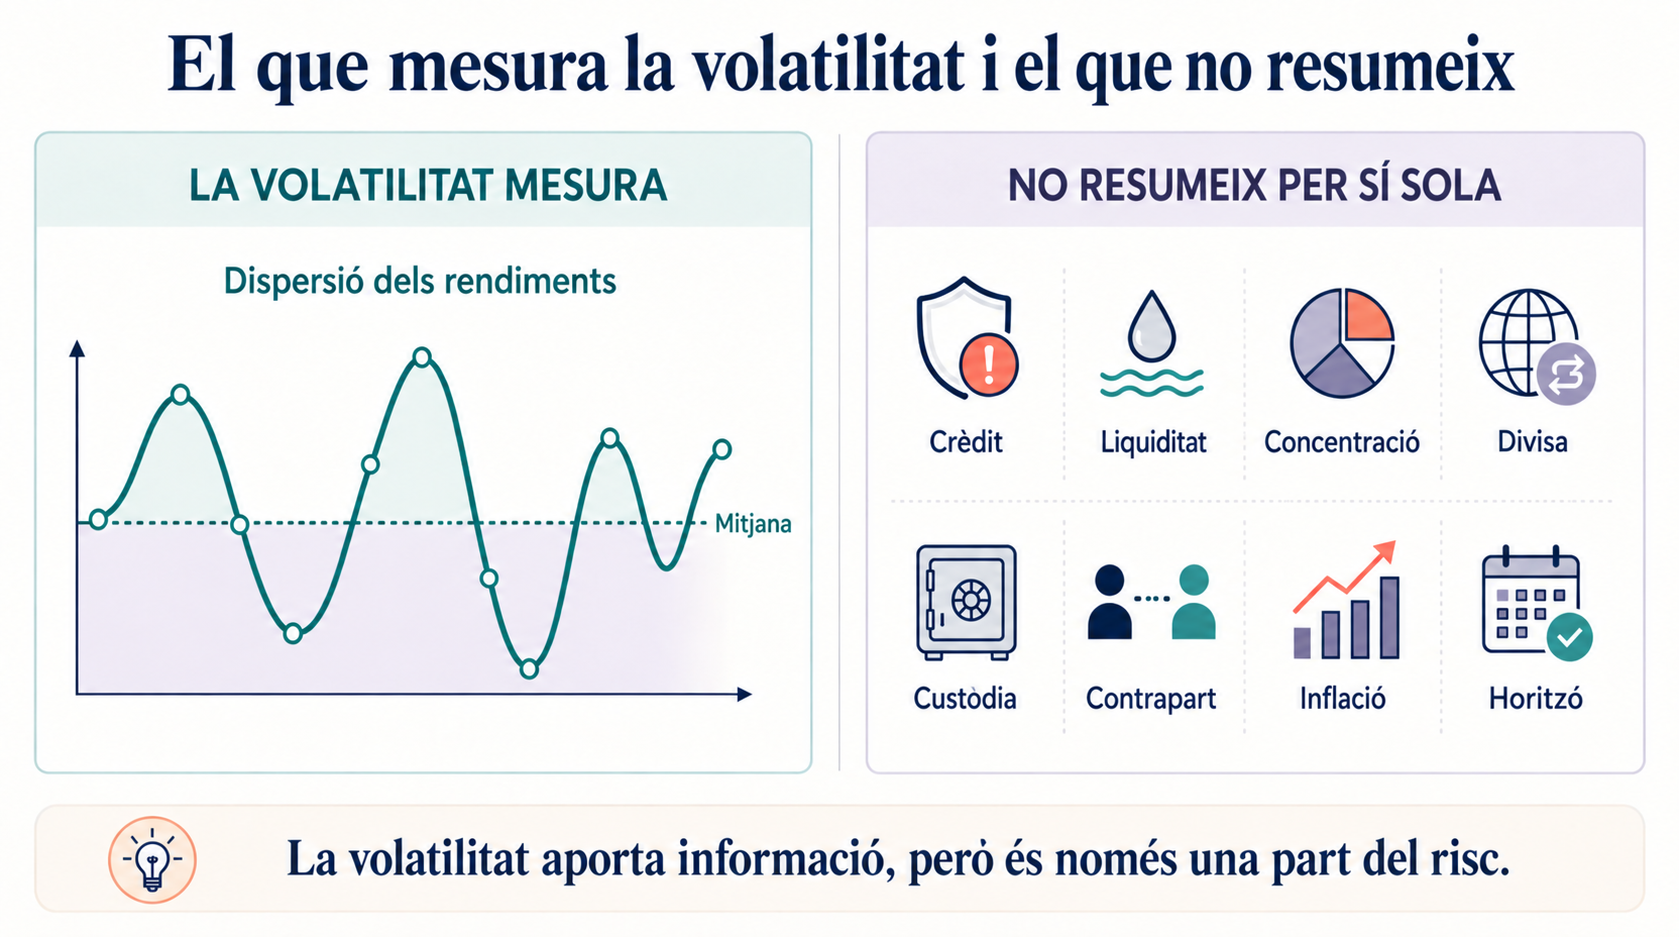
La volatilitat mesura quant varien els rendiments durant un període específic. El risc és més ampli: inclou la possibilitat de perdre diners, no recuperar-los quan cal o incomplir l'objectiu.
Per això, volatilitat i risc no són conceptes equivalents. La volatilitat pot ser un senyal útil dins del risc d'inversió, però no el resumeix del tot.
Com es mesura la volatilitat
Per mesurar la volatilitat de preus, normalment es calculen els rendiments diaris, setmanals o mensuals i s'observa quant s'allunyen de la seva mitjana. La desviació estàndard resumeix aquesta dispersió: una xifra més alta reflecteix moviments més amplis.
La xifra es pot anualitzar per utilitzar una escala comuna, però això no fa comparables els resultats de mètodes diferents. El càlcul depèn de:
- La finestra temporal triada.
- La freqüència de les dades.
- La moneda utilitzada.
- La presència de moviments atípics.
Abans d'interpretar la volatilitat del mercat, és aconsellable comprovar com s'ha obtingut. Una desviació estàndard calculada amb dades diàries de l'últim mes pot diferir d'una altra basada en cinc anys d'observacions mensuals.
La volatilitat registra pujades i baixades. Una pujada pronunciada també fa augmentar la xifra, tot i que no representi una pèrdua. Aquesta simetria ajuda a entendre per què volatilitat i risc no són equivalents.
Volatilitat històrica i implícita
Podem observar quant s'ha mogut un actiu o quines oscil·lacions espera el mercat. Totes dues perspectives mesuren la volatilitat, però responen a preguntes diferents.
- Volatilitat històrica: utilitza rendiments passats i depèn de la finestra triada. Incloure una crisi recent pot fer augmentar la xifra; excloure-la, suavitzar-la.
- Volatilitat implícita: s'obté dels preus de les opcions i reflecteix la magnitud de moviment esperada per a un termini futur. No indica la direcció ni constitueix una predicció segura.
No tots els actius tenen opcions líquides que aportin senyals fiables. Encara que la volatilitat del mercat dona context, utilitzar expectatives no resol la comparació volatilitat vs. risc ni permet anticipar una pèrdua.
Què inclou el risc a més del moviment del preu
Una sèrie de preus pot revelar part del problema, però no totes les raons per les quals una inversió podria fallar. La volatilitat mostra com es va moure el mercat; el risc d'inversió també exigeix preguntar-se què podria impedir recuperar els diners.
El risc de liquiditat apareix quan necessites vendre i trobes poca demanda o una forquilla àmplia entre els preus de compra i venda. En aquest cas, acceptar un descompte pot elevar el risc de pèrdua.
Un estudi sobre sis carteres d'accions xilenes va obtenir pèrdues potencials més grans en incorporar el risc de liquiditat. La mostra és limitada, però il·lustra per què distingir volatilitat i risc evita una visió massa parcial.
Comparació entre volatilitat, caiguda màxima i pèrdua permanent
Tot i que apareixen juntes, responen a preguntes diferents. Una mesura les oscil·lacions; l'altra, el pitjor descens observat; la tercera obliga a preguntar-se si el capital es pot recuperar.
Imagina que els actius A i B van registrar una volatilitat de preus anual semblant. A conserva liquiditat, activitat i capacitat de generar ingressos, tot i que això no garanteix que recuperi el seu preu. B, en canvi, afronta una insolvència o una fallada irreversible del projecte.
Una xifra semblant no implica condicions de recuperació equivalents. Per avaluar el risc d'inversió i el risc de pèrdua, la comparació volatilitat vs. risc exigeix conèixer l'origen d'aquests moviments. Per això, distingir volatilitat i risc requereix mirar més enllà del gràfic.
Relació entre risc i rendibilitat esperada
És fàcil confondre el que s'espera amb el que finalment passa. Convé distingir:
- Rendibilitat esperada: estimació dels possibles resultats futurs.
- Rendibilitat exigida: compensació que una persona pot demanar per acceptar incertesa.
- Rendibilitat obtinguda: resultat que la inversió produeix realment.
Assumir un major risc d'inversió pot portar a demanar una compensació superior. No garanteix, tanmateix, una rendibilitat més alta: el resultat pot ser positiu, insuficient o negatiu.
Un estudi del Banc d'Espanya va trobar una relació positiva, però no sistemàtica, entre prima de risc i volatilitat en la renda variable espanyola de 1974 a 1992. És un període històric, no una regla traslladable a qualsevol mercat.
La relació entre volatilitat i risc també canvia amb la diversificació, el termini, l'economia i la naturalesa del risc assumit.
Quan una volatilitat alta pot ser un risc important
Imagina que una inversió cau just quan necessites recuperar els diners. Encara que remuntés després, veure't obligat a vendre converteix una variació temporal en una pèrdua real.
La volatilitat del mercat resulta important quan:
- Necessitaràs els diners a curt termini.
- L'emprèstit/apalancament pot provocar una liquidació forçosa.
- La posició concentra una part important del teu patrimoni.
- Una caiguda et podria obligar a vendre per cobrir despeses.
- Les oscil·lacions superen la teva tolerància al risc i dificulten mantenir el pla previst.
Aquestes situacions mostren que el mateix moviment pot tenir conseqüències diferents segons la teva capacitat d'assumir risc. Un horitzó llarg ofereix més temps per travessar les caigudes, però no fa innòcua la volatilitat. L'actiu podria no recuperar el seu preu o patir un deteriorament permanent, per la qual cosa el risc d'inversió segueix present.
Quan una volatilitat baixa pot amagar risc
Imagina una inversió valorada una vegada al mes. El gràfic amb prou feines canvia i transmet estabilitat. Quan intentes vendre, descobreixes que falten compradors i les ofertes inclouen un descompte considerable.
Aquesta calma aparent es pot deure a:
- Preus actualitzats amb poca freqüència.
- Absència d'operacions reals.
- Valoracions calculades mitjançant models.
- Dependència d'un únic emissor.
- Deteriorament creditici encara no reconegut.
Algunes pèrdues no apareixen gradualment. El preu pot romandre immòbil fins que un impagament, una revisió de valoració o una retirada massiva faci visible el problema.
La manca d'oscil·lacions no demostra que puguis recuperar el capital quan ho necessitis. En l'exemple, el risc de liquiditat es transforma en risc de pèrdua en intentar sortir-ne. Per això, la comparació volatilitat vs. risc ha d'examinar com, quan i a quin cost es pot vendre la inversió.
Volatilitat i risc en criptoactius
La negociació contínua i les reaccions ràpides davant d'una notícia poden intensificar la volatilitat del mercat. Tanmateix, observar únicament l'historial de preus deixa fora dimensions essencials del risc d'inversió:
- La liquiditat varia entre actius i plataformes.
- La custòdia de claus condiciona la recuperació de l'accés.
- Un proveïdor centralitzat pot presentar risc de contrapart.
- Els contractes intel·ligents i protocols poden fallar.
- La propietat pot estar concentrada en poques mans.
- La regulació i les condicions operatives poden canviar.
Fins i tot un actiu dissenyat per mantenir un preu estable pot perdre la seva paritat, tenir problemes amb les seves reserves o dificultar els reemborsaments. Una baixa volatilitat històrica no elimina aquestes possibilitats.
Una advertència conjunta de les autoritats financeres europees assenyala riscos relacionats amb la transparència de preus, concentració, custòdia i liquiditat. La volatilitat de preus és visible, però no ofereix per si sola una imatge completa de l'actiu.
Comparació entre dues inversions
Imagina dos actius diferents. Un canvia de preu constantment; l'altre sembla estable, però pot ser difícil vendre'l.
L'actiu A pot causar pèrdues si l'has de vendre durant una caiguda. El B podria conservar la seva valoració mentre empitjoren silenciosament les seves opcions de sortida.
Sense conèixer l'objectiu, l'horitzó i el mercat, la comparació volatilitat vs. risc no permet declarar-ne un de més segur. La visibilitat diària del preu fa més evident la incertesa, però no necessàriament més gran. El risc d'inversió depèn també de com es podria produir la pèrdua.
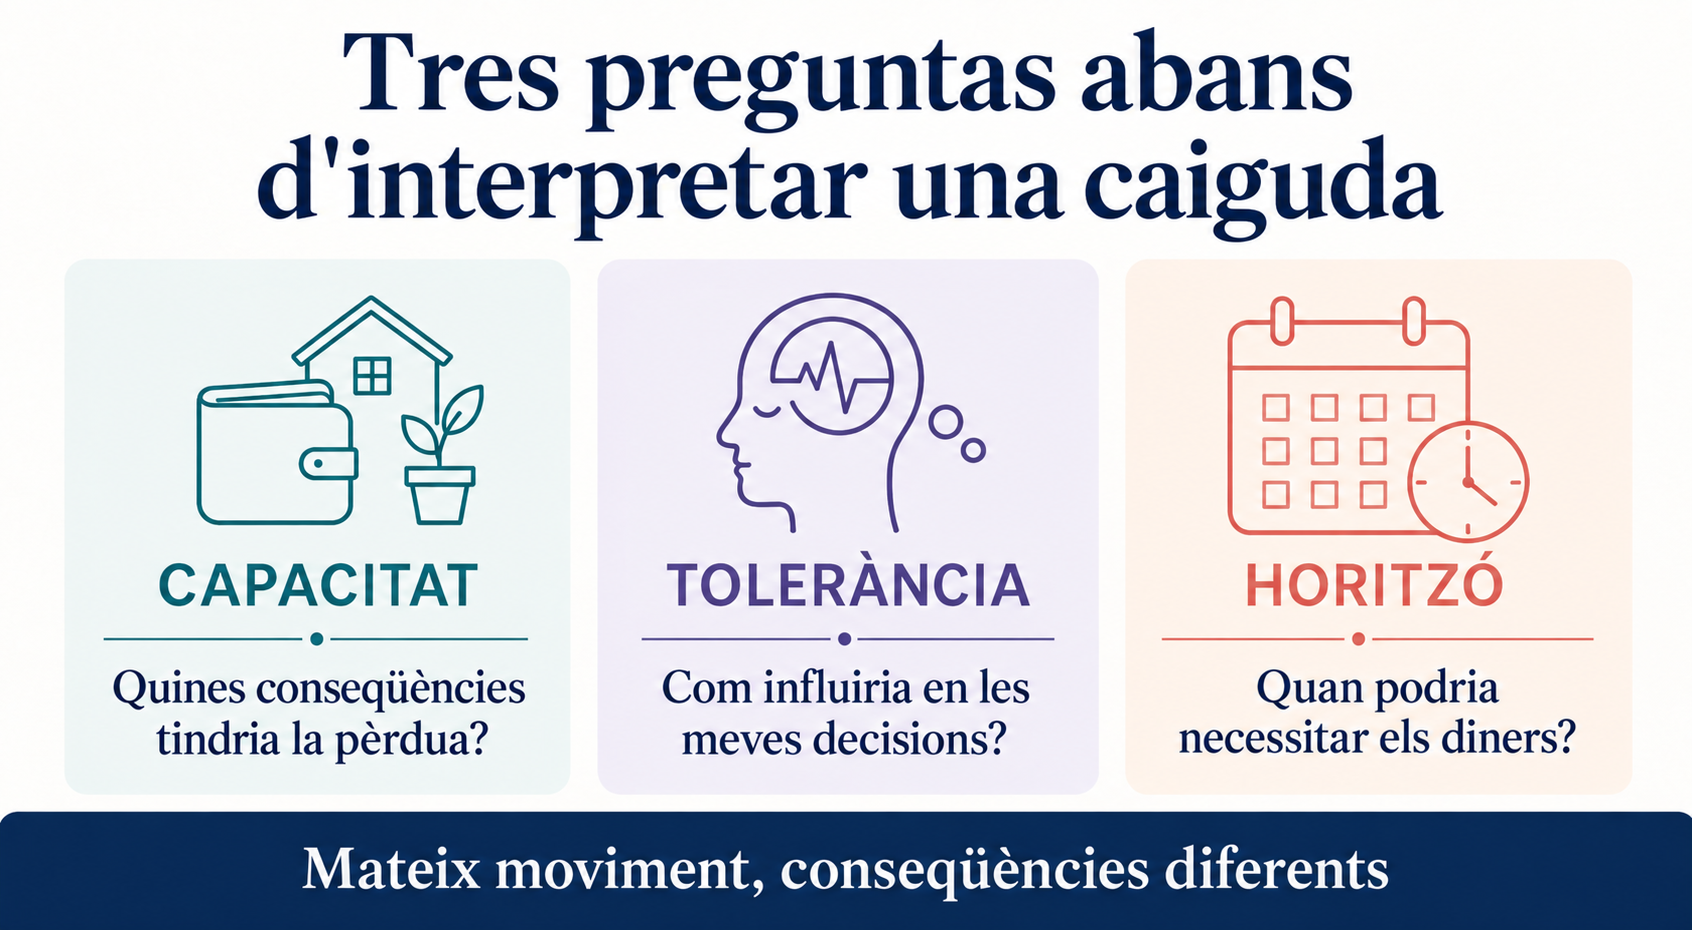
Capacitat, tolerància i horitzó
Una caiguda idèntica no afecta igual totes les persones. Per interpretar les seves conseqüències, és important separar tres dimensions:
- Capacitat financera: pèrdua que podries suportar sense comprometre despeses, deutes o necessitats previstes.
- Tolerància emocional: incertesa i oscil·lacions amb les quals pots conviure sense que condicionin les teves decisions.
- Horitzó: temps restant fins que podries necessitar els diners.
La tolerància al risc no substitueix la capacitat d'assumir risc. Et pots sentir còmode davant moviments intensos i necessitar el capital d'aquí a pocs mesos. També pots disposar de marge financer, però experimentar una preocupació difícil de sostenir.
Davant d'una caiguda del 20 %, la teva tolerància al risc influeix en com la vius; la teva capacitat d'assumir risc, en les seves conseqüències materials. El percentatge és un exemple, no un llindar universal.
La CNMV relaciona la idoneïtat amb coneixements, experiència, situació financera i objectius. Per això, comprendre volatilitat i risc exigeix mirar més enllà del moviment observat.
Les mètriques ajuden, però cap número resumeix el risc
Cada indicador il·lumina una part del problema. Cap no ofereix una puntuació definitiva sobre la seva seguretat real:
- Caiguda màxima: recull el pitjor descens del període, però no anticipa el següent ni confirma una recuperació.
- Beta: compara la sensibilitat enfront d'un índex, tot i que el resultat depèn del referent i de relacions històriques.
- Ràtio de Sharpe: relaciona l'excés de rendibilitat amb la volatilitat, però hereta les limitacions de totes dues xifres.
- Qualificació creditícia: resumeix una opinió sobre solvència, tot i que pot canviar i no descarta un impagament.
- Liquiditat: es pot estimar mitjançant volum, forquilles i profunditat; durant una crisi, aquestes condicions es poden deteriorar.
Fins i tot la desviació estàndard canvia amb el període, la freqüència de les dades i la moneda. Per comparar-les, convé comprovar que es van calcular amb mètodes equivalents.
Els documents vigents poden revelar riscos absents en un indicador resumit. Les mètriques organitzen la informació; no substitueixen l'anàlisi de com es podria produir la pèrdua. Aquesta mirada conjunta permet distingir millor entre volatilitat i risc.
Conclusió: la volatilitat és una mesura i el risc depèn del context
La volatilitat mostra la magnitud i freqüència dels moviments observats en un període. El risc exigeix mirar què pot causar una pèrdua, quan necessitaràs els diners i com podràs vendre.
Per posar totes dues en context:
- Pot variar el preu abans que necessiti recuperar el capital?
- Existeix una sortida realista i a quin cost?
- Què podria impedir que la inversió recuperés el seu valor?
Volatilitat vs. risc no compara mesures equivalents. La primera descriu rendiments observats; el segon depèn de l'actiu, el mercat, l'horitzó, la liquiditat i la teva capacitat per assumir pèrdues.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.