
Tabla de Contenidos
En els últims temps, i especialment en el sector cripto, el màrqueting s'ha convertit en una potent eina per atreure inversors. Tanmateix, i per molt atractiu que sembli, deixar-se portar només per la narrativa oferta des d'aquest punt de vista pot resultar arriscat,
I és que, com l'objectiu del màrqueting és vendre més, de vegades s'utilitzen tècniques que enalteixen els avantatges i disminueixen o fins i tot oculten els riscs. Per això, per molt fiable que sembli, el deure de tot bon inversor és avaluar el risc més enllà de la publicitat.
Però com podem desmaquillar la part del màrqueting per verificar si el producte compleix amb el promès? En aquest article t'ho expliquem.
Primer pas: aprendre a separar el producte de la promesa
En inversions impulsades per entitats tradicionals, la normativa MiFID obliga les entitats a proporcionar informació clara sobre els riscs i a avaluar si el producte és adequat per al perfil de l'inversor. En el sector cripto, aquesta protecció regulatòria és encara difusa, tot i que s'hi està treballant.
Més enllà de regulacions, aprendre a diferenciar el producte de la promesa és el primer objectiu a l'hora d'invertir. És a dir, cal aprendre a verificar què hi ha darrere de les paraules que s'utilitzen per vendre't l'oportunitat d'inversió.
I compte, no és que les paraules siguin per defecte mentida, poden ser totalment certes. Però en ocasions se'ls afegeix una capa de maquillatge que pot no estar recolzada per fets i dades. Amb un mica de desmaquillant i preguntes, podem descobrir què amaguen les paraules:
- Per què un producte es presenta com a estable? Caldrà investigar quins mecanismes recolzen aquesta estabilitat.
- Si parla de protecció, caldria preguntar-se quin tipus de protecció el recolza, quins riscs i situacions cobreix o quins són els seus límits.
- El mateix passa amb expressions com ingressos passius, institucional, o baix risc. Les paraules són només paraules fins que es contrasten amb fets verificables, dades objectives i mecanismes tècnics concrets que les sustentin.
Un projecte seriós no només et prometrà rendiments, sinó que et mostrarà exactament com es generen, qui els recolza, quins riscs existeixen i en quines condicions podrien no complir-se les expectatives.
Sabies que... la llei MiCA (Markets in Crypto-Assets), meva aprovada per la UE el 2023, és el primer marc regulatori integral per a criptoactius a nivell europeu? Aquesta normativa cerca precisament establir requisits de transparència similars als de MiFID, obligant els emisors de criptoactius a proporcionar tota la informació necessària per avaluar el risc
Segon pas: Comença pel mecanisme de pèrdua
El mecanisme de pèrdua en inversió fa referència a les eines, regles i sistemes que determinen com i sota quines circumstàncies pots perdre els teus diners en un projecte o actiu concret. I també com un producte fa front a moments adversos perquè aquests no afectin negativament els inversors.
Doncs, encara que soni contraintuïtiu, aquesta és moltes vegades la millor manera d'analitzar qualsevol inversió. És a dir, no pensar en quant guanyaré, sinó en quins riscs corro, què pot passar en el pitjor dels escenaris i com o quants diners puc perdre si inverteixo. Per a això has de tenir en compte riscs com:
- Risc de mercat: el preu de l'actiu pot caure.
- Risc de crèdit: una empresa, banc o contrapart pot no complir les seves obligacions.
- Risc d'impagament: els pagaments promesos poden no produir-se.
- Apalancament: l'ús de finançament o derivats pot ampliar les pèrdues.
- Risc de divisa: una variació del tipus de canvi pot reduir el valor expressat en euros.
- Concentració: una exposició elevada a un sol emissor, sector, país o actiu pot augmentar l'impacte advers.
- Liquiditat: quant fàcil o difícil és vendre o recuperar els diners
- Custòdia: qui els manté i quina estructura jurídica utilitza
- Risc operatiu: errors, interrupcions o errades de processos
- Risc regulatori: canvis normatius o diferències de protecció jurídica
Tenint en compte tot això, la idea és recrear un escenari advers però raonablement habitual i un altre de més extrem, tot i que plausible. Així, posant-te en les sabates del pitjor, podràs decidir si estàs disposat a assumir aquestes conseqüències.
Sabies que... s'ha regulat la publicitat sobre els criptoactius en la Circular 1/2022, de 10 de gener, de la Comissió Nacional del Mercat de Valors, relativa a la publicitat sobre criptoactius presentats com a objecte d'inversió. La publicitat sobre criptoactius ha de ser clara, imparcial i no enganyosa.
Relacionar el risc amb termini, liquiditat i capacitat de pèrdua
Mantenint que els productes financers ofereixen les mateixes condicions per a tothom, la situació individual de cada inversor canvia les regles del joc per complet.
Un mateix producte pot ser adequat per a un perfil i inadequat per a un altre per la manera com es relaciona amb les circumstàncies personals de l'inversor: el seu horitzó temporal, la seva necessitat de liquiditat i la seva capacitat real d'assumir pèrdues sense comprometre la seva estabilitat financera o els seus objectius vitals.
No és el mateix necessitar els diners en sis mesos que en 5 anys, poder o no recuperar els teus diners sense condicions adverses o invertir diners que realment pots necessitar. Cadascuna d'aquestes variables ha de modificar el nivell de risc que hauries d'estar disposat a tolerar.
Entendre què es posseeix jurídicament
Entendre en quin producte estàs invertint també implica saber quins drets reals tens sobre aquest actiu i quina protecció legal et manté.
No és el mateix adquirir accions d'una societat que prestar diners mitjançant deute, comprar participacions d'un fons, contractar un derivat o adquirir drets vinculats a un token.
Per saber exactament què estàs adquirint, has de revisar la documentació legal del producte: termes i condicions, contractes de custòdia, white paper (en el cas de criptoactius), fullets informatius o prospectes. Aquestes fonts han d'aclarir si ets propietari directe de l'actiu, si tens un dret de crèdit davant un intermediari, o si la teva posició depèn d'un contracte amb tercers.
Comprovar liquiditat i condicions de sortida
Una part important del mecanisme de pèrdua consisteix a comprovar si realment pots recuperar els teus diners quan els necessitis i en quines condicions. Perquè la realitat és que la liquiditat d'un projecte, així com les condicions de sortida, sumen o resten risc real a la teva inversió.
És important preguntar-se: hi ha períodes de bloqueig o penalitzacions per retirada anticipada? Hi ha períodes d'avís previ per poder retirar fons? Quin volum d'operacions diàries té l'actiu i quant de fàcil seria vendre'l? Hi ha restriccions geogràfiques o tècniques que et puguin impedir accedir-hi?
A més, també has de tenir en compte l'efecte conegut com a slippage, que es produeix quan el preu al qual finalment executes una operació de compra o venda és diferent del preu que esperaves obtenir. Això passa especialment en mercats amb baixa liquiditat o alta volatilitat.
Llegir l'indicador de risc amb els seus supòsits
En inversions tradicionals regulades, els productes solen incloure un indicador de risc, generalment representat en una escala de l'1 al 6, on 1 és risc molt baix i 6 és risc molt alt.
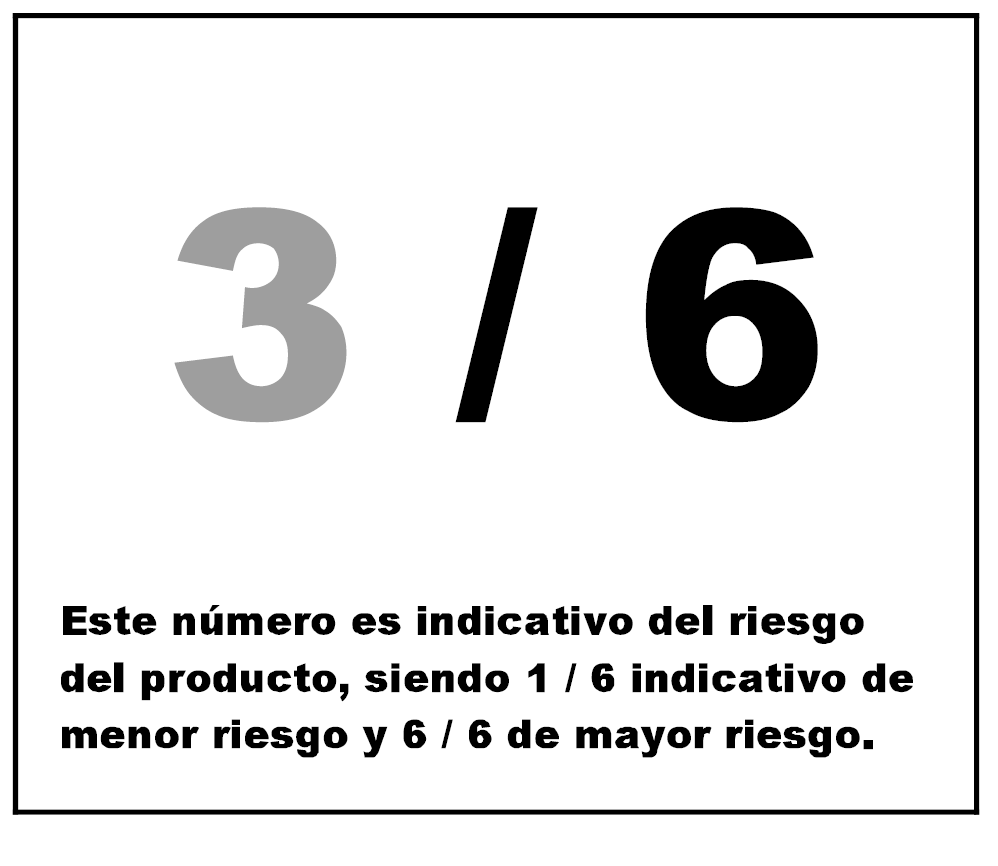
Normalment és un bon indicador, tot i que tampoc no hi ha de confiar al 100%, ja que, tal com indica la CNMV, la categoria 1 no significa que una inversió estigui lliure de risc.
Aquest indicador de risc el trobaràs en el document de dades fonamentals per a l'inversor (DFI) o en el KID (Key Information Document), documents obligatoris en productes d'inversió regulats a Europa. A més, també hi trobaràs altra informació pràctica, així com els escenaris de rendibilitat històrica i esperada, els costos aplicables i l'objectiu d'inversió del producte.
Revisar escenaris de rendibilitat i tensió
Pel que fa als escenaris de rendibilitat, aquests documents solen mostrar projeccions en diferents contextos: un de desfavorable, un de moderat i un altre de favorable. També s'hi sol incloure un escenari de tensió, que reflecteix què podria passar si el mercat passa per condicions extremes o adverses prolongades.
Aquests escenaris no són prediccions exactes, sinó simulacions basades en dades històriques o models estadístics que et permeten visualitzar com podria comportar-se la teva inversió en diferents situacions de mercat.
Com els costos, l'apalancament i la divisa poden ampliar el risc
Compte també amb calcular les possibles pèrdues sense tenir en compte els costos associats al producte. Les comissions, custòdia, entrada o sortida poden ampliar encara més les pèrdues.
Per exemple, imaginem una inversió hipotètica de 10.000 € que perd un 15 % durant un període determinat. La caiguda inicial seria de:
10.000 € × 15 % = 1.500 € de pèrdua i 8.500 € de capital
Si a més existeix una comissió anual, costos de transacció o exposició a una divisa estrangera, el resultat final pot diferir encara més.
D'altra banda, i tal com indica l'ESMA en la seva guia de Riscs de les inversions en productes complexos, l'apalancament és una eina que et permet operar amb més diners dels que tens al teu compte, però també pot multiplicar les teves pèrdues de forma ràpida. Així que, si el faràs servir, ho has de tenir en compte com un element que augmenta el risc.
Verificar proveïdor, custòdia i contraparts
Un altre punt que cal verificar a l'hora d'avaluar el risc d'una inversió és la solidesa i fiabilitat de qui està darrere del producte. No n'hi ha prou que la inversió sembli tècnicament sòlida si les entitats que la gestionen, custodien o garanteixen no ho són.
Cal investigar qui emet el producte i custodia els actius, quina experiència i solvència té, si està regulat i sota quina jurisdicció opera.
En el cas dels actius tradicionals, els registres de la CNMV i el seu cercador d'entitats advertides poden ser eines útils per verificar si una entitat està autoritzada o si ha estat objecte d'advertències per part del regulador.
En el sector cripto ha de ser el mateix inversor qui realitzi una investigació profunda a través de webs corporatives, fòrums, xarxes socials, comunitats i auditories de codi.
Contrastar missatges amb documents i xifres
Cada paraula o expressió utilitzada en el material promocional d'un producte d'inversió s'ha de poder verificar amb un fet sòlid.
Les paraules, i més quan hi ha en joc els teus diners, són només promeses fins que es recolzen amb fets contrastables. En la taula següent veiem exemples d'expressions comunes i quins documents hauries de comprovar per verificar-les:
Escenari pràctic d'avaluació
Imaginem un producte hipotètic anunciat com una inversió que proporciona «ingressos estables» i una rendibilitat anual del 6 %. En lloc d'acceptar la descripció, podem dividir l'anàlisi en diversos punts a verificar:
- Preu: De què depèn el valor de l'actiu? Pot caure i quant?
- Emissor: Qui rep els diners i qui té l'obligació de pagar els rendiments?
- Liquiditat: Es pot vendre qualsevol dia o existeixen períodes de bloqueig?
- Divisa: Els actius i els pagaments estan denominats en euros?
- Costos: Quines comissions es descompten de la rendibilitat anunciada?
Si el producte inverteix en actius denominats en dòlars i té un cost total de l'1,5 %, la rendibilitat neta real seria del 4,5 % en el millor dels casos, sempre que el tipus de canvi eurodòlar es mantingui estable.
Si a més, el termini de permanència recomanat és de 3 anys i existeix un període de bloqueig de 6 mesos, estaríem davant d'un producte amb liquiditat limitada.
L'anàlisi, per tant, canvia segons el termini disponible, les condicions de sortida i les circumstàncies en què es podria necessitar el capital, sense que això permeti declarar per si sol que el producte sigui adequat o inadequat per a una persona concreta.
Senyals d'alerta i excepcions
I fins ara hem estat parlant de productes d'inversió habituals que utilitzen el màrqueting de manera moderada per atreure inversors, però que a més ofereixen la informació necessària perquè puguis realitzar la teva pròpia anàlisi de risc.
Tanmateix, hi ha casos en què el màrqueting es torna agressiu o directament enganyós, i en els quals la informació disponible és insuficient, confusa o inexistent. En aquests casos, hi ha certs senyals que haurien d'activar el teu sentit d'alerta:
- Urgència i pressió perquè inverteixis
- Rendibilitat molt alta garantida
- Entitat desconeguda o de la qual existeixi informació confusa o nul·la
- Manca de documentació
- Absència d'informació sobre riscs o mecanismes de funcionament
- Comunicació únicament a través de canals informals o xarxes socials sense presència institucional verificable
Quan et trobis amb algun d'aquests senyals, el més prudent és aturar-te i no invertir fins a haver aclarit completament tots els punts anteriors. Només així podràs confirmar o desmentir el que se t'està oferint.
Quan pot ser necessari suport professional
Tot i que tota aquesta informació et pot ajudar a avaluar el risc d'una inversió tu mateix, hi ha situacions en què pot ser recomanable o fins i tot necessari comptar amb assessorament professional independent.
Quan el producte és complex, quan la quantitat a invertir és alta, si faràs servir apalancament, si tens dubtes fiscals o els documents que trobes són confusos... Invertir en un bon assessorament et pot estalviar molts diners i disgustos.
Conclusió: una afirmació de risc depèn de les seves condicions
Ha quedat clar: avaluar el risc d'una inversió no es pot reduir a acceptar un missatge comercial o a confiar en una promesa de rendibilitat. Qualsevol afirmació sobre el nivell de risc d'un producte s'ha de sustentar en documents verificables, dades, mecanismes tècnics clars i condicions.
Només si pots comprendre exactament què estàs adquirint, el risc que estàs prenent i quines proteccions reals existeixen, estaràs en condicions de prendre una decisió responsable sobre si aquest producte és adequat per a tu, sense importar el que digui el màrqueting o com d'atractiva sembli l'oportunitat sobre el paper.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.