
Tabla de Contenidos
Diversificar una cartera consisteix a repartir els diners entre inversions que no reaccionen de la mateixa manera davant d'una mateixa situació econòmica o de mercat. La idea és reduir la dependència d'un únic actiu, sector, país o tipus de risc.
A la pràctica, quan una inversió cau, d'altres poden comportar-se millor, mantenir-se estables o registrar pèrdues menors.
Diversificació i distribució d'actius
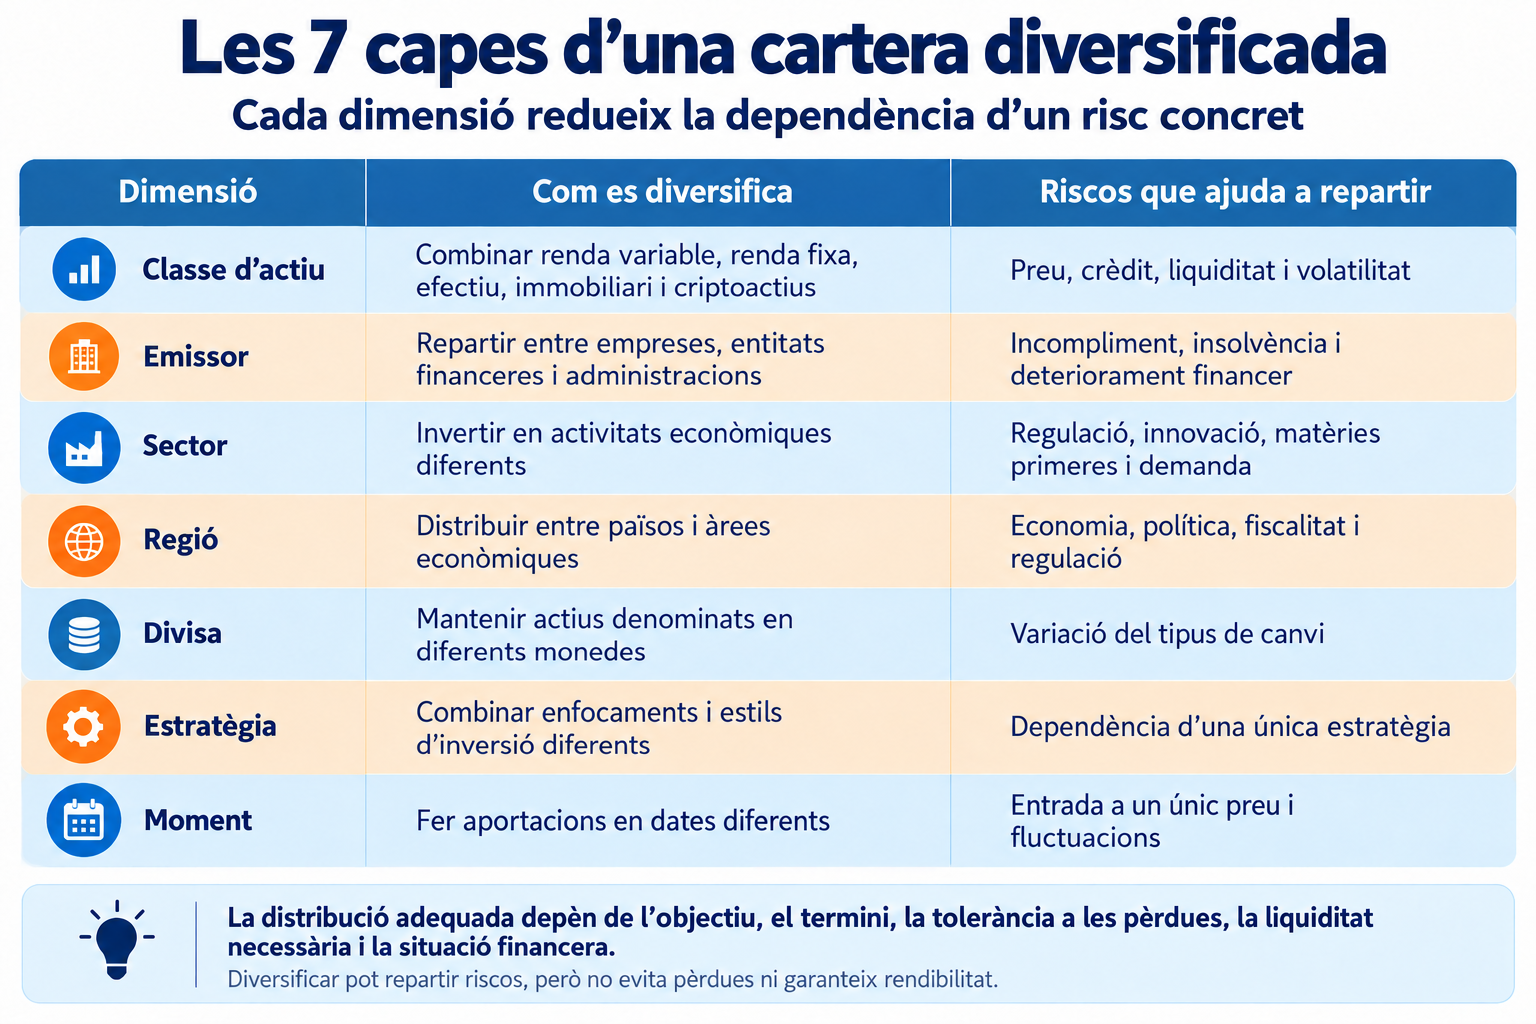
Consisteix a combinar grans categories d'inversió dins d'una cartera, per exemple renda variable, renda fixa, efectiu, actius immobiliaris o criptoactius. Aquesta barreja determina bona part del nivell de risc assumi i de com pot reaccionar la cartera davant de canvis econòmics i financers.
Però atenció, perquè tenir molts valors no significa necessàriament estar ben diversificat. Una cartera amb accions de nombroses empreses tecnològiques continua depenent, en gran mesura, d'un mateix sector. Algo semblant passa si diferents fons inverteixen en les mateixes companyies o si varis actius estan exposats a factors comuns, com els tipus d'interès, el preu d'una matèria primera o l'evolució d'una única economia.
El paper de la correlació
La correlació indica fins a quin punt dos actius solen moure's en la mateixa direcció. Comprendre-la ajuda a saber si una cartera distribueix realment els seus riscos o si conté inversions diferents que, a la pràctica, reaccionen de manera semblant.
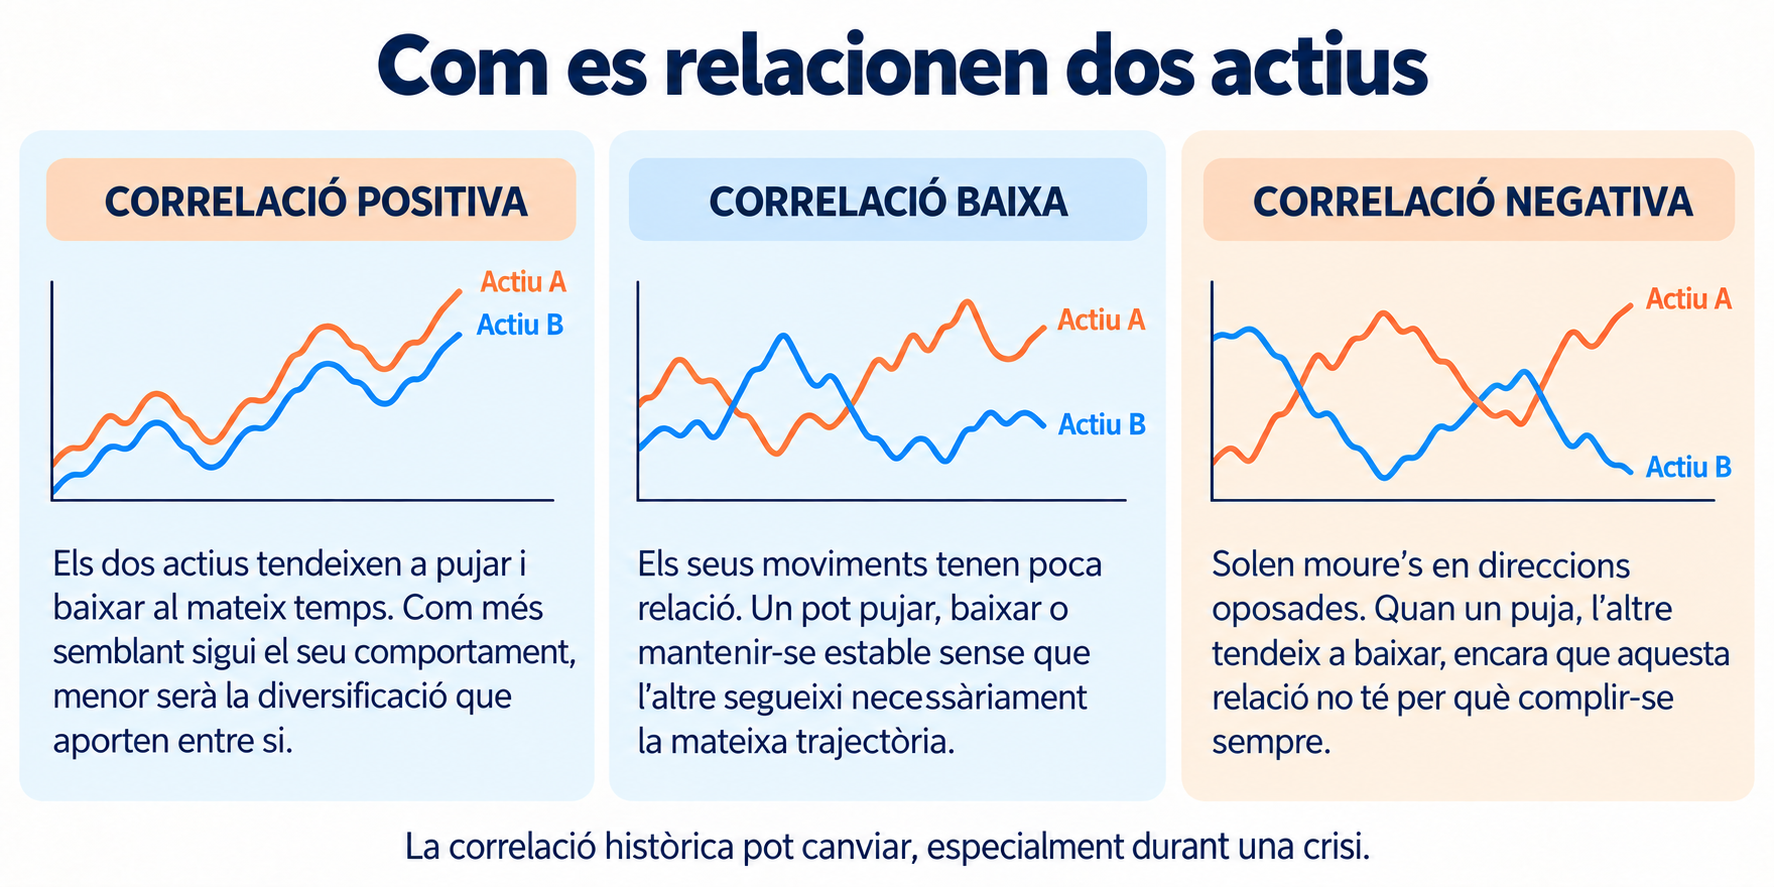
Per exemple, imaginem una cartera formada per un fons d'accions de companyies turístiques i bons públics a curt termini. Davant d'una reducció del consum i dels viatges, el fons podria caure un 12%, mentre que els bons podrien mantenir-se estables o pujar un 2%. Combinar ambdós actius hauria reduït la caiguda total respecte a mantenir únicament el fons d'accions.
La correlació es calcula a partir de dades històriques i pot canviar segons el període analitzat i les condicions del mercat. Un estudi recent anomenat “Empirical Evidence on the Stock–Bond Correlation” analitza els pros i contres d'aquesta pràctica.
Capes d'una cartera diversificada
Una cartera pot estar diversificada en diverses dimensions. Cada capa ajuda a reduir la dependència d'un risc concret, però cap combinació servei per igual per a totes les persones.
La distribució adequada depèn de l'objectiu, el termini, la tolerància a les pèrdues, la necessitat de liquidesa i la situació financera de cada inversor.
Quantes posicions són suficients?
No existeix un número universal de posicions que garanteixi una diversificació adequada. En aquest article ja et vam donar algunes opcions sobre com diversificar entre diversos actius.
En una cartera de valors individuals, cada posició sol representar una empresa o un emissor concret. Tenir-ne poques augmenta l'impacte que podrien causar els problemes de qualsevol d'ells.
Els fons amplis poden agrupar centenars o milers d'actius en una sola posició. Per tant, una cartera amb pocs fons podria estar més diversificada que una altra formada per nombroses accions individuals.
Els fons i productes temàtics també poden incloure molts valors, però concentrats al voltant d'una mateixa tendència, sector o regió.
També pot existir solapament entre productes. Dos fons amb noms diferents podrien invertir en les mateixes companyies.
Biaix local, divisa i diversificació
Quan es prioritzen companyies del país de residència per proximitat, familiaritat o facilitat d'accés es coneix com a biaix local. Aquest augmenta la dependència de factors com el creixement nacional, la regulació, els impostos, l'ocupació o la situació del sistema financer del país.
Cal distingir entre tres conceptes:
- Divisa de negociació: moneda en la qual es compra, es ven o es mostra el preu d'un actiu. No determina per si sola el seu risc de divisa.
- Exposició econòmica: països i mercats dels quals procedeixen els ingressos, costos, actius i finançament de l'empresa.
- Exposició monetària subjacent: monedes la variació de les quals pot afectar el valor i els resultats de la inversió, tot i que aquesta cotitzi en una altra divisa.
Per exemple, comprar en euros un fons que inverteix en empreses nord-americanes no elimina automàticament l'exposició al dòlar. L'euro és la divisa utilitzada per realitzar l'operació, però el valor dels actius subjacents pot seguir condicionat per l'evolució del dòlar, llevat que el producte apliqui una cobertura de divisa.
Per tant, la diversificació geogràfica no s'ha d'avaluar únicament mitjançant el domicili de les empreses. Convé revisar on desenvolupen la seva activitat, d'on obtenen els seus ingressos i quines meves afecten realment la seva valoració.
Al setembre de 2026, Cinco Días publicava que més del 70% de l'exposició del MSCI World corresponia als Estats Units i que una part important estava concentrada en unes poques empreses relacionades amb la intel·ligència artificial. Per tant, comprar un fons denominat “mundial” no garanteix per si sol una distribució equilibrada entre regions i sectors.
Exemple pràctic de dues carteres
El següent exemple compara dues carteres hipotètriques de 10.000 euros.
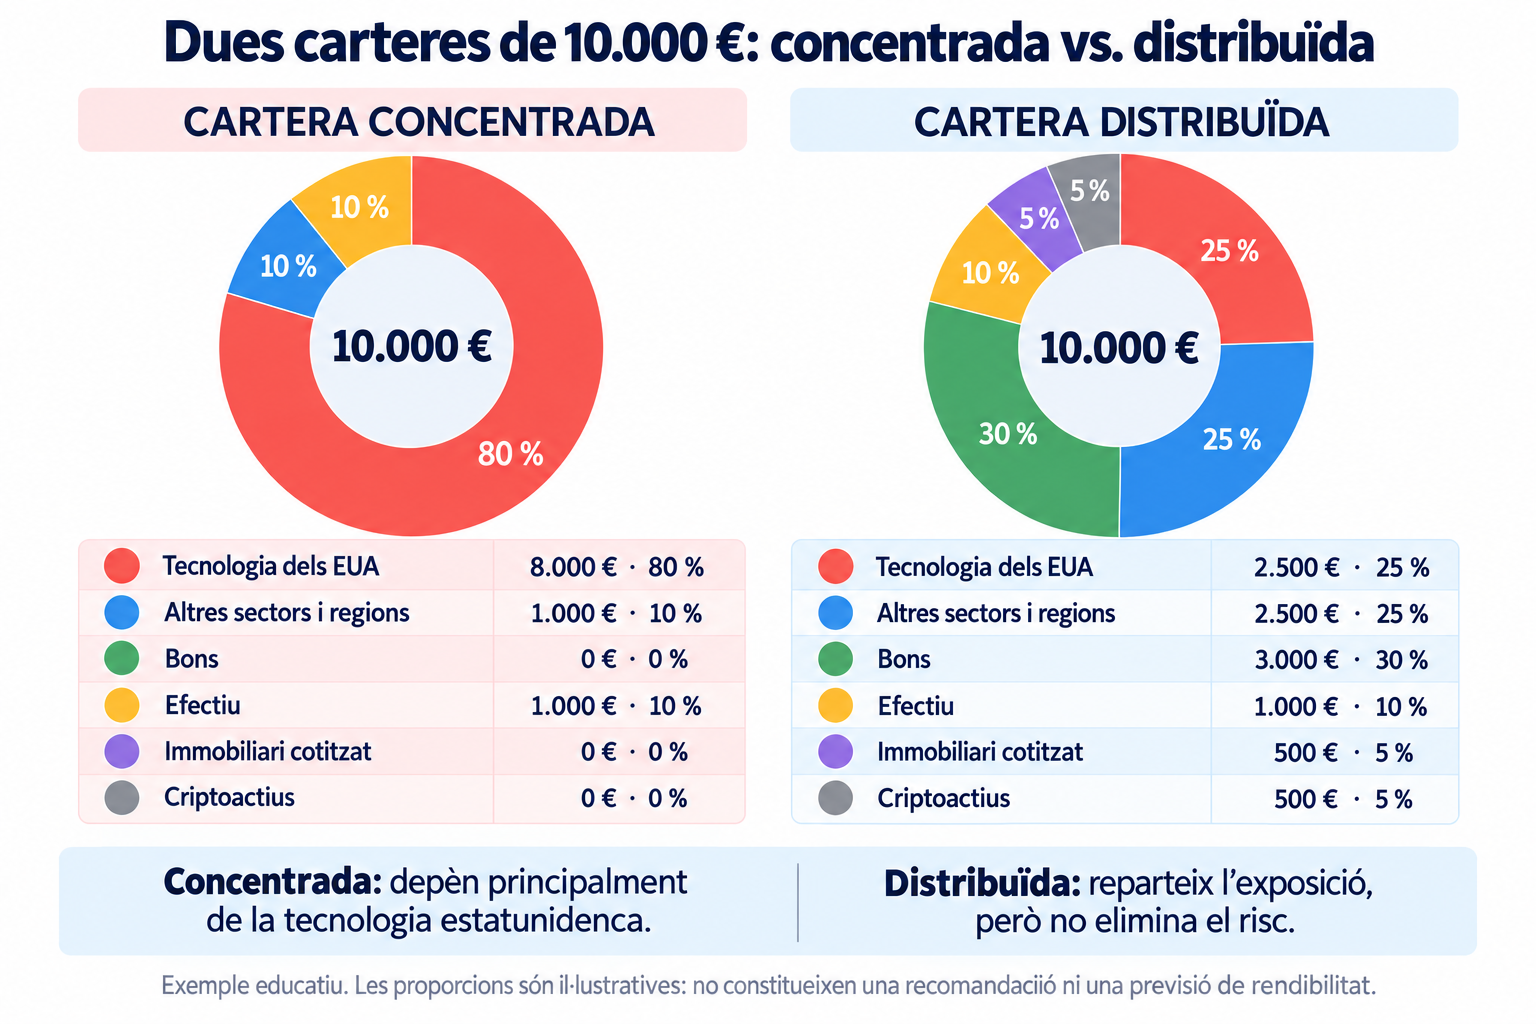
La primera cartera conté diverses posicions, però el 80% del capital depèn del sector tecnològic nord-americà. Està molt exposada a l'evolució d'aquest sector, a l'economia dels Estats Units i les empreses podrien reaccionar de manera similar davant de canvis en els tipus d'interès, la regulació tecnològica o les expectatives de creixement.
La segona cartera, en canvi, reparteix el capital entre més classes d'actius, sectors, regions i emissors. També reserva una part en efectiu per a necessitats de liquidesa. Tanmateix, continua exposada a riscos de mercat, crèdit, tipus d'interès, divisa, liquidesa i volatilitat. La presència d'actius diferents no impedeix que varis puguin caure simultàniament.
La diferència principal és com es distribueixen les seves fonts de risc. La cartera concentrada depèn principalment d'un resultat dominant; la distribuïda intenta evitar que una sola exposició determini l'evolució del conjunt.
Per què varis fons poden coincidir
Dos productes amb noms, gestores o estratègies diferents poden invertir en les mateixes empreses i reproduir exposicions molt semblants.
La duplicitat pot aparèixer per diferents motius:
- Posicions repetides: varis fons poden incloure les mateixes grans companyies entre les seves principals inversions.
- Índexs comuns: un fons global, un altre nord-americà i un de tecnològic podrien seguir índexs diferents, però compartir una part rellevant dels seus components.
- Concentració regional: varis productes internacionals poden estar dominats per empreses dels Estats Units a causa del pes d'aquest mercat en els índexs mundials.
- Exposició indirecta a tecnologia: una cartera pot semblar multisectorial i mantenir una elevada dependència de plataformes digitals, semiconductors, serveis al núvol o intel·ligència artificial.
- Exposició indirecta a criptoactius: alguns fons poden invertir en plataformes d'intercanvi, empreses de mineria, fabricants d'equips, companyies que mantenen criptoactius o productes vinculats al seu preu.
Aquesta revisió permet observar la cartera per les seves exposicions reals, no únicament pel nom o el número de fons. Si diferents posicions depenen dels mateixos mercats, empreses o factors econòmics, el risc conjunt pot estar més concentrat del que sembla.
Pot una cartera estar excessivament diversificada?
Una cartera pot arribar a un punt en què afegir noves posicions gairebé no incorpori fonts de risc diferents. Això passa, per exemple, quan es compren varis fons que mantenen les mateixes empreses, segueixen índexs semblants o estan exposats a idèntics sectors, regions i meves.
La cartera pot resultar més difícil de gestionar per diverses raons:
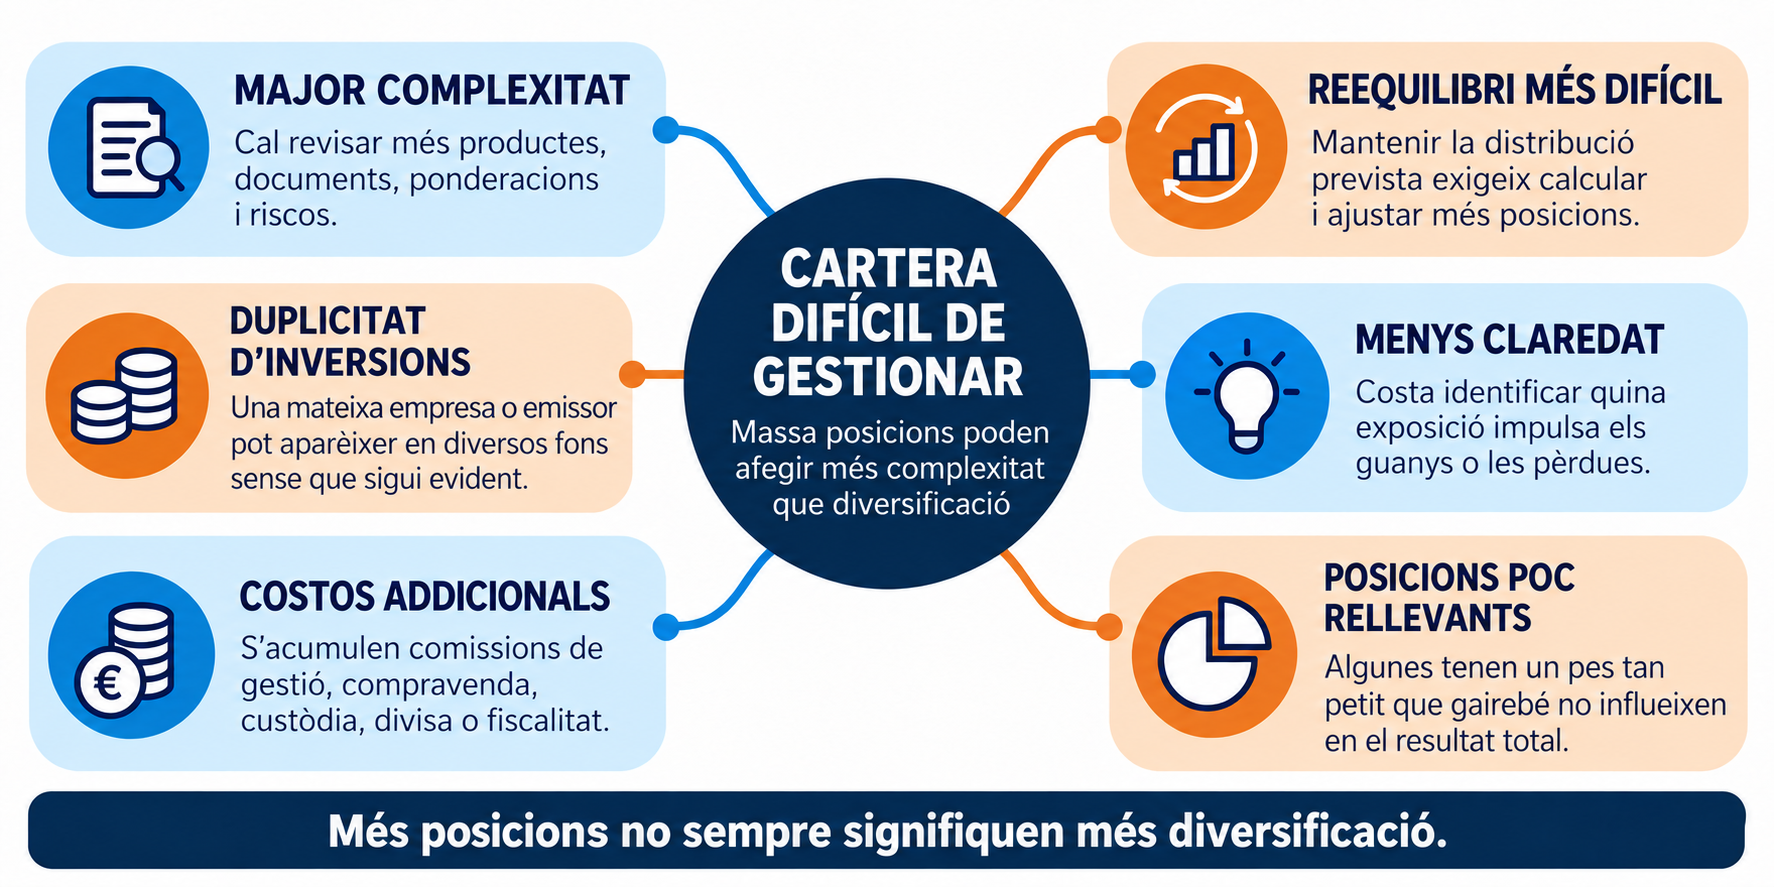
Això tampoc significa que una cartera més concentrada sigui necessàriament millor. Reduir posicions pot simplificar la gestió, però també augmenta la dependència de cada actiu, emissor o sector i amplifica el dany potencial causat per un resultat advers.
Quins riscos pot reduir i quins no?
La diversificació pot reduir determinats riscos, però no elimina totes les possibles causes de pèrdua. La seva eficàcia depèn del tipus d'exposició i de com es relacionen els actius de la cartera.
El risc específic d'una empresa o emissor sí que pot reduir-se distribuint el capital. Problemes com una mala gestió, una sanció, la pèrdua d'un client important, un impagament o una fallida tindran menys impacte si aquesta posició representa una part limitada de la cartera.
- En canvi, existeixen riscos que poden afectar simultàniament moltes inversions:
- Risc de mercat: una caiguda general de les borses pot perjudicar empreses de diferents sectors i països.
- Inflació: la pèrdua de poder adquisitiu pot reduir el valor real de l'efectiu i de determinades rendes o rendiments.
- Tipus d'interès: els seus canvis poden afectar bons, accions, immobles i el cost de finançament de les empreses.
- Divisa: les variacions monetàries poden augmentar o reduir el resultat en convertir una inversió a euros.
- Risc sistèmic: una crisi financera, econòmica, geopolítica o sanitària pot provocar caigudes generalitzades i fer que actius normalment poc relacionats es moguin en la mateixa direcció.
La diversificació també implica un possible cost de dilució. Com que el capital es reparteix entre diverses inversions, la cartera no captura per complet la pujada de l'actiu que obtingui el millor comportament. Si una posició augmenta amb força, el seu efecte queda limitat pel pes que representa.
Aquesta dilució és la contrapartida de dépendre menys d'un únic resultat.
Com el reequilibri canvia la cartera
Tot i que no es realitzin noves operacions, els moviments dels preus modifiquen el pes de cada actiu. Encara que no s'hagi comprat ni venut res, la cartera ha passat a dependre més de la renda variable.
Reequilibrar consisteix a realitzar ajustos per recuperar la barreja prevista i evitar que l'evolució dels preus alteri de manera involuntària el nivell de risc.
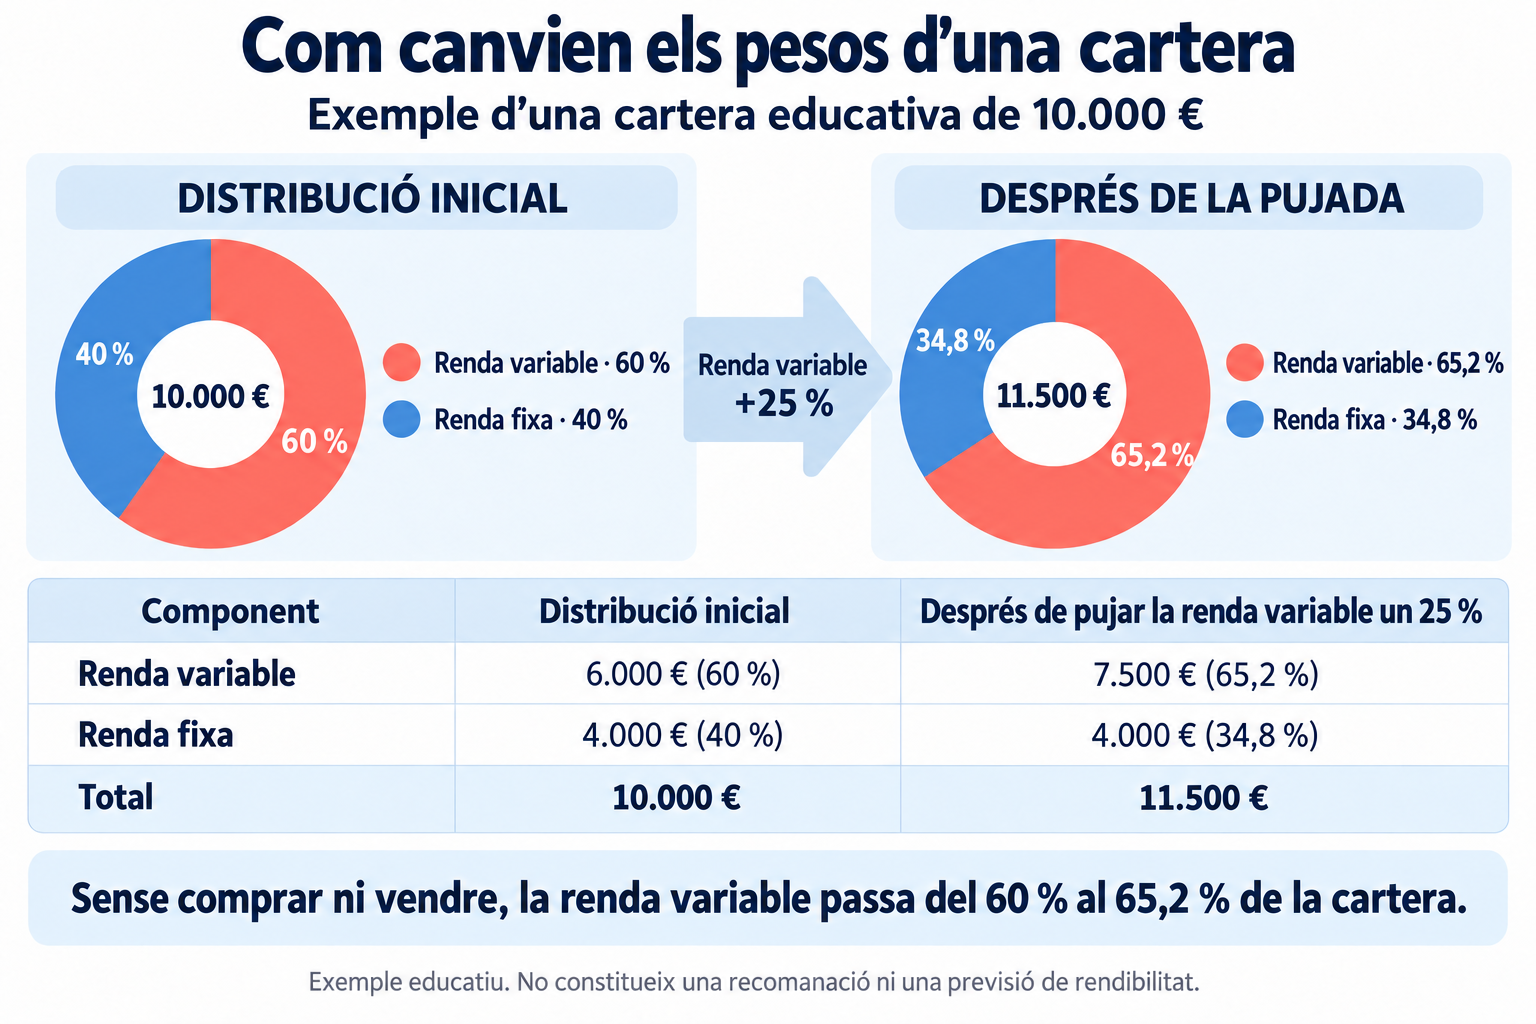
Els principals mètodes són:
- Per calendari: revisar i ajustar la cartera en dates periòdiques.
- Per llindar: intervenir quan una posició supera un límit prèviament definit respecte al seu pes objectiu.
- Mitjançant noves aportacions: destinar els diners nous a les posicions el pes de les quals ha disminuït.
- Mètode combinat: revisar periòdicament, però operar només quan es supera el llindar establert.
El reequilibri pot generar comissions de compravenda, costos de canvi de divisa, diferencials entre preus i altres despeses del producte o intermediari. Ajustar la cartera amb massa freqüència pot fer que aquests costos redueixin el resultat.
A Espanya, vendre accions, ETF, criptoactius o altres productes per reequilibrar pot generar un guany o pèrdua patrimonial a efectes de l'IRPF. Per tant, abans d'executar un reequilibri convé comprovar els costos, el tipus de producte i les conseqüències fiscals vigents.
On poden encaixar els criptoactius
Poden representar una exposició de risc elevat dins d'una cartera. Els seus preus poden experimentar variacions intenses en períodes breus i estan subjectes, entre d'altres, a riscos de mercat, liquidesa, custòdia, tecnologia, regulació i pèrdua total del capital.
La seva capacitat per diversificar tampoc és constant. La correlació amb les accions, altres criptoactius o diferents mercats pot canviar segons el període analitzat. Durant una crisi o una retirada general del risc, actius que abans es movien de manera independent poden caure simultàniament. La correlació històrica, per tant, no garanteix com es comportaran en el futur.
El mida de la posició s'hauria de valorar en relació amb:
- l'objectiu de la cartera i el seu horitzó temporal;
- la capacitat econòmica per assumir pèrdues;
- la tolerància a oscil·lacions pronunciades;
- les necessitats de liquidesa;
- el pes i els riscos de la resta de les inversions;
- l'experiència i comprensió de l'actiu;
- la seguretat del mètode de compra i custòdia.
També convé considerar l'exposició indirecta. A causa de la seva volatilitat, una posició inicialment petita pot augmentar o disminuir ràpidament el seu pes i modificar el risc total de la cartera. Per això s'ha de revisar dins del procés de reequilibri.
La relació de Bitcoin amb els mercats tradicionals també ha canviat amb el temps. La seva volatilitat era aproximadament tres vegades superior a la de l'or i durant determinats períodes, havia mostrat una correlació elevada amb actius de risc com el Nasdaq. L'episodi provocat per DeepSeek, quan van retrocedir simultàniament les companyies tecnològiques i el mercat cripto, va mostrar que Bitcoin no sempre funciona com a refugi o com a font estable de descorrelació.
Quan diversificar no és suficient?
La diversificació distribueix determinats riscos, però no corregeix per si sola problemes de liquidesa, endeutament, termini o funcionament dels productes.
La falta d'un fons d'emergència Tener actius variats no garanteix que puguin convertir-se ràpidament en efectiu sense assumir pèrdues, comissions o penalitzacions.
L'agrupament de palanquejament Invertir amb diners prestats, utilitzar derivats o mantenir productes palanquejats pot provocar pèrdues superiors a les esperades, exigències de garanties o liquidacions forçoses.
Un termini inadequat apareix quan s'inverteix en actius volàtils o poc líquids uns diners que es necessitaran properament.
També existeix el risc de fallada del producte o de la seva infraestructura. La insolvència d'un intermediari, un problema de custòdia, un error tecnològic, el tancament d'un fons, una suspensió de reemborsaments o unes condicions contractuals mal meves poden dificultar l'accés als diners. Mantenir varis productes en una mateixa plataforma tampoc elimina necessàriament aquesta concentració.
Per últim, en períodes de tensió poden produir-se vendes correlacionades. La necessitat general de liquidesa o la reducció simultània del risc pot fer que actius normalment diferents caiguin alhora.
Conclusió: la diversificació s'avalua en la cartera completa
La diversificació no s'ha de mesurar únicament pel número de productes, fons o valors d'una cartera. Lo rellevant és com interactuen els seus riscos subjacents i fins a quin punt depenen dels mateixos emissors, sectors, regions, meves o factors econòmics.
La correlació permet estimar si les inversions solen reaccionar de manera semblant, tot i que les relacions històriques poden canviar, especialment durant una crisi. Revisar les posicions reals de cada producte ajuda a detectar concentracions i duplicacions que els seus noms comercials no sempre mostren.
Afegir inversions tampoc millora necessàriament la cartera. Per últim, el reequilibri permet corregir els canvis de pes provocats per l'evolució dels preus, però ha de considerar les comissions, la fiscalitat i la freqüència de les operacions. No existeix una distribució adequada per a tothom: la utilitat de cada combinació depèn dels seus objectius, termini, liquidesa necessària i capacitat per assumir pèrdues.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.