
Tabla de Contenidos
Segur que t'ha passat que veus una quantitat al teu compte d'inversió però quan retires els diners, en realitat, et queden molts menys dels que apareixien en pantalla. Això pot passar tant per les comissions com pels despeses de les plataformes.
Les comissions d'inversió són els costos directes o indirectes que pagues per comprar, mantenir, gestionar o vendre un producte financer.
A Espanya i a la Unió Europea, les entitats i plataformes han d'informar sobre aquests costos abans que contractis un producte i també han d'oferir un desglossament que et permeti entendre com poden afectar la rendibilitat.
El 2025, la CNMV va rebre 1.398 reclamacions d'inversors, el nombre més alt en una dècada, i el cobrament de comissions va estar darrere del 17,7 % de les queixes. Encara que una reclamació no implica necessàriament que el càrrec fos il·legal, aquestes xifres mostren la importància de comprovar quant es paga, com es calcula i si el client va ser informat correctament.
Per què una comissió petita pot importar amb el temps
Pot semblar poc important quan la mires només durant un any. El problema és que, cada vegada que es descompta una comissió, queden menys diners invested i, per tant, menys capital capaç de generar rendiments en els anys següents.
Vegem-ho amb un exemple en què invertirem 10.000 euros durant 20 anys i l'inversió obté una rendibilitat bruta i constant del 6% anual.
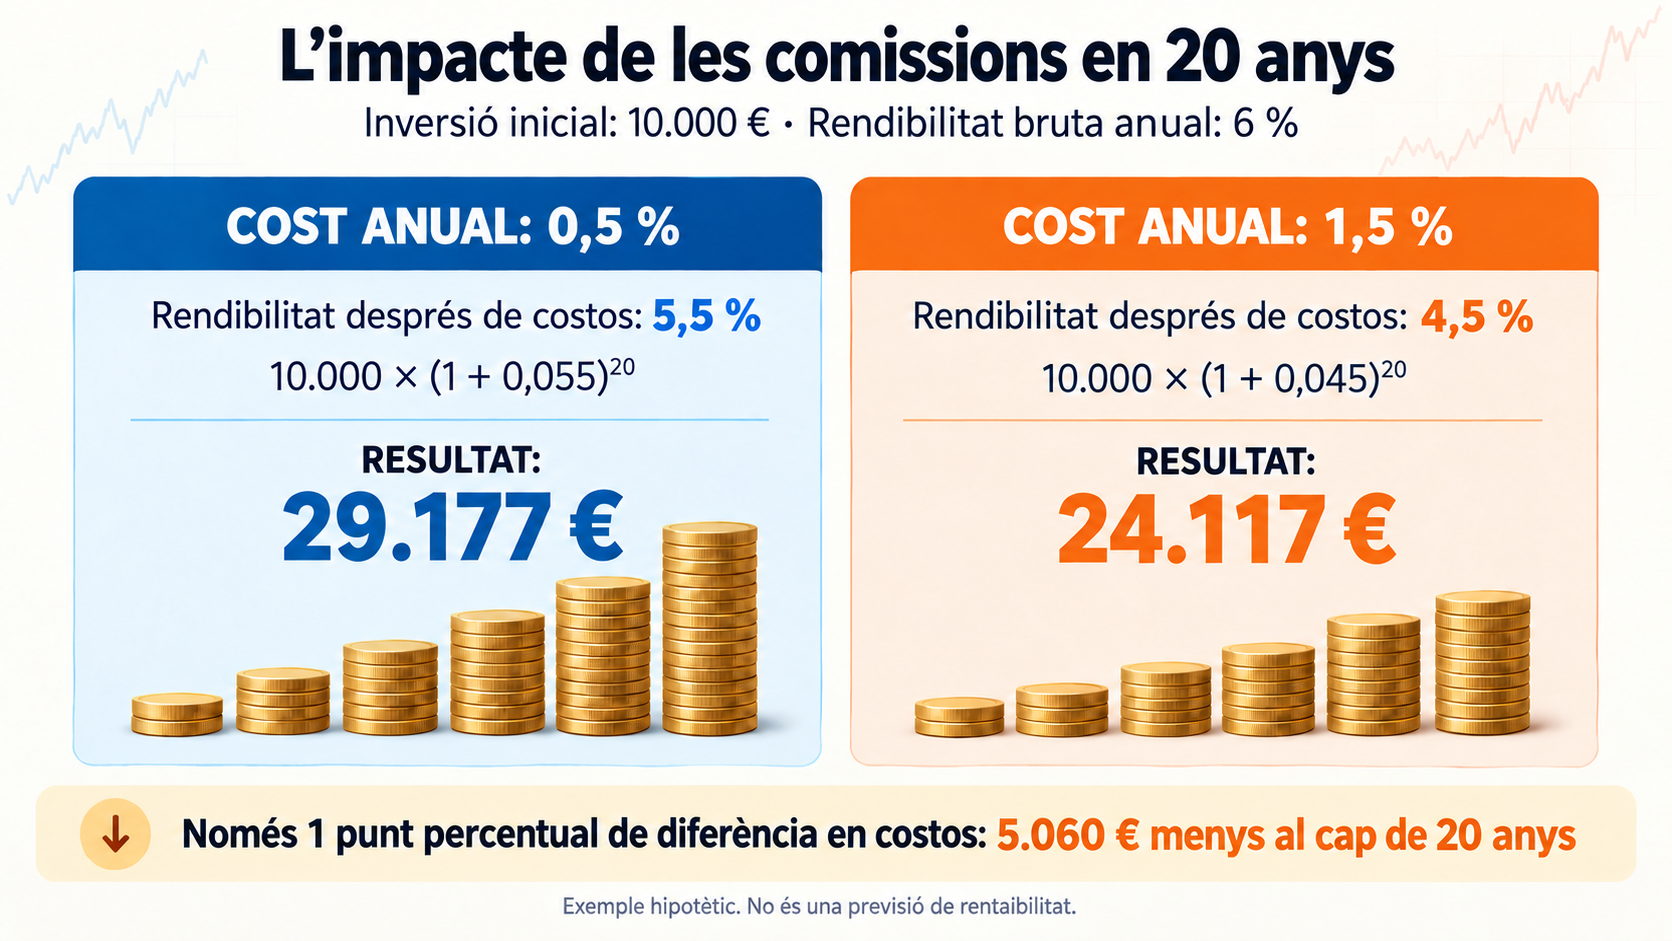
Al principi, la diferència pot semblar petita perquè només hi ha 1 punt percentual entre totes dues comissions. Tanmateix, al cap de 20 anys, la distància entre els resultats supera els 5.000 euros. Aquest 1 % addicional no es perd una sola vegada. Es descompta cada any i, a més, els diners pagats en comissions deixen d'estar invested. Per tant, tampoc no poden generar nous rendiments.
Quins tipus de costos pot tenir una inversió
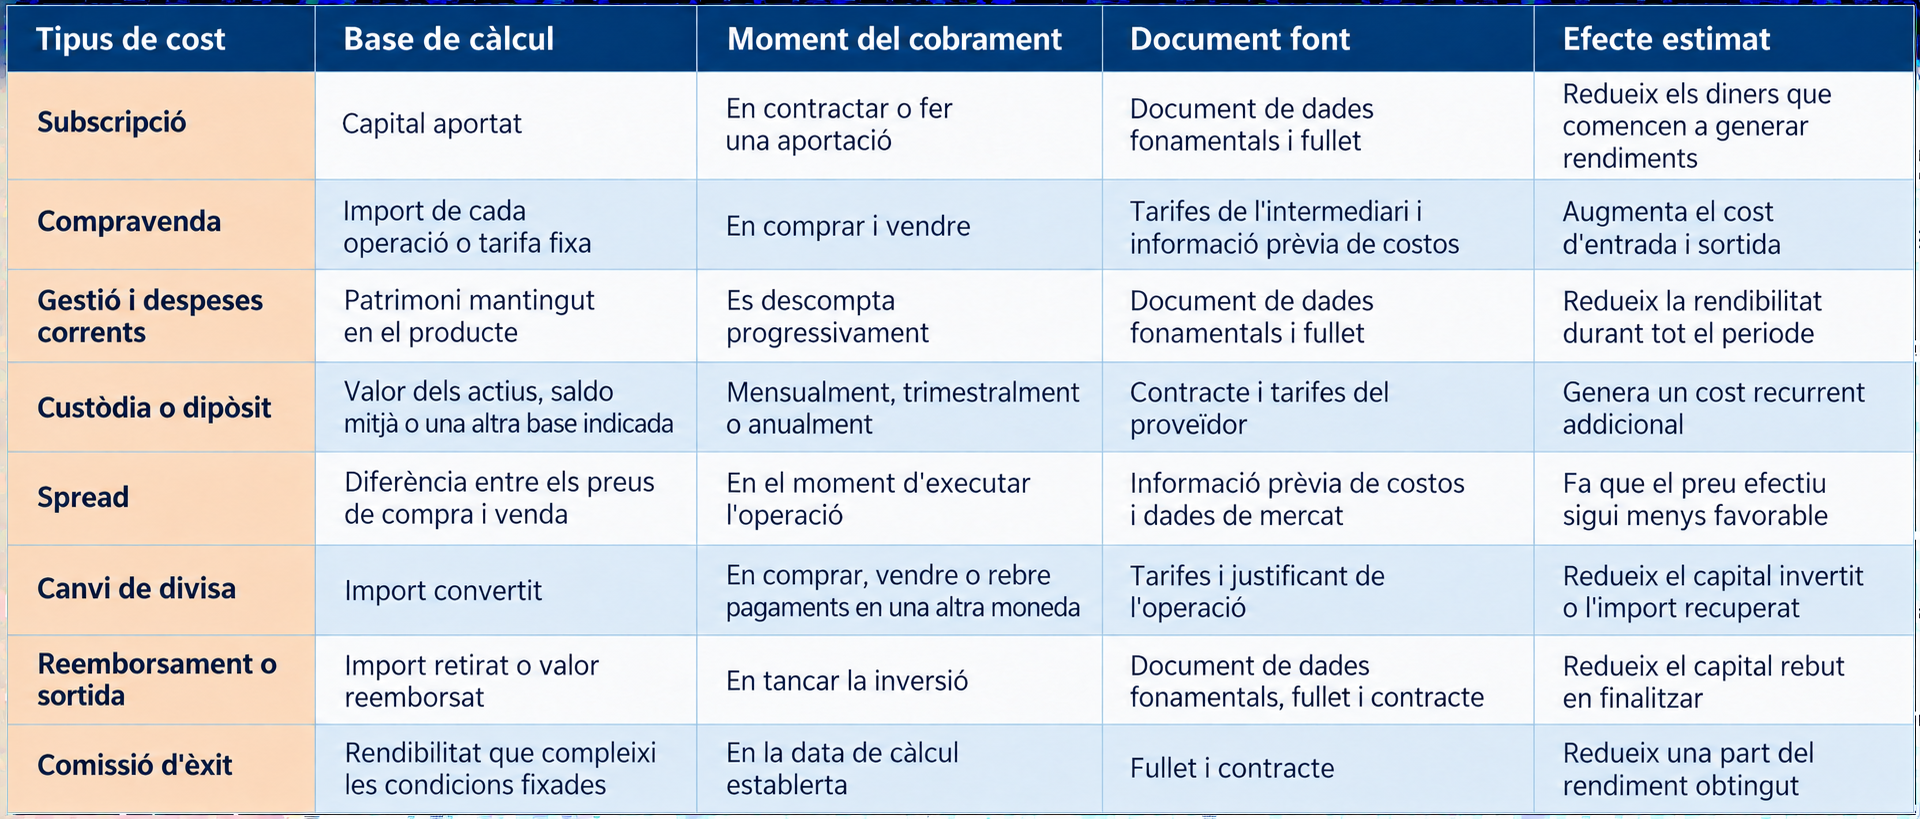
Apareixen en diferents moments:
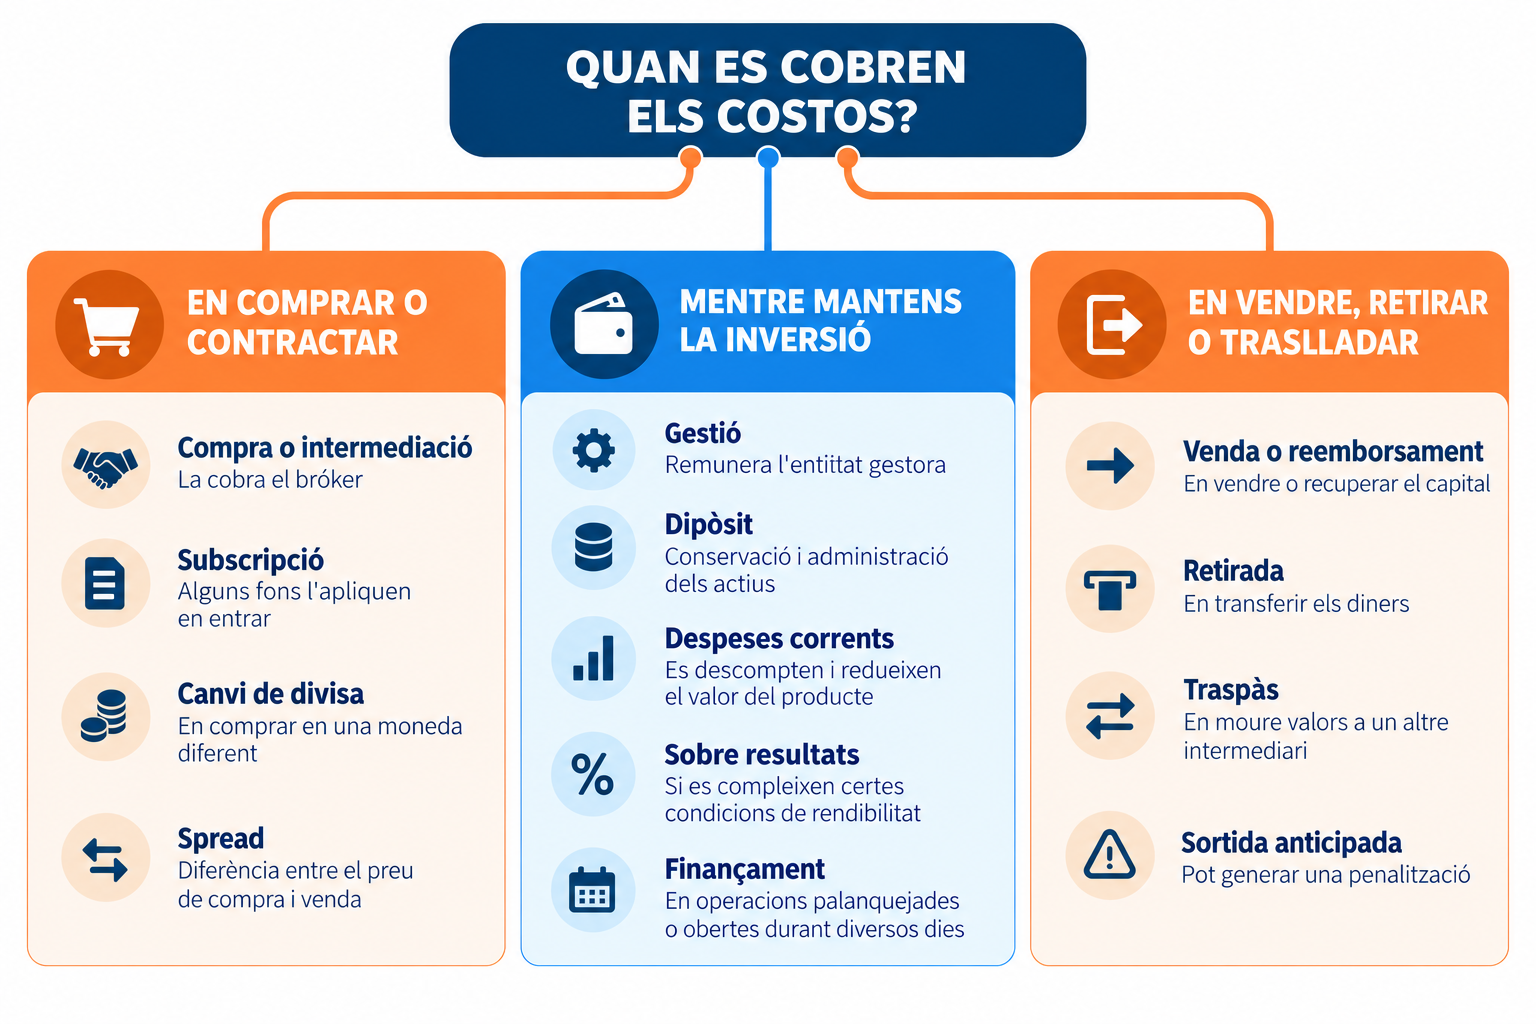
Com s'apliquen aquests costos: Convé distingir tres formes d'aplicació:
- Càrrecs visibles: apareixen com a moviments separats al compte, com una comissió de compra o una tarifa de retirada.
- Despeses descomptades dins del producte: es resten del seu patrimoni o de la rendibilitat.
- Costos incorporats al preu: estan inclosos en les condicions d'execució. L'exemple més comú és l'spread.
Com canvien les comissions segons el producte
Cada producte té una estructura de costos diferent. Per comparar-los correctament convé revisar les mateixes capes: entrada i sortida, manteniment, gestió interna, operativa i serveis addicionals. La presència d'un cost en aquesta taula no significa que tots els proveïdors el cobrin ni que l'apliquin de la mateixa manera.
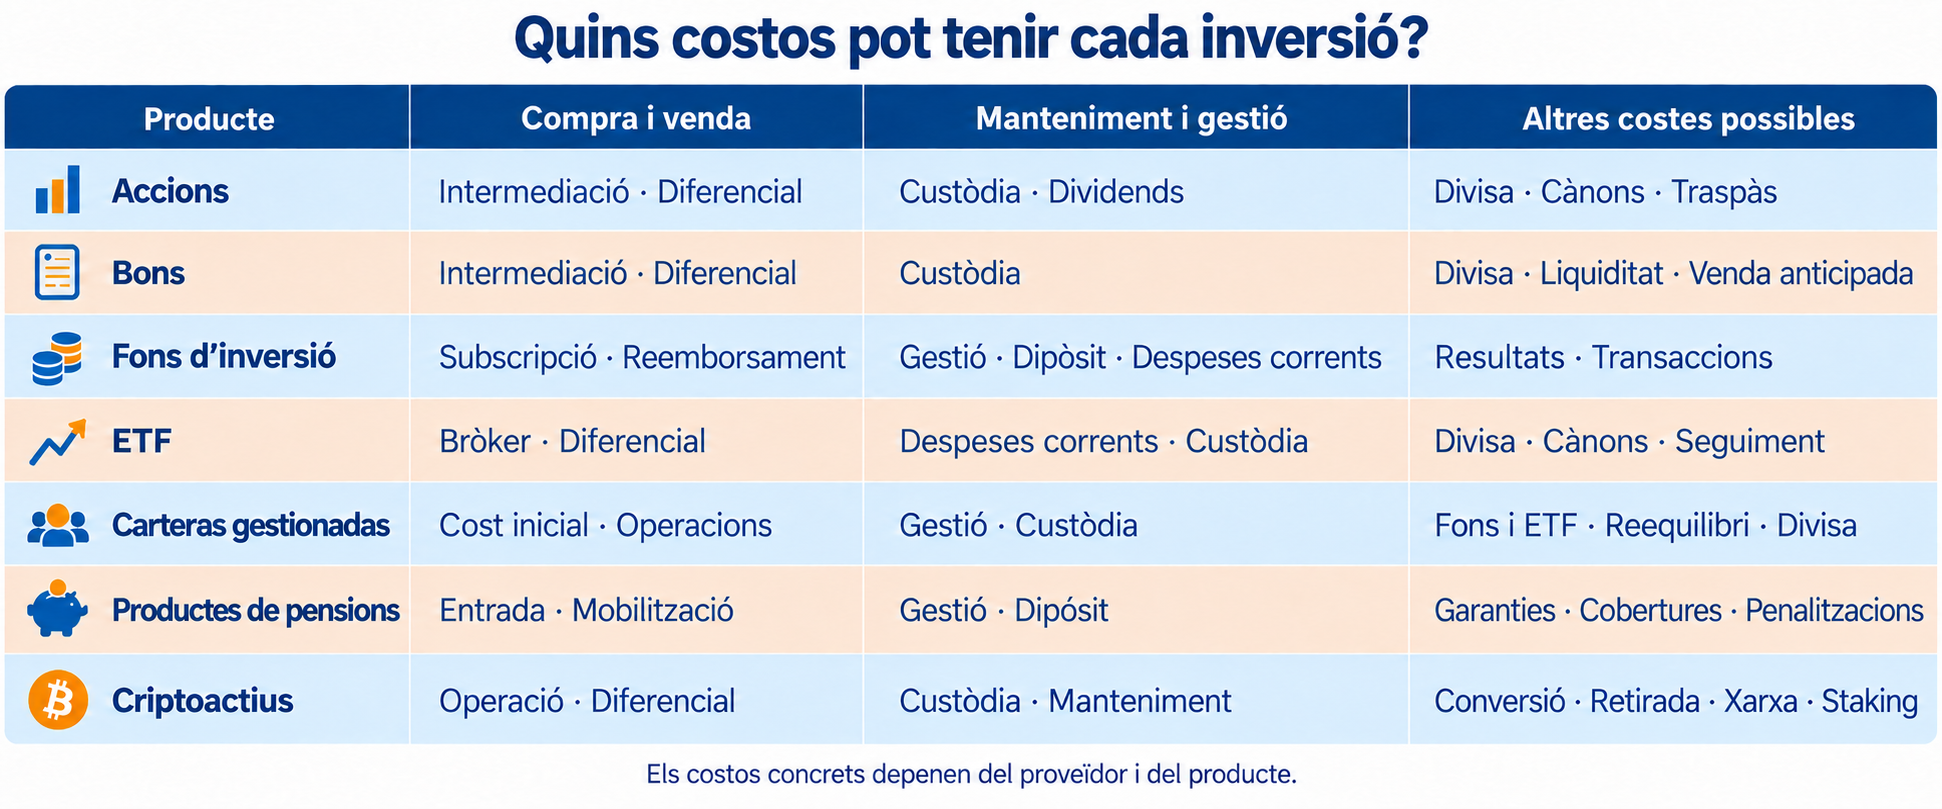
Les carteres gestionades, els fons i alguns productes de pensions poden acumular diverses capes de costos.
Comissions de compte, assessorament i gestió
A més dels costos propis de cada producte, el proveïdor pot cobrar per mantenir el compte, custodiar els actius, oferir assessorament o gestionar la cartera. Poden ser quantitats fixes, percentatges o una combinació de tots dos.
A més, pot existir una comissió de manteniment per conservar el compte obert, una comissió d'assessorament per rebre orientació professional, una de gestió per seleccionar i supervisar les inversions, i una altra de custòdia per mantenir i administrar els valors. Algunes entitats també cobren una comissió d'inactivitat quan no es realitzen operacions durant un període determinat.
Comissions de fons i ETF
La comissió de gestió remunera l'entitat que administra el producte, mentre que la comissió de dipòsit cobreix la custòdia dels actius i determinades tasques de supervisió. Totes dues solen calcular-se com un percentatge del patrimoni. També hi ha despeses corrents de funcionament i costos derivats de les operacions de compra i venda.
Alguns fons poden cobrar una comissió de subscripció en invertir, una comissió de reemborsament en recuperar els diners o una comissió sobre resultats quan es compleixen determinades condicions de rendibilitat. En els ETF, l'inversor també pot pagar la comissió del bròker i assumir l'spread entre els preus de compra i venda. A aquests costos s'hi poden afegir la custòdia, els cànons de mercat o el canvi de divisa.
Per conèixer els costos d'un fons o ETF concret, cal consultar el seu document de dades fonamentals i el seu fullet vigent. En aquests documents s'explica quines comissions s'apliquen, com es calculen i quan es descompten.
Corretatge, diferencial i canvi de divisa
El cost d'una operació no es limita a la comissió del bróker. També cal tenir en compte l'spread, l'impacte que una ordre pot produir sobre el preu i les despeses de conversió quan s'opera en una altra moneda.
Pot existir lliscament o slippage. Per això, una operació anunciada com a “sense comissió” pot continuar tenint costos incorporats en l'spread, el canvi de divisa, la custòdia o la retirada de fons.
Costos en operacions amb criptoactius
Les operacions amb criptoactius poden incloure diversos costos, encara que la plataforma me n'anunciï una comissió reduïda o inexistent. Entre aquests hi ha la comissió per comprar, vendre o intercanviar actius, a més de l'spread.
També es pot cobrar una comissió de xarxa per registrar l'operació a la blockchain. El seu import varia segons la xarxa, la congestió i la prioritat de la transacció. A això s'hi poden afegir despeses per retirar fons o enviar criptoactius a un moneder extern.
El mètode de pagament també hi influeix; les transferències, les targetes i altres serveis poden tenir costos diferents, a més de possibles càrrecs per canvi de divisa.
On trobar les comissions abans i després d'invertir
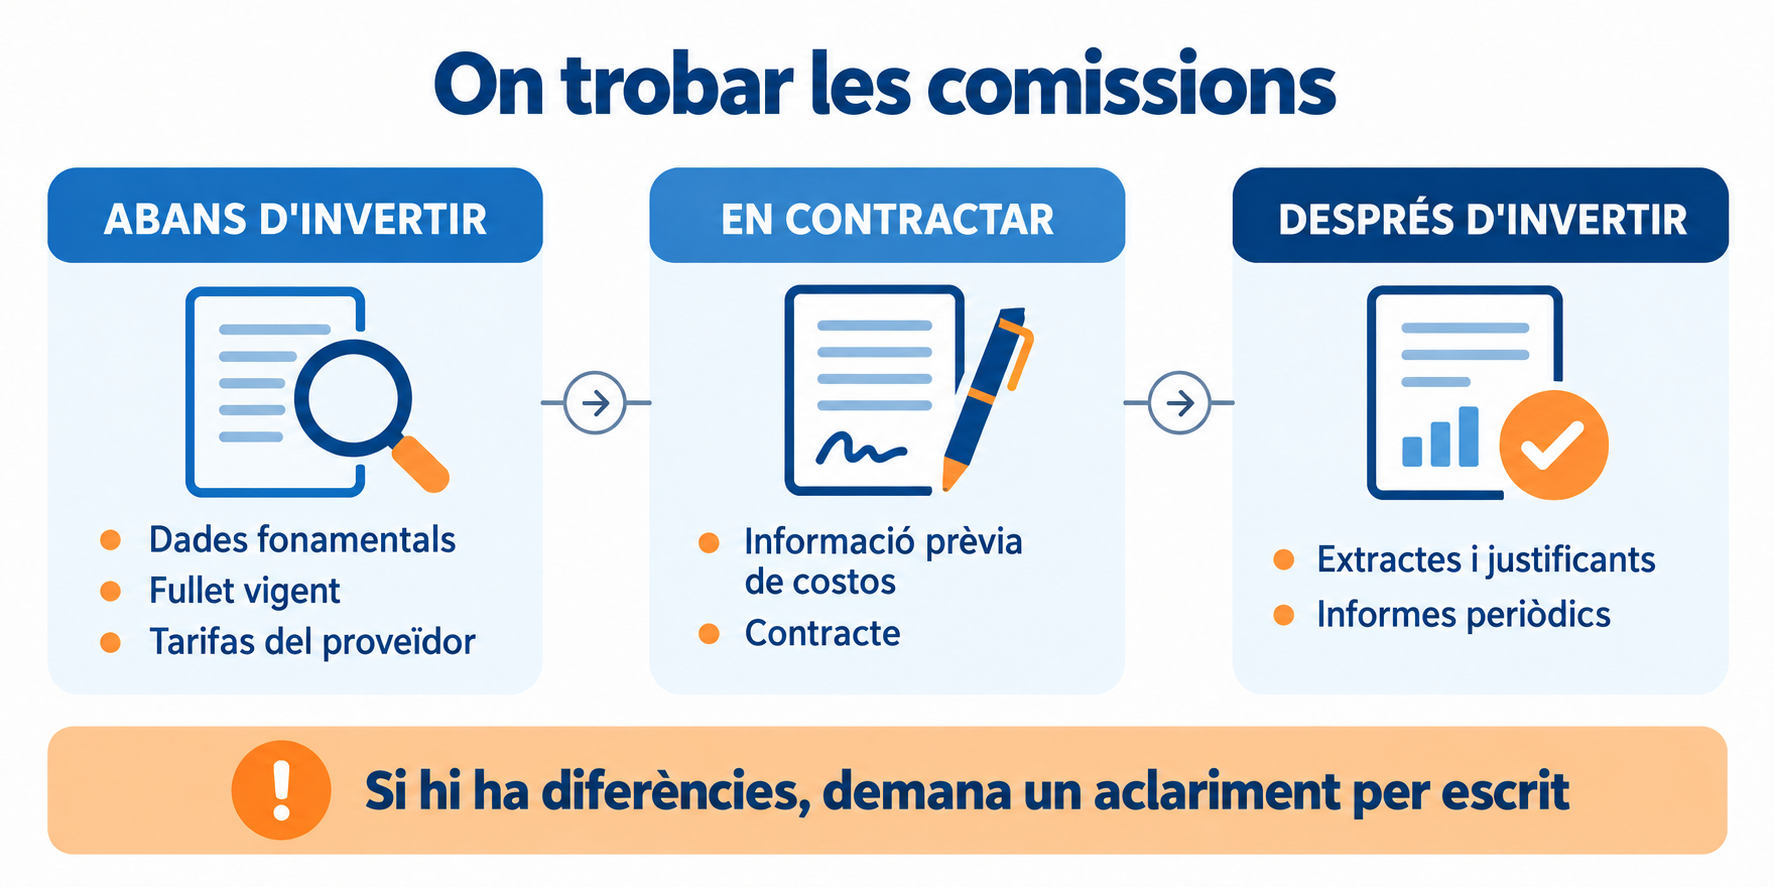
Abans d'invertir, no et quedis només amb el que apareix a la pàgina comercial. Els costos solen estar repartits entre diversos documents i convé revisar-los per saber què pagaràs realment.
El document de dades fonamentals ofereix una primera visió del producte, explica els seus riscos, possibles escenaris i l'efecte estimat dels costos. Per entrar en detall, cal consultar el fullet vigent, on apareixen les comissions de gestió, dipòsit, subscripció, reemborsament o resultats, quan correspongui.
També és important revisar el document de tarifes del proveïdor, que recull costos com la compravenda, la custòdia, el canvi de divisa o les retirades.
Després d'invertir, els extractes, justificants i informes periòdics serveixen per comprovar quant s'ha pagat realment i comparar-ho amb l'estimació inicial.
Els impostos afecten el resultat, però no són comissions
Les comissions són càrrecs del proveïdor per serveis com executar una ordre, custodiar actius o gestionar una cartera. Els impostos, en canvi, són obligacions davant d'Hisenda. Tots dos redueixen els diners que acaben a la teva meva bossa, però no són el mateix.
A Espanya, els dividends i determinats interessos solen tributar com a rendiments del capital mobiliari, mentre que la venda d'una inversió pot generar un guany o una pèrdua patrimonial.
Una retenció tampoc no és una comissió sinó un pagament anticipat de l'impost. Que te l'apliquin no significa necessàriament que la tributació estigui tancada, ja que l'ajust final es realitza en la declaració corresponent. A més, algunes inversions a l'estranger poden generar obligacions informatives.
Com comparar el cost total de dos productes
Per comparar dues inversions no n'hi ha prou amb observar la comissió de gestió. Cal reunir tots els costos, identificar sobre quina quantitat es calculen i comprovar quan es cobren. També convé evitar duplicitats; si la comissió de gestió ja està inclosa en les despeses corrents, no s'ha de sumar una segona vegada.
Exemple pràctic
Suposem una inversió inicial de 10.000 euros durant cinc anys. Tots dos productes obtenen una rendibilitat bruta hipotètica i constant del 6% anual, abans de costos.
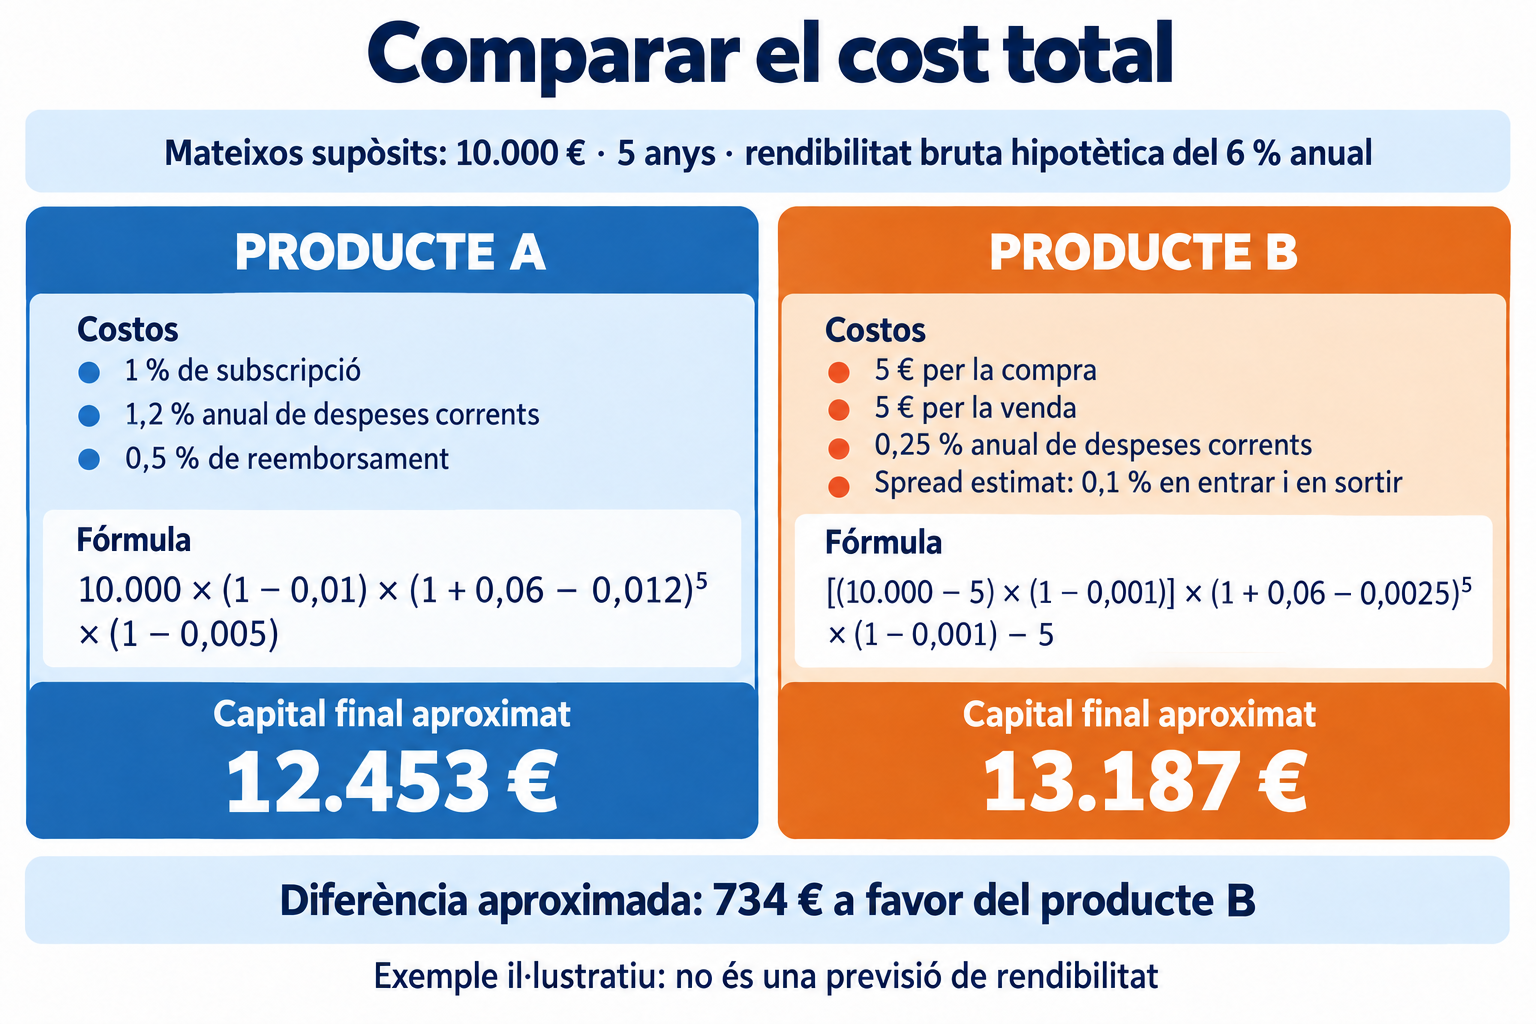
La diferència seria d'uns 734 euros a favor del producte B. Tanmateix, aquest càlcul no demostra que sigui la millor inversió, només mostra l'efecte hipotètic dels costos sota les mateixes condicions de rendibilitat i permanència.
La fiscalitat s'ha d'analitzar per separat. Els impostos i les retencions no són comissions del producte i depenen, entre d'altres factors, de la residència fiscal, la titularitat i ubicació del compte, el tipus d'inversió, les pèrdues compensables i les circumstàncies personals.
Costos que depenen de l'ús
El cost real d'una inversió no depèn només de les tarifes anunciades, sinó també de l'ús que facis del producte. La freqüència de les operacions, el termini, la divisa, la mida de les ordres o una retirada anticipada poden fer que dues persones paguin quantitats diferents per la mateixa inversió.
La freqüència importa especialment quan existeix una tarifa fixa. El termini també canvia la comparació. Les comissions d'entrada i sortida pesen més en inversions de curta durada, mentre que les despeses anuals de gestió van acumulant el seu efecte amb el pas del temps.
Si l'actiu utilitza una moneda diferent de la del compte, hi pot haver costos de conversió en comprar, vendre o rebre pagaments. A més, la variació del tipus de canvi influeix en el resultat, encara que aquest moviment de mercat no sigui una comissió.
És important la mida de l'ordre. Les tarifes mínimes afecten més a imports petits, mentre que una operació gran sobre un actiu poc líquid pot patir un major impacte de mercat o lliscament. En els criptoactius, les comissions de xarxa poden variar segons la blockchain i el seu nivell de congestió.
Per últim, retirar els diners abans d'hora pot generar despeses de reemborsament, penalitzacions o la pèrdua de certes avantatges. També pot obligar a vendre en un mal moment, encara que aquesta possible pèrdua de mercat s'ha de separar dels càrrecs del proveïdor.
Quina rendibilitat bruta compensa una comissió
La rendibilitat d'equilibri indica quant hauria de créixer una inversió per compensar tots els seus costos i acabar amb el mateix capital inicial. No suposa guanyar diners, simplement permet recuperar allò aportat, abans d'impostos i sense tenir en compte la inflació.
Imaginem una inversió de 10.000 euros durant cinc anys, amb una comissió d'entrada del 1%, un cost anual del 1,2% i una comissió de sortida del 0,5%. En aquest cas no hi ha aportacions, retirades, impostos ni altres despeses.
La fórmula seria:
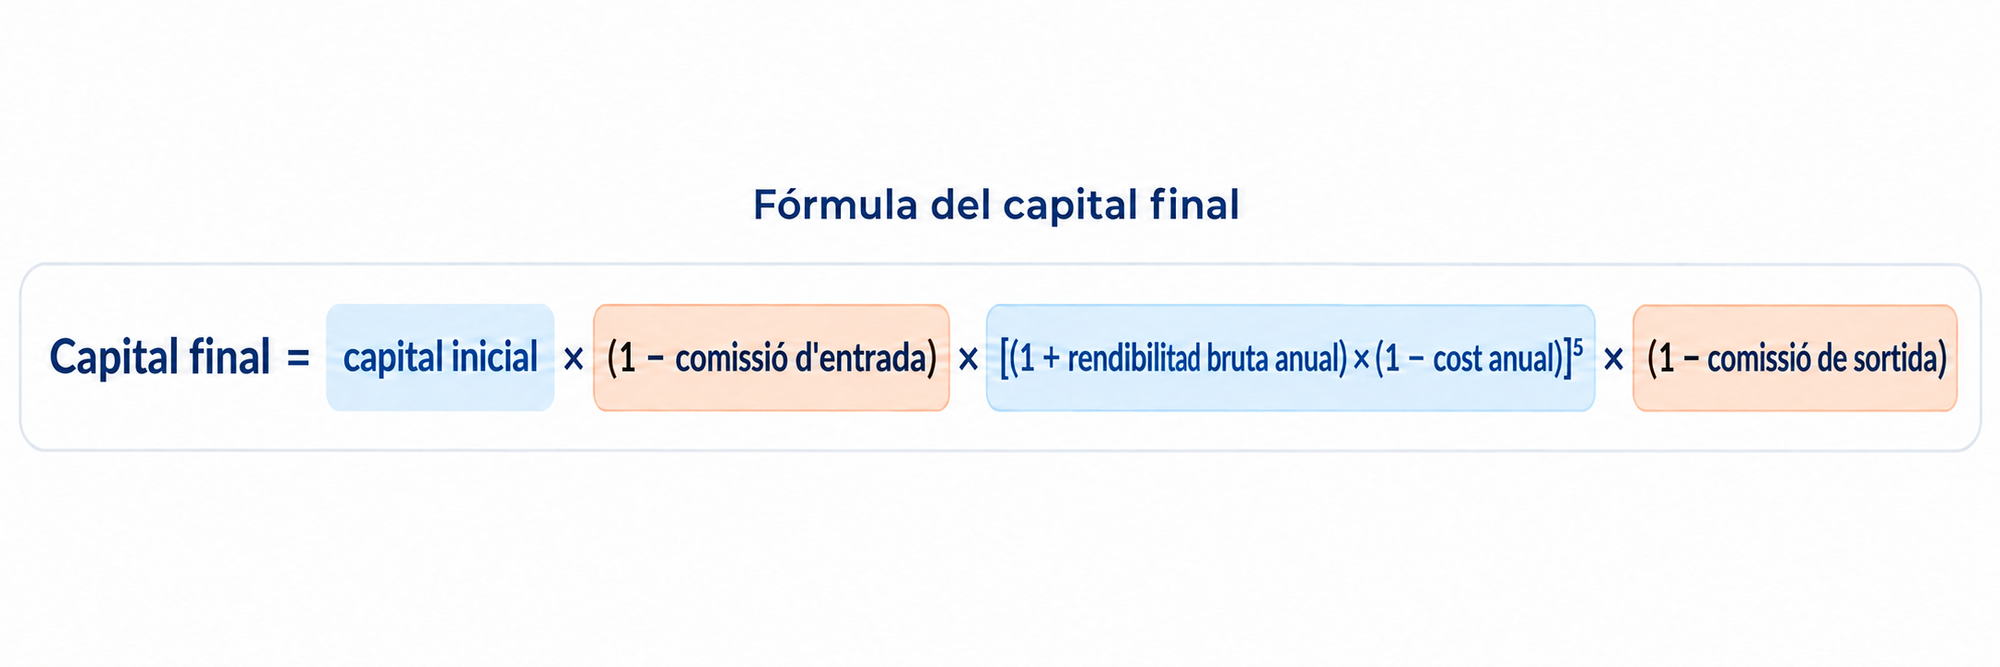
Per acabar amb els mateixos 10.000 euros:
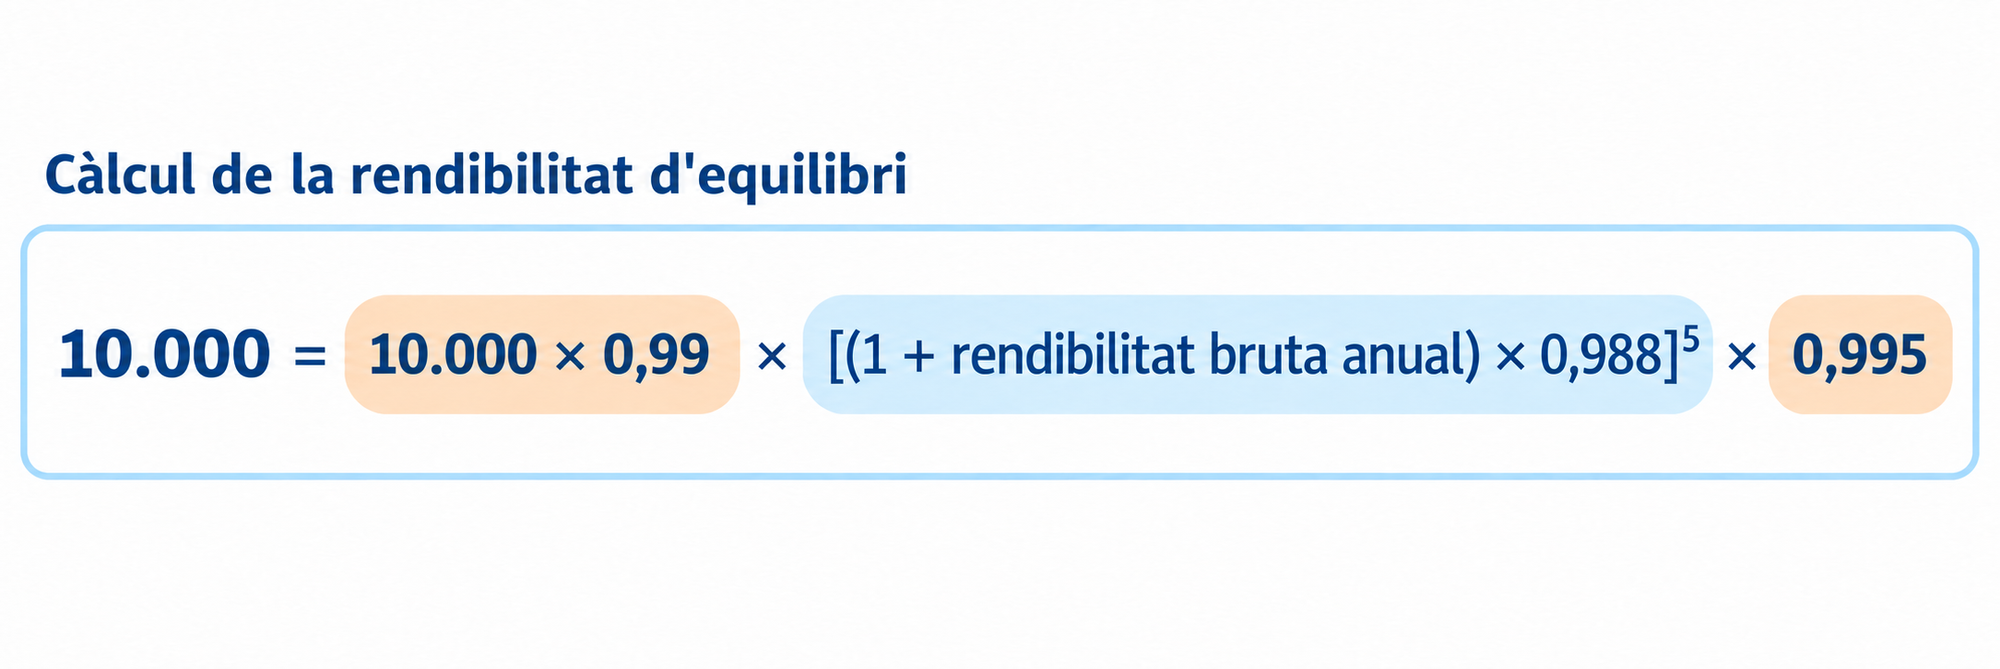
En aquesta fórmula, 0,99 representa el capital restant després de pagar l'entrada; 0,988, el capital que queda cada any després del cost anual; i 0,995, la quantitat conservada després de la comissió de sortida.
En aïllar-la:
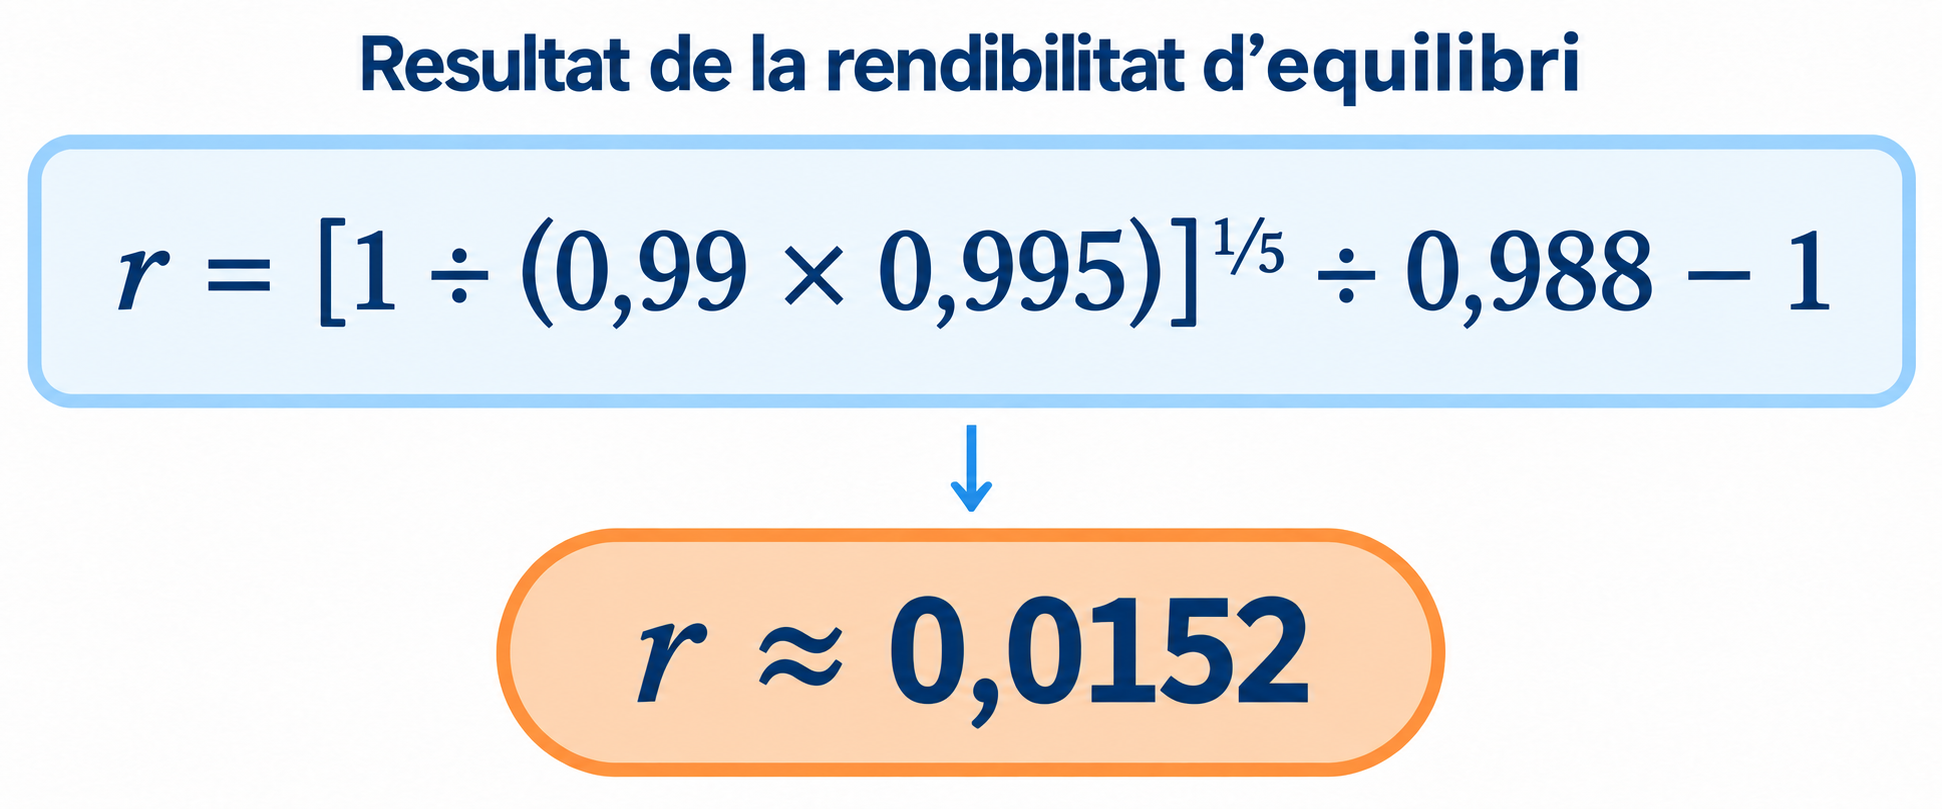
Per tant, la inversió hauria d'obtenir aproximadament un 1,52 % brut anual durant cinc anys per compensar aquestes comissions i recuperar els 10.000 euros inicials.
El que una comparació de comissions no explica
Comparar costos és necessari, però no n'hi ha prou per saber si una inversió és adequada. Un producte barat pot assumir més risc, oferir menys liquiditat o tenir una protecció diferent. De la mateixa manera, pagar una comissió més alta no garanteix una rendibilitat superior.
El risc de mercat és la possibilitat de perdre diners per canvis en els preus, els tipus d'interès o les divises. Una comissió baixa no evita que la inversió perdi valor. També existeix el risc de crèdit quan un emissor o una contrapart no pot complir els seus pagaments, una cosa especialment rellevant en bons, productes estructurats i determinats serveis de préstec.
El risc de liquiditat apareix quan resulta difícil vendre l'actiu ràpidament i a un preu raonable. Encara que la comissió de gestió sigui reduïda, un spread ampli o la falta de compradors pot encarir molt la sortida.
També cal considerar el risc de custòdia, qui manté els actius, si estan separats del patrimoni del proveïdor i què passaria en cas d'insolvència. En els criptoactius, a més, importa qui controla les claus privades i com es protegeixen els fons.
Per últim, l'estructura jurídica i financera del producte pot canviar la protecció de l'inversor, la dependència d'altres entitats i la forma de recuperar els diners. No ofereix les mateixes garanties invertir directament en un actiu que fer-ho mitjançant un fons, un derivat o un producte estructurat.
Abans de contractar, convé revisar el document de dades fonamentals, el fullet vigent, les tarifes, la informació prèvia de costos i el contracte. També cal comprovar la seva data, la classe i divisa del producte, el termini recomanat i les condicions de sortida.
Després d'invertir, aquesta informació s'ha de comparar amb els justificants, els extractes i els informes periòdics de costos. Si una promoció o bonificació caduca, convé anotar-ho i revisar les noves condicions abans de tornar a operar.
Conclusió: comparar el cost complet durant el termini previst
Per comparar dues inversions de manera útil cal utilitzar el mateix import, període i forma d'operar. A més, s'hi han d'incloure tots els costos aplicables: entrada, compravenda, gestió, custòdia, canvi de divisa, spread i retirada.
No n'hi ha prou amb mirar el percentatge més visible. Una tarifa fixa pesa més en operacions petites, mentre que un cost anual reduït pot acumular un efecte important amb el temps. Per això, convé calcular les despeses tant en percentatge com en euros durant tot el termini previst.
Les comissions influeixen en el resultat, però no són l'únic criteri. També cal valorar els riscos, la liquiditat, les condicions d'accés i retirada, la custòdia i la finalitat del producte.
Per tant, l'opció més barata no sempre és la més adequada. Una bona comparació permet saber quant es paga, per què i què es rep a canvi, utilitzant documents vigents i supòsits que reflecteixen com es pensa invertir realment.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.