
Tabla de Contenidos
Puguis portar setmanes veient pujar un actiu. Apareixen notícies, comentaris i captures de guanys. Quan hi entres, el preu canvia de direcció i la seguretat es transforma en incertesa.
La seqüència ajuda a entendre per què els inversors compren car i venen barat. Les pujades poden generar prova social i urgència; les caigudes, el desig de frenar la pèrdua a tota costa. Aquest comportament de l'inversor és comprensible, però no inevitable.
A més, comprar car i vendre barat es reconeix amb certesa després: ningú identifica el màxim ni el mínim. Analitzarem el procés, sense assenyalar quan actuar.
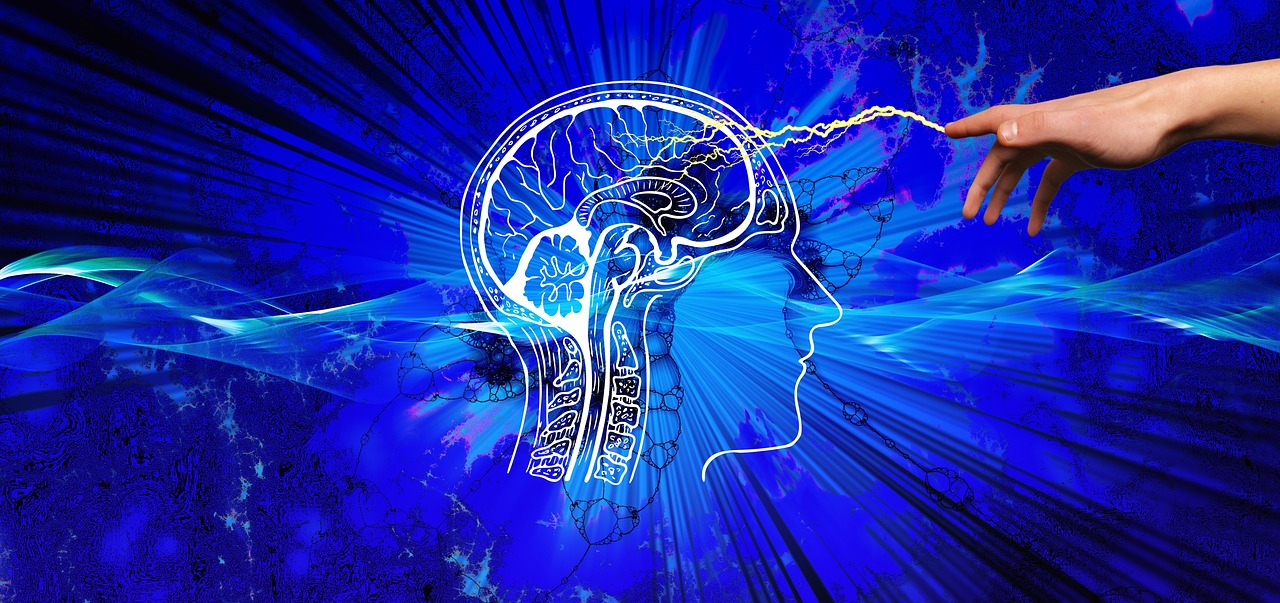
El cicle des de l'atenció fins a la capitulació
Aquest recorregut sol començar molt abans de la compra i es pot desenvolupar així:
- L'actiu rep poca atenció.
- El preu puja i guanya cobertura.
- La repetició genera confiança i urgència.
- L'entrada arriba amb expectatives elevades.
- El gir del preu provoca incomoditat.
- La venda busca aturar la pèrdua i recuperar el control.
La seqüència ajuda a comprendre com apareix el patró de comprar car i vendre barat, però no descriu una llei. Les emocions poden canviar durant un cicle de mercat, tot i que no tots els actius ni totes les persones segueixin necessàriament aquest recorregut.
Una entrada tardana pot acabar amb beneficis. També és possible vendre durant una caiguda per informació nova, necessitats de liquiditat o límits previs. Qualificar-ho sempre com a venda per pànic simplificaria massa el comportament de l'inversor. I és que la capitulació només es pot reconèixer en mirar enrere.
Per què una pujada pot semblar més segura
Una pujada meva o menys prolongada pot canviar la percepció d'un actiu. Són diversos els factors que expliquen per què aquest moviment pot generar una sensació de seguretat:
- El passat recent pesa més. El biaix d'actualitat fa que els últims moviments influeixin més que l'historial complet. Si el preu porta setmanes avançant, aquest biaix d'actualitat pot fer que la tendència sembli més estable del que és.
- L'atenció reforça la confiança. Quan un actiu apareix constantment en mitjans, xarxes i converses, la seva popularitat es pot interpretar com una senyal positiva, encara que no permeti valorar-ne els riscos.
- La oportunitat s'uneix a la urgència. La por de quedar-se fora pot fer que esperar resulti difícil i afavorir decisions com comprar en màxims sense revisar tota la informació.
Una pujada reflecteix la demanda, però no garanteix que el preu hagi de continuar avançant ni elimina els riscos; per això, la por de quedar-se fora no hauria de substituir l'anàlisi.
Comprar en un màxim històric sempre significa comprar al sostre?
Convé separar tres conceptes que sovint es barregen quan el preu ve d'una forta pujada:
- Màxim històric: és el preu més alt que un actiu ha assolit fins a aquell moment. És una dada que es pot observar en temps real.
- Sostre: és el punt a partir del qual comença una caiguda rellevant. Normalment només es pot identificar amb perspectiva.
- Sobrevaloració: no depèn únicament del preu. Per determinar-la poden ser necessàries altres dades, com ara liquiditat, activitat, adopció, ingressos, seguretat o regulació.
Per això, comprar en màxims no equival necessàriament a comprar al punt més car de tot el recorregut. De fet, un actiu pot marcar diversos màxims consecutius abans de retrocedir, i ningú sap per endavant quin serà l'últim.
Del mateix mode, comprar en màxims tampoc demostra que l'actiu estigui sobrevalorat. Confondre aquestes idees pot alimentar el patró de comprar car i vendre barat, perquè converteix moviments meva o menys visibles en conclusions que només semblen evidents després.
Per què una caiguda pot provocar vendes
Quan una posició passa d'una petita pèrdua a una caiguda difícil d'ignorar, la incertesa augmenta. Poden aparèixer respostes diferents:
- Tancar per frenar el malestar. L'aversió a la pèrdua pot afavorir una venda per pànic quan continuar veient caure el preu resulta cada vegada més incòmode.
- Mantenir per no reconèixer la pèrdua. La mateixa aversió a la pèrdua també pot ajornar la venda. L'estudi «La irrupció de les finances conductuals», de la Universitat Pontificia Comillas relaciona aquest efecte disposició amb vendre abans posicions guanyadores i perllongar les perdedores.
- Vendre per una raó concreta. Informació nova, necessitat de liquiditat, menys capacitat per assumir risc o un límit previ també poden justificar una sortida. Per això, vendre en mínims no implica necessàriament una venda per pànic.
El context és fonamental per interpretar el comportament de l'inversor: el preu de sortida, per si sol, no explica la decisió.
Notícies, xarxes socials i guanyadors visibles
Una notícia pot passar d'un mitjà a xarxes socials i vídeos fins a semblar recolzada per diverses fonts. Sovint totes parteixen de la mateixa informació, i el biaix d'actualitat pot fer que aquesta repetició pesi encara més durant una pujada.
També hi intervé el biaix de supervivència: les captures de beneficis, les prediccions encertades i els actius que van continuar pujant són més visibles que les pèrdues o els projectes desapareguts. Aquesta selecció pot alimentar la por de quedar-se fora i afavorir decisions com comprar en màxims.
Abans de prendre un cas com a referència, és recomanable comprovar la font original, la data d'entrada, el capital exposat, les comissions, les pèrdues anteriors i els interessos de qui ho publica.
Un estudi de la UNAM sobre l'efecte ramat mostra que observar el grup pot aportar informació, tot i que diverses persones també poden coincidir en rebre les mateixes senyals. Això sí, analitza mercats borsaris llatinoamericans, no criptoactius.
Exemple hipotètic de compra cara i venda barata
Imaginem l'«Actiu A». Una persona comença a seguir-lo a 60 €, però compra després de diverses pujades i d'una presència més gran en mitjans i xarxes:
L'exemple mostra el patró de comprar car i vendre barat i una pèrdua realitzada de 310 €, però no demostra que 100 € fossin el sostre ni que 70 € fossin el mínim del cicle de mercat.
Parlar de vendre en mínims exigiria que el recorregut posterior confirmés aquest punt. Una venda per pànic podria explicar la sortida, però no és l'única possibilitat: l'actiu es podria recuperar, continuar caient o estabilitzar-se. Mantenir tampoc hauria garantit recuperar els diners.
Així, comprar car i vendre barat descriu la seqüència, no el moviment posterior.
Diferències amb tendència, aportacions periòdiques i rebalanç
Operacions semblants en un gràfic poden respondre a regles diferents. No tot moviment que sembli comprar car i vendre barat reflecteix una reacció impulsiva.
Comprar després d'una pujada pot formar part d'una estratègia de tendència; vendre un actiu que ha caigut pot respondre a un rebalanç previst.
Les aportacions periòdiques redueixen la dependència d'una única entrada, però continuen exigint una data inicial i un horitzó, i mantenen el risc de mercat.
La clau és saber quina regla guia el comportament de l'inversor. Cap enfocament no anticipa el següent cicle de mercat ni protegeix enfront de pèrdues.
Què poden demostrar els estudis sobre rendibilitat de l'inversor
Dues persones poden invertir en el mateix fons i obtenir resultats diferents. El fons registra la seva evolució durant un període determinat, però cada partícip hi entra, aporta o retira diners en dates diferents.
- Rendibilitat del producte: mesura com evoluciona la inversió durant el període analitzat.
- Rendibilitat de l'inversor: incorpora quan entren i surten els diners i quina quantitat es mou.
Aquesta diferència ajuda a entendre per què els inversors compren car i venen barat, però no demostra que tot desfasament es degui a comprar car i vendre barat. Una retirada pot respondre a una necessitat de liquiditat, a comissions, al període estudiat o a la metodologia.
Morningstar explica aquesta distinció a «La seva rendibilitat no és la del seu fons», a partir de l'enfocament de Mind the Gap sobre l'experiència dels partícips. Per això, vendre en mínims tampoc es pot deduir d'una xifra agregada. Per interpretar el comportament de l'inversor calen la mostra, el període, els fluxos de diners i el mètode de càlcul originals.
Regles que poden reduir decisions reactives
Un pla previ no evita una mala decisió, però pot limitar la improvisació:
- Objectiu escrit: deixa clar per què es va obrir la posició i durant quant de temps.
- Límit de risc: fixa quina pèrdua o exposició resulta assumible.
- Decisions esglaonades: reparteixen entrades o sortides.
- Pausa: permet distingir la informació nova de la mera repetició.
- Prova contrària: defineix quina dada obligaria a revisar la hipòtesi.
- Revisió externa: contrasta el raonament amb algú sense el mateix incentiu.
Escriure un pla pot reduir la improvisació, però no elimina les emocions. També es pot revisar si apareix informació rellevant.
La CNMV, en la seva guia sobre economia conductual, recomana meva o menys sistematitzar les decisions i utilitzar llistes de comprovació per mitigar els biaixos, no fer-los desaparèixer. Aquestes eines tampoc no prediuen el mercat i continuen exposades a pèrdues, costos i errors.
Quan vendre després d'una caiguda pot ser raonable
«No vendre mai» pot ser tan simplificador com reaccionar a cada descens. L'aversió a la pèrdua pot influir en una decisió, però tancar una posició després d'una caiguda també pot respondre a raons concretes:
- Un deteriorament verificable dels fonaments de l'actiu.
- Un frau, una fallada de seguretat o un canvi regulatori rellevant.
- Una concentració més gran de la prevista dins de la cartera.
- Un horitzó més curt o una necessitat d'efectiu que abans no existia.
- Una exposició que ja no encaixa amb la capacitat personal d'assumir pèrdues.
La decisió s'ha de valorar amb la informació disponible en aquell moment. Si el preu es recupera després, això no demostra que vendre fos irracional; si continua caient, tampoc no significa que el desenllaç es pogués anticipar amb certesa.
Del mateix mode, només es pot parlar de vendre en mínims quan el recorregut posterior confirma que aquest preu va ser realment el punt més baix.
El que aquest patró no diu sobre el pròxim moviment
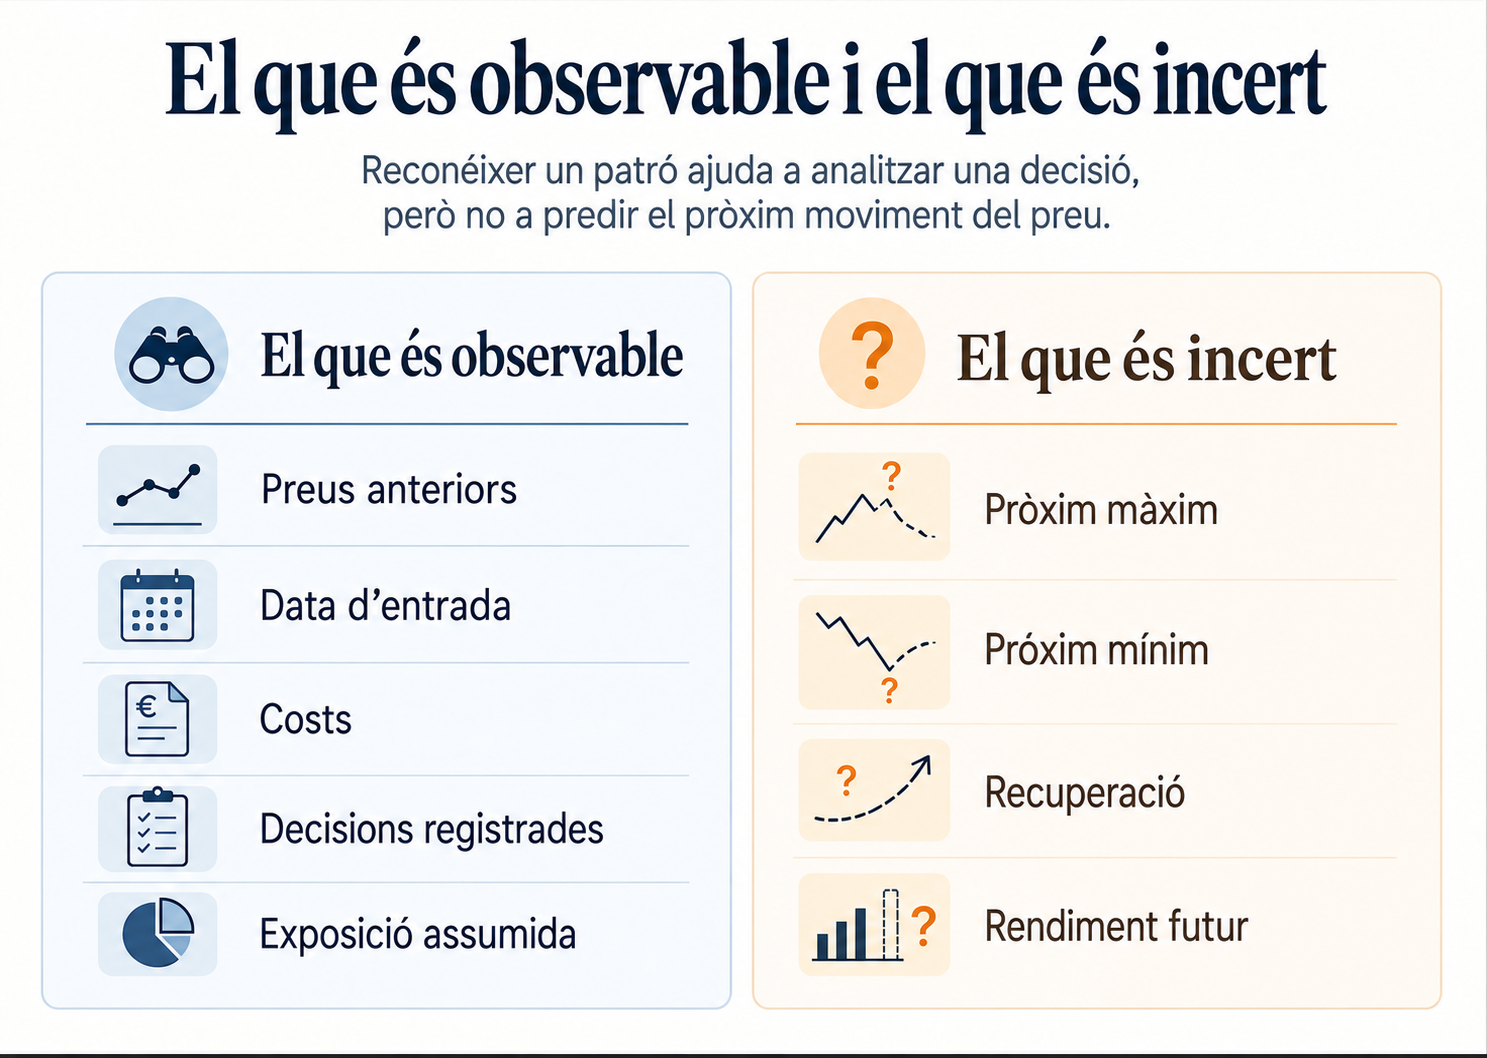
Reconèixer una seqüència d'eufòria, entrada tardana, caiguda i venda pot ajudar a entendre una decisió passada, però no permet anticipar què farà el preu després.
Sí que es poden observar dades concretes: els preus anteriors, la data d'entrada, els costos assumits, la informació disponible en aquell moment i la mida de l'exposició. En canvi, continuen sent incerts:
- el sostre definitiu,
- el pròxim mínim,
- la durada d'una caiguda
- i la rendibilitat futura.
Fins i tot quan el recorregut sembli encaixar en un cicle de mercat, les fases es poden repetir, solapar o tancar el patró esperat. Anomenar un moment «eufòria» o «capitulació» pot servir per descriure'l, però no demostra que el pròxim gir estigui a prop.
Conclusió: el problema és la seqüència reactiva, no un sostre visible
La confiança sol créixer després d'una pujada, quan l'actiu guanya atenció. La por pot aparèixer quan la pèrdua deixa de ser abstracta.
El problema no és comprar en un màxim observable, sinó deixar que la urgència substitueixi l'anàlisi o que una caiguda canviï les regles sense revisar la informació.
Entendre per què els inversors compren car i venen barat ajuda a observar millor el procés i a revisar millor cada decisió presa. És bo preguntar-se: quina dada va justificar l'entrada?, quina evidència va canviar després? i quina part de la sortida estava definida per endavant?
Reconèixer el patró de comprar car i vendre barat no permet anticipar sostres o sòls, evitar pèrdues ni garantir millors resultats.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.