
Tabla de Contenidos
Imagina que vols conèixer la rendibilitat mitjana d'uns fons que es van llançar fa deu anys. Si consultes només els que continuen oberts, faltaran aquells que van tancar o van ser absorbits, alguns d'ells després d'obtenir mals resultats. En calcular la mitjana amb aquestes omissions, el conjunt pot semblar més rendible del que en realitat va ser. Aquesta distorsió s'anomena biaix de supervivència.
No sempre s'oculten dades a propòsit. És com llegir històries d'empresaris d'èxit sense conèixer les de qui van aplicar idees semblants i van fracassar.
El biaix de supervivència en inversió també afecta empreses i criptoactius. En aquest article veurem com reconèixer-lo.
Com entra el biaix en les dades d'inversió
Imagina una base amb 100 fons disponibles el 2016. Durant la dècada següent, alguns tanquen, d'altres es fusionen i d'altres deixen de comercialitzar-se. Si el 2026 consultes únicament els 60 que romanen oberts, l'anàlisi ja no representa el grup inicial.
Així apareix el biaix de supervivència en rànquings, comparadors, bases de dades, historials de gestores o materials comercials. Aquestes fonts solen mostrar l'oferta disponible avui, mentre que un anàlisi històric complet intenta reconstruir tots els productes existents al començament del període, continuïn actius o no.
En el biaix de supervivència en inversió, el denominador és decisiu. Primer cal saber quants casos van començar. Si els desapareguts van obtenir pitjors resultats, una mostra formada només per supervivents pot presentar una rentabilitat superior a la del grup original.
Diferència entre supervivència, selecció i disponibilitat
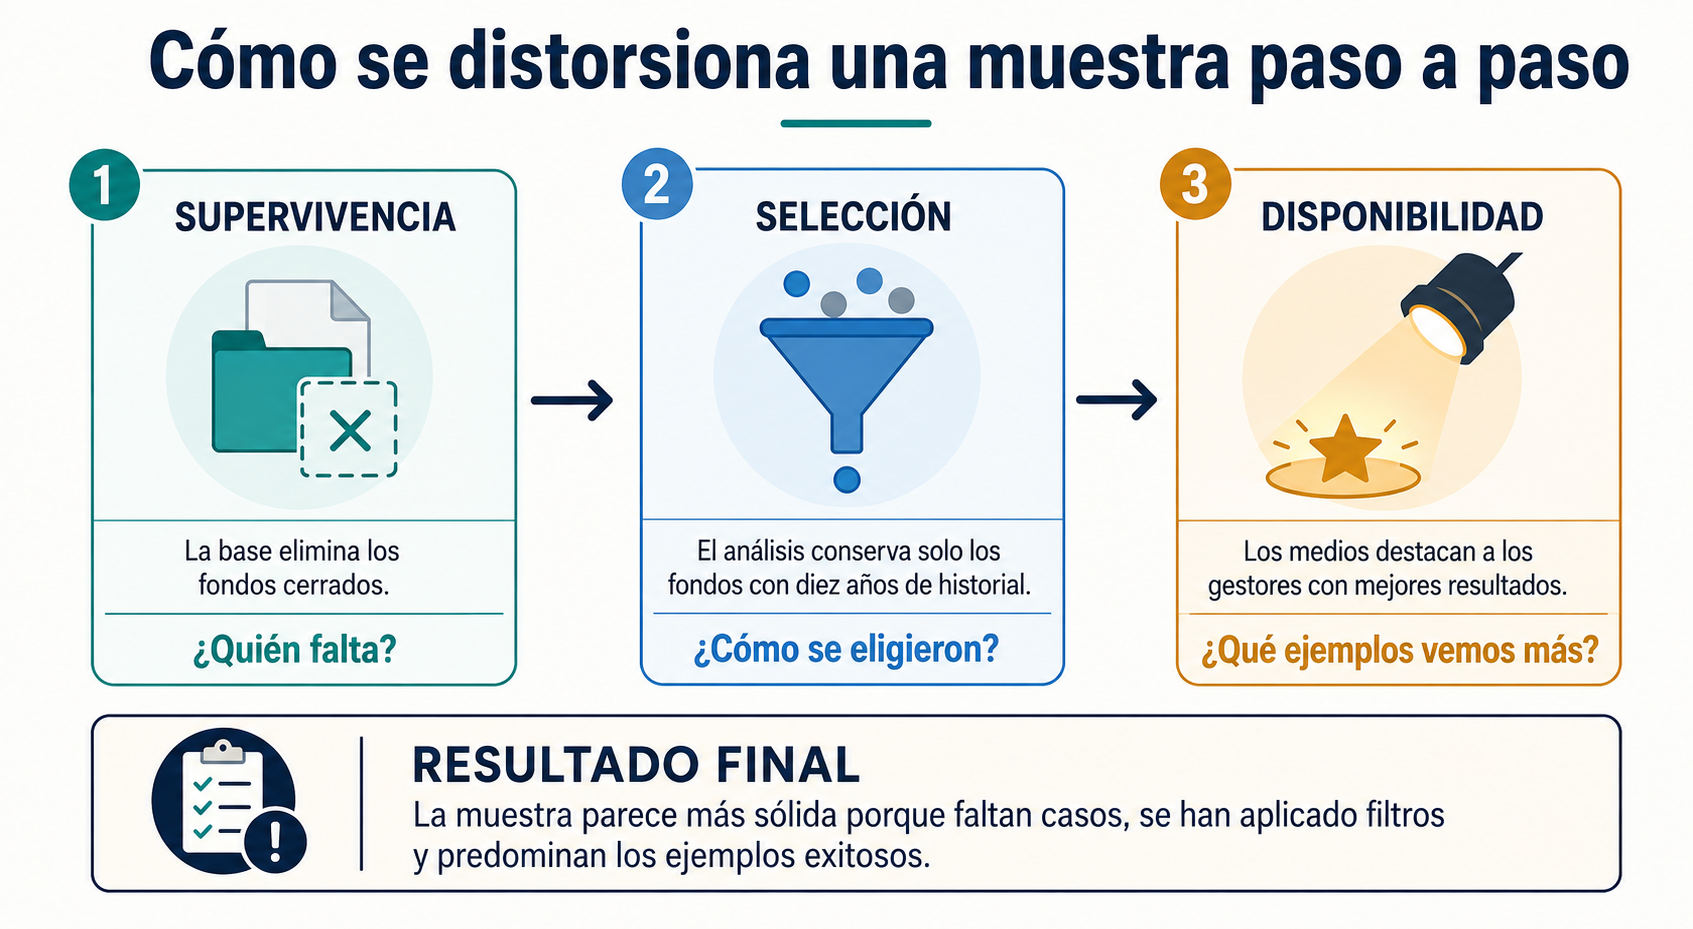
Encara que s'assemblen, aquests biaixos produeixen una visió parcial per camins diferents:
- Biaix de supervivència: falten els casos que no van arribar al final del període. La pregunta per detectar-ho és «qui va desaparèixer?».
- Biaix de selecció: el grup d'estudi es crea com a criteris que exclouen determinats casos. Aquí cal preguntar «com es va formar la mostra?».
- Disponibilitat: es dóna més importància a exemples fàcils de trobar o recordar. La pregunta és «quins casos resulten més visibles?».
Poden coincidir. Un comparador pot excloure fons tancats i un analista triar després només els productes amb deu anys d'historial. Els gestors d'èxit solen aparèixer més als mitjans i resultar més fàcils de recordar.
A continuació veurem com el biaix del supervivent i aquestes distorsions afecten l'anàlisi de fons, índexs i historials de gestor.
Fons tancats o fusionatsFons tancats o fusionats
El catàleg actual pot ometre fons liquidats, absorbits, fusionats o retirats. Els fons desapareguts no sempre van donar pèrdues: una fusió també pot respondre a la mida, els costos o una reorganització. El biaix de supervivència apareix si aquests casos s'eliminen sense conservar els seus rendiments. Un fons tancat no equival necessàriament a una pèrdua total, però excloure'l pot canviar la imatge del conjunt.
Per calcular la rentabilitat històrica, convé partir d'una data concreta i incloure tots els fons que existien en aquell moment, tot i que després tanquessin o es fusionessin. Una base pot enllaçar el fons fusionat amb el producte rebut pels partícips.
Ferruz, Muñoz i Vargas van aplicar aquest enfocament a Sesgos en los modelos de sincronización tradicionales i van advertir que exigir certa amplitud de dades històriques pot introduir biaix d'anticipació.
Empreses que van sortir d'un índex
Un índex canvia amb el temps. Una empresa pot sortir per fallida, adquisició, fusió, mida o canvis en les regles.
La guia ¿Qué son los índices de referencia?, de la CNMV, explica que els administradors defineixen la metodologia, seleccionen els components i els revisen periòdicament. Per això, una reconstrucció fiable utilitza la composició real de cada data.
En canvi, una simulació que aplica cap enrere les empreses actuals elimina companyies que aleshores sí que formaven part del mercat. Les dades històriques han de reflectir les altes, baixes, ponderacions i operacions corporatives de cada període. La pregunta clau és: «estic veient l'índex d'aleshores o els seus components actuals?».
Simulacions, classificacions i historials de gestors
Imagina que simules amb els fons disponibles avui com hauria funcionat una estratègia en el passat. El càlcul ja coneix els productes supervivents. Aquest biaix de supervivència pot inflar un backtest, una classificació o l'historial d'una gestora.
Pot aparèixer el biaix d'incubació o backfill: el fons s'afegeix a la base després de destacar, juntament amb els resultats que havia obtingut anteriorment. Per reproduir el passat, cada decisió ha d'utilitzar la informació disponible aleshores.
Una metodologia clara especifica quins productes es van incloure al començament, a més dels tancaments, les substitucions, els costos i les regles de rebalanceig. L'ESMA estableix a les seves directrius publicitàries per a fons que els resultats passats o simulats s'han de basar en dades històriques i indicar període i font.
Així i tot, una rentabilitat històrica simulada no equival a resultats d'inversió obtinguts en condicions reals.
Exemple amb i sense els casos que falten
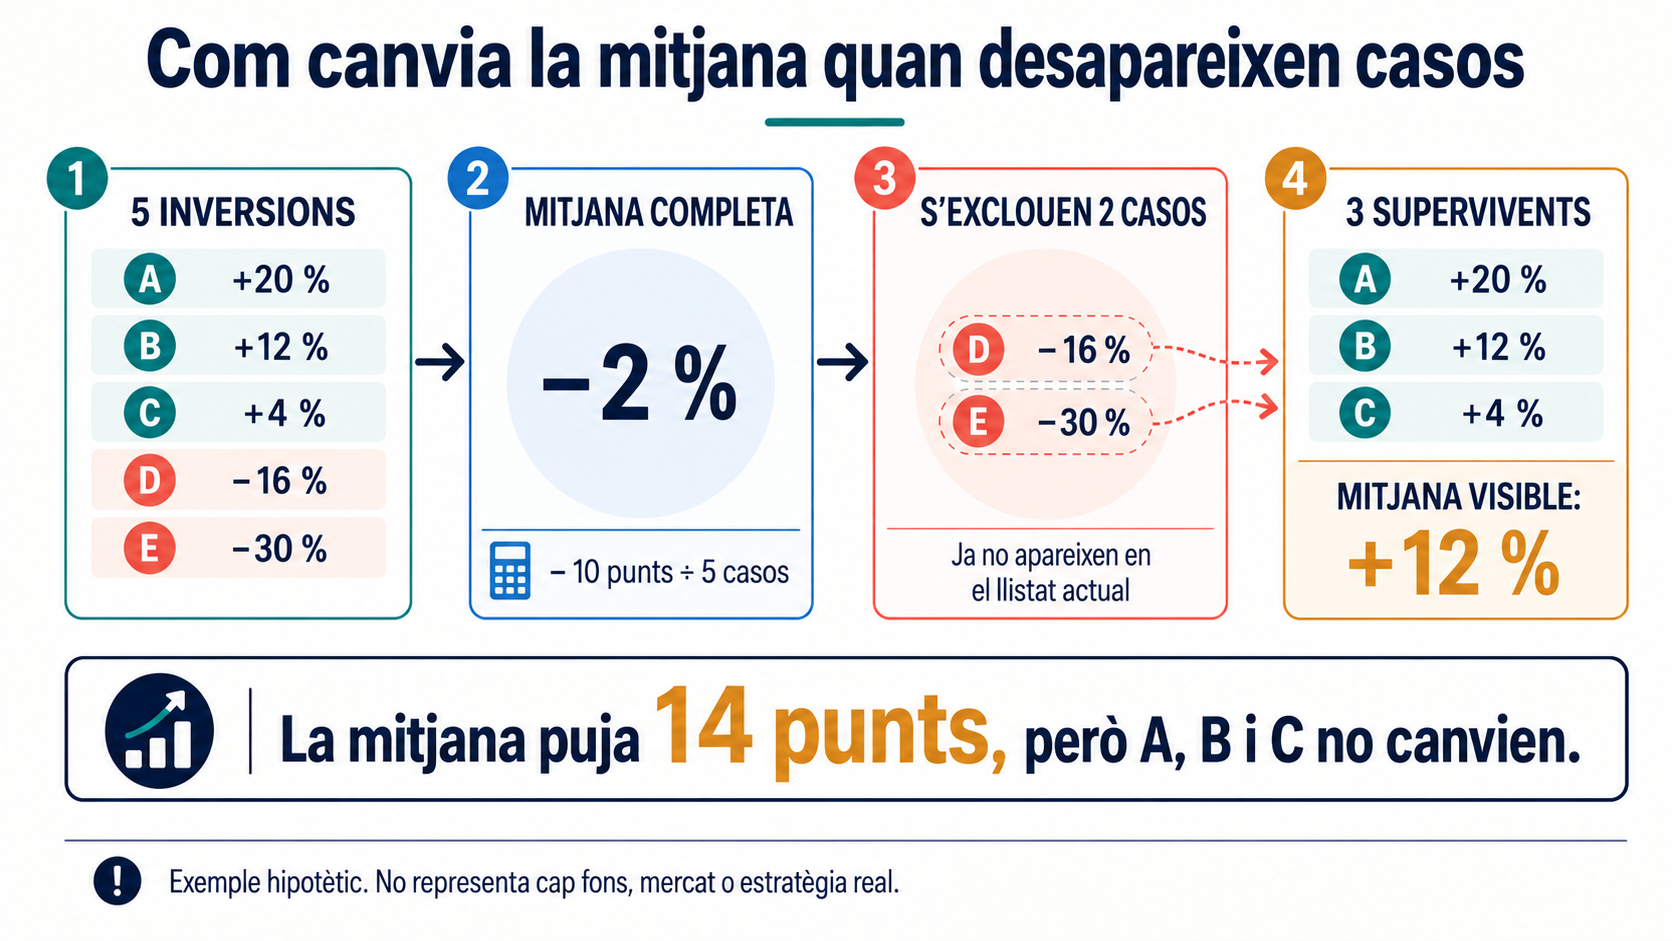
Veiem un exemple hipotètic. Cinc fons s'ncorporen a l'anàlisi al començament del mateix període. En acabar, A, B i C continuen actius, mentre que D tanca i E es liquida.
Amb els cinc casos, els resultats d'inversió sumen −10 punts: +20, +12, +4, −16 i −30. En dividir aquesta suma entre cinc, la mitjana completa és del −2 %. Si es conserven únicament A, B i C, la suma ascendeix a 36 punts i, en dividir-la entre tres, la mitjana arriba al 12 %.
Aquest és el mecanisme del biaix de supervivència: canvia el grup utilitzat per calcular la mitjana. Eliminar els dos fons desapareguts eleva la mitjana 14 punts percentuals. Retirar dos casos canvia la mitjana del −2 % al 12 %, encara que cap inversió supervivient hagi millorat el seu resultat.
L'exemple no permet extreure conclusions generals. L'exercici mostra com una mostra incompleta pot alterar una mitjana, però no estima l'efecte real en cap fons, mercat o estratègia.
Com pot canviar una decisió d'inversió
Si una categoria conserva només fons o gestors actius, l'historial semblarà més favorable. Pot interpretar-se com a prova d'habilitat o menor risc, tot i que aquesta impressió procedeixi dels casos absents.
El biaix de supervivència en inversió pot influir en seleccionar fons, comparar gestores, avaluar gestors o crear expectatives sobre una estratègia. Uns resultats d'inversió sòlids poden alimentar l'excés de confiança i infravalorar el risc.
La mostra produeix la distorsió estadística; l'excés de confiança pot aparèixer després, en interpretar-la. Per això, les decisions d'inversió també depenen del risc, els costos, la metodologia utilitzada i les condicions actuals del mercat. Un historial llarg aporta un context, però la longevitat no demostra qualitat futura ni garanteix millors decisions d'inversió.
Biaix de supervivència en els criptoactius
Una base amb criptomonedes disponibles avui pot deixar fora tokens retirats, projectes abandonats, plataformes tancades, productes desapareguts i parells sense negociació. Aquesta absència pot fer que el mercat passat sembli més sòlid del que va ser.
Reconstruir-lo és difícil: un actiu pot canviar de nom, migrar a una altra xarxa o dividir-se mitjançant una bifurcació. La falta de liquiditat i d'un preu final fiable compliquen la valoració. Les dades històriques han d'explicar com es van tractar aquests casos.
El biaix de supervivència en inversió també apareix quan una simulació tria les criptomonedes amb major capitalització actual i porta aquesta selecció cap enrere. En la data inicial encara no es sabia quins projectes ocuparien aquestes posicions.
Un treball universitari de la Universitat Rey Juan Carlos va estudiar l'evolució de la supervivència entre 2017 i 2023. Aquest període permet observar el biaix del supervivent, però els seus resultats no són una estimació universal.
Com comprovar si les dades inclouen els qui no van sobreviure
Per detectar un possible biaix de supervivència, no n'hi ha prou amb mirar la rentabilitat publicada. Aquestes sis preguntes ajuden a entendre què conté realment la mostra:
- ¿Quins productes hi havia al principi? Cal saber quins existien en la data de partida, no només quins continuen disponibles.
- ¿S'inclouen els tancaments i les fusions? La metodologia ha d'explicar com tracta les liquidacions, absorcions i fons desapareguts.
- ¿La composició és històrica? Cada període hauria d'utilitzar els components que li corresponien en aquell moment.
- ¿Com es tracten les dades absents? La manca d'informació no equival automàticament a una rendibilitat del 0 %.
- ¿S'inclouen els costos i la liqüidesa? Les comissions i la dificultat per operar poden modificar la rendibilitat històrica.
- ¿S'expliquen les exclusions? Una etiqueta com «sense biaix» no substitueix una metodologia detallada.
Aquestes preguntes també permeten reconèixer un possible biaix de selecció. A més, no tots els historials comencen en la mateixa data: comparar períodes de diferent longitud pot alterar el resultat. Revisar les dades històriques aporta context a les decisions d'inversió, però no elimina la incertesa sobre el que passarà en el futur
Com intenten corregir-ho els proveïdors de dades
Per reduir el biaix de supervivència, poden aplicar aquestes correccions:
- Conservar els fons liquidats o fusionats.
- Mantenir les empreses excloses dels índexs.
- Reconstruir la composició corresponent a cada data.
- Assignar identificadors permanents, encara que un producte canviï de nom.
- Registrar les dates i els motius de sortida.
- Incorporar operacions corporatives i preus finals, quan existeixen.
Algunes bases separen els productes actius dels inactius. D'aquesta manera, permeten reconstruir l'escenari que es podia observar en una data concreta.
Tanmateix, una base més àmplia pot contenir lacunes, errors d'identificació o actius sense un valor final fiable. La seva metodologia ha d'explicar com tracta les fusions, adquisicions, migracions i observacions absents. Una base més completa redueix una distorsió concreta; no converteix una simulació en una predicció ni garanteix que les dades estiguin lliures d'errors.
Què no resol aquesta correcció
Recuperar els casos absents millora la mostra, però no corregeix tots els problemes. Una base pot incloure empreses desaparegudes i continuar aplicant al passat informació futura. També poden mantenir-se aquestes distorsions:
- Biaix retrospectiu: utilitzar dades que no estaven disponibles en la data analitzada.
- Biaix de selecció: triar actius o períodes després d'observar els seus resultats.
- Sobreajustament: modificar una estratègia fins que encaixi especialment bé amb el passat.
- Mostres curtes: estudiar un període que no inclou suficients condicions de mercat.
- Costos i liquiditat: suposar compres o vendes que no s'haurien pogut executar.
- Canvis metodològics: comparar sèries creades mitjançant regles diferents.
Una estratègia pot presentar bons resultats d'inversió perquè va ser dissenyada després de conèixer el desenllaç. Això no significa que la seva lògica sigui falsa, però l'historial requereix cautela. Corregir el biaix de supervivència completa l'anàlisi, encara que no demostra causalitat ni garanteix que el resultat pugui repetir-se.
Conclusió: pregunta't qui falta abans de confiar en la mitjana
Una mitjana o taxa d'èxit només té sentit després de definir el grup original. El denominador importa: no és igual calcular el resultat entre tots els productes que van començar un període que únicament entre els que van arribar al final.
Davant de qualsevol historial, convé plantejar tres preguntes: qui hi havia al principi?, qui falta ara? i com es van tractar els seus resultats? El biaix del supervivent no torna inútils els historials, però obliga a entendre els seus límits.
Aquesta diferència permet valorar millor les decisions d'inversió. Abans de confiar en una mitjana, convé entendre qui va quedar a dins, qui va quedar a fora i per què.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.