
Tabla de Contenidos
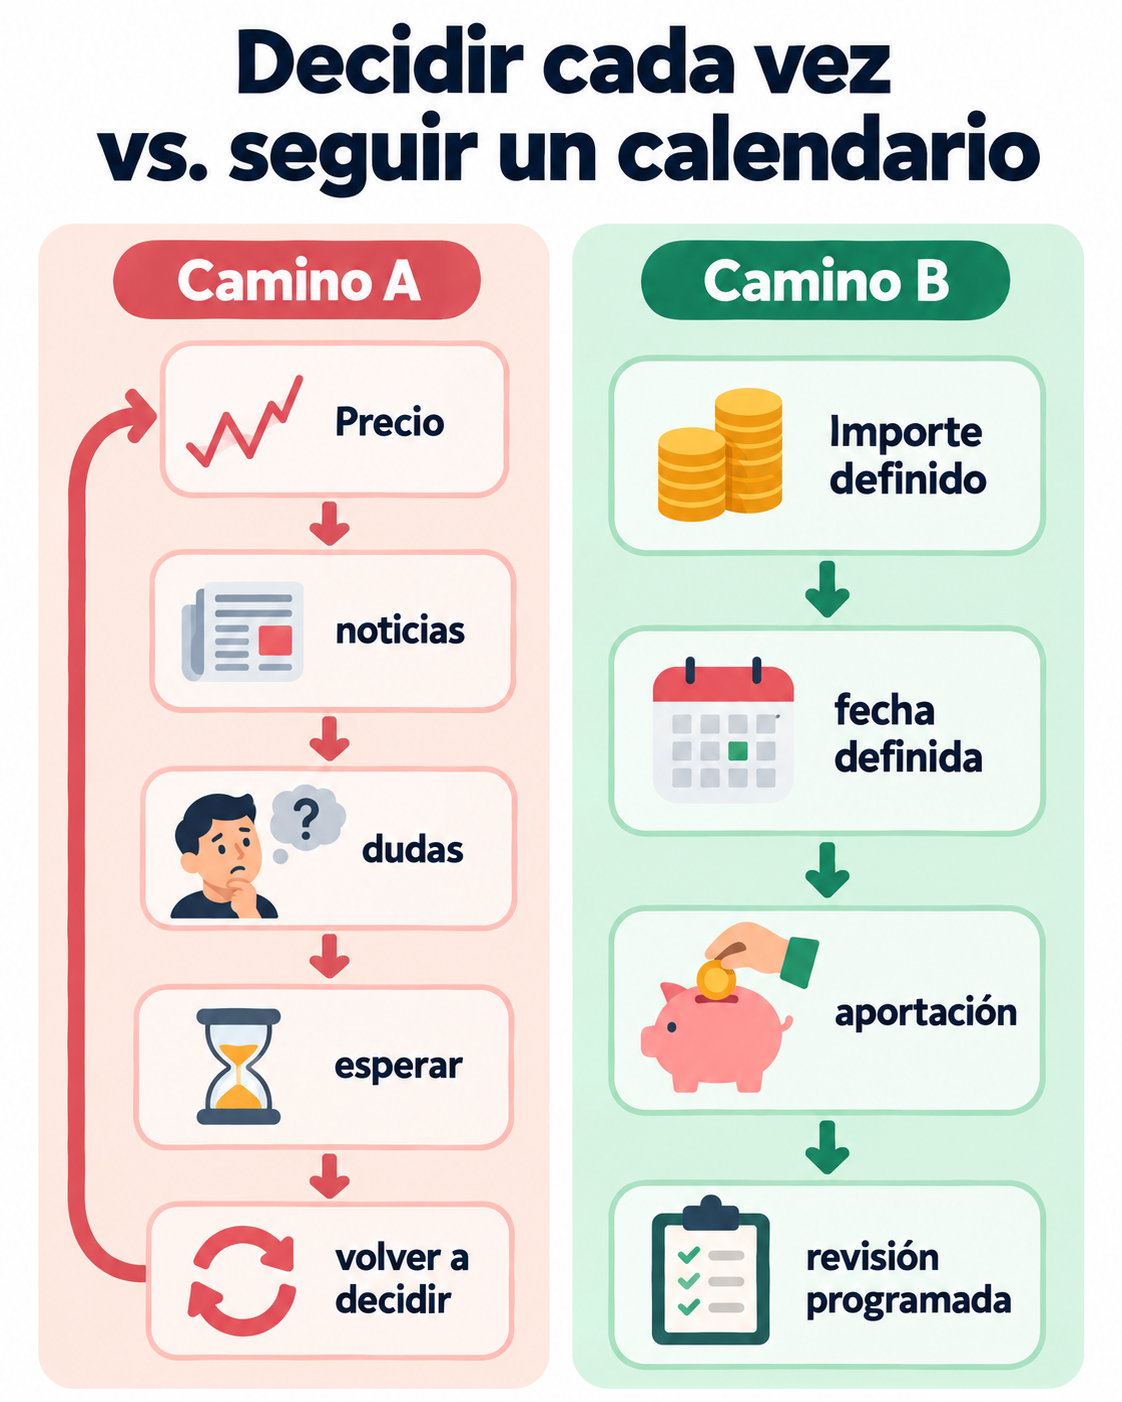
Invertir de forma constante puede ser más fácil porque evita tener que decidir una y otra vez si hoy es un buen día para comprar. Si ya has fijado una fecha y una cantidad, cada aportación deja de depender tanto de dudas como «¿ha subido demasiado?», «¿seguirá cayendo?» o «¿espero a mañana?».
Eso también reduce la presión de encontrar el momento perfecto para invertir, algo que nadie puede identificar con certeza de forma repetida.
Ahora bien, más fácil no significa más rentable. Seguir una rutina puede simplificar el proceso y reducir decisiones impulsivas, pero no elimina el riesgo de mercado ni garantiza un resultado mejor.
¿Qué significa realmente invertir de forma constante?
Invertir de forma constante significa fijar una cantidad y una frecuencia de inversión, y mantener esa pauta en el tiempo. Por ejemplo, destinar 100 € cada mes en lugar de decidir cada vez si el precio actual parece un buen punto de entrada.
Esta forma de inversión periódica suele asociarse al Dollar Cost Averaging (DCA), aunque la idea básica es más sencilla: aportar de manera regular sin intentar anticipar cada movimiento del mercado.
La regularidad puede estar en la cantidad, en la fecha o en ambas. Eso no significa comprar siempre al mismo precio ni dejar de revisar si la inversión sigue encajando en tu análisis o planificación.
¿Por qué cambia tanto la sensación de estar «listo» para invertir?
La sensación de estar preparado para invertir suele depender mucho de lo que acaba de ocurrir. Tras varias semanas de subidas, las noticias son más optimistas, otras personas muestran beneficios y el riesgo puede parecer menor. Después de una caída fuerte sucede justo lo contrario: el mismo activo puede parecer mucho más peligroso.
Ese cambio de percepción está relacionado con el sesgo de recencia, que nos lleva a dar demasiado peso a los acontecimientos recientes. Howard Marks explica en Lo más importante para invertir con sentido común que la psicología puede amplificar tanto el optimismo como el pesimismo durante los ciclos del mercado.
Por eso, invertir de forma constante puede reducir la tentación de intentar acertar el mejor momento mediante market timing. Sentirse más seguro no significa necesariamente que el momento sea el óptimo.
¿Cómo simplifica la decisión un calendario definido de antemano?
Un calendario de inversión ayuda a separar estas dos preguntas:
- ¿Esta inversión sigue encajando en mi plan?
- ¿Qué está haciendo hoy el mercado?
Sin una pauta previa, es fácil mezclarlas y replantearse cada aportación según el último movimiento del precio.
Si ya has decidido:
- el importe;
- la frecuencia;
- y el momento de revisión,
Invertir de forma constante evita tener que predecir qué ocurrirá mañana antes de cada compra.
John Bogle defendía en El pequeño libro para invertir con sentido común la utilidad de mantener procesos sencillos y sostenibles a largo plazo. Esa misma lógica puede aplicarse aquí: las aportaciones periódicas reducen decisiones innecesarias.
Eso no significa actuar a ciegas. El activo, la cantidad y el plan deben revisarse de vez en cuando, pero no cada vez que aparece un nuevo titular.
¿Puede la inversión periódica reducir el riesgo de elegir un mal momento?
La inversión periódica puede reducir la dependencia de un único precio de entrada porque reparte las compras entre distintas fechas.
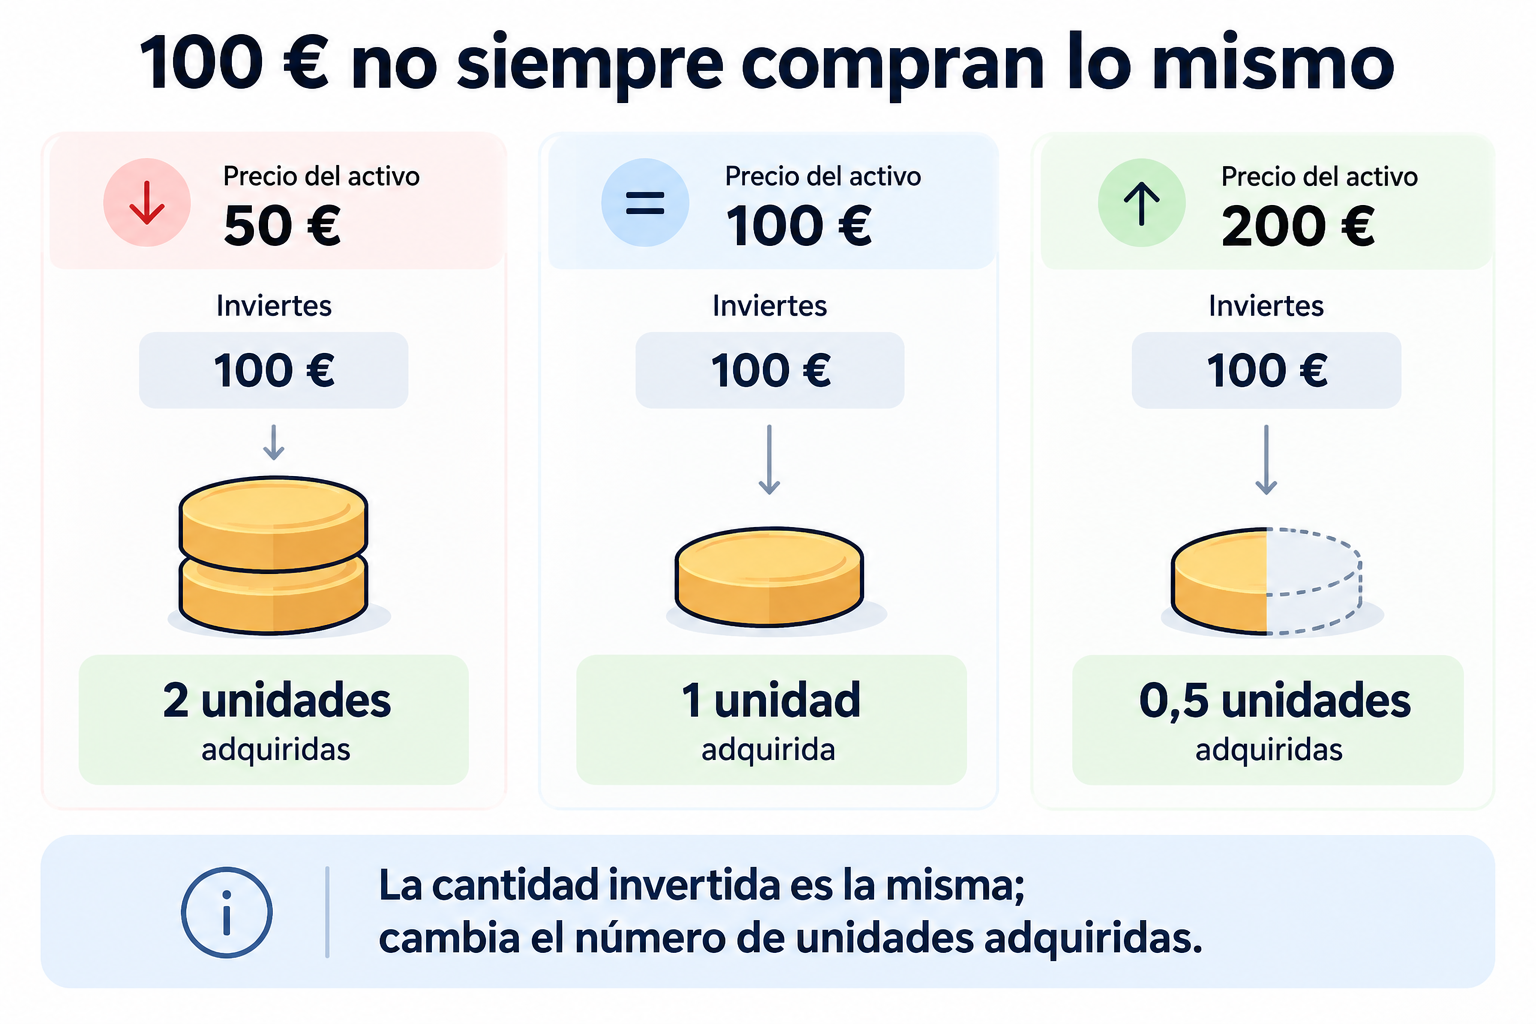
Si mantienes una cantidad fija en cada aportación:
- cuando el precio baja, compras más unidades;
- cuando el precio sube, compras menos.
Así se forma un precio medio de adquisición. Burton Malkiel explica en Un paseo aleatorio por Wall Street que este enfoque puede ayudar a reducir el riesgo asociado al momento concreto de entrada.
Pero hay un matiz importante: invertir de forma constante no elimina el riesgo de mercado. Si el activo pierde valor durante un periodo prolongado, repartir las compras no impide que la inversión también pueda caer.
¿Es lo mismo invertir periódicamente que repartir una cantidad que ya tienes?
No. Imagina estos dos casos:
- Ahorras 100 € de tu salario cada mes. Ese dinero no estaba disponible antes: lo inviertes a medida que lo generas.
- Ya tienes 1.200 €, pero decides aportar 100 € al mes durante un año. Aquí mantienes parte del capital fuera del mercado mientras escalonas la entrada.
En el segundo caso, la alternativa sería invertir de golpe (lump sum). Históricamente, estudios de Vanguard han encontrado que, cuando todo el capital ya estaba disponible, invertirlo desde el principio superó a repartirlo en el tiempo aproximadamente en dos tercios de los periodos analizados.
Por eso, invertir periódicamente puede hacer más cómodo el proceso, pero no implica necesariamente una mayor rentabilidad esperada cuando ya dispones de todo el capital.
¿Por qué es especialmente difícil esperar el momento perfecto en cripto?
En el mundo cripto, esperar el momento perfecto para invertir puede resultar especialmente difícil. El mercado funciona las 24 horas, los precios pueden moverse con rapidez y las notificaciones, titulares y redes sociales añaden estímulos constantemente.
Después de una subida aparece fácilmente el FOMO: «como siga subiendo, me quedo fuera». Tras una caída puede ocurrir lo contrario: «seguro que baja un poco más; espero».
Ese cambio continuo de expectativas puede aplazar la decisión una y otra vez. Invertir de forma constante no evita la volatilidad ni garantiza comprar barato, pero sí reduce la necesidad de redefinir toda la estrategia cada vez que aparece una vela nueva, una noticia o un movimiento brusco del precio.
¿Qué puede resolver la automatización y qué no?
Una compra recurrente puede encargarse de la parte mecánica de invertir de forma constante y evitar que cada operación dependa de cómo te sientas ese día.
Una guía de la CNMV sobre persuasión digital señala que automatizar determinadas aportaciones puede ayudar a mantener una pauta, pero no convierte por sí sola una decisión en adecuada.
También hay que vigilar los costes. Las compras frecuentes pueden aumentar el coste de comisiones y spreads, según cómo cobre la plataforma.
Ejemplo práctico: una misma cantidad, dos formas de invertir
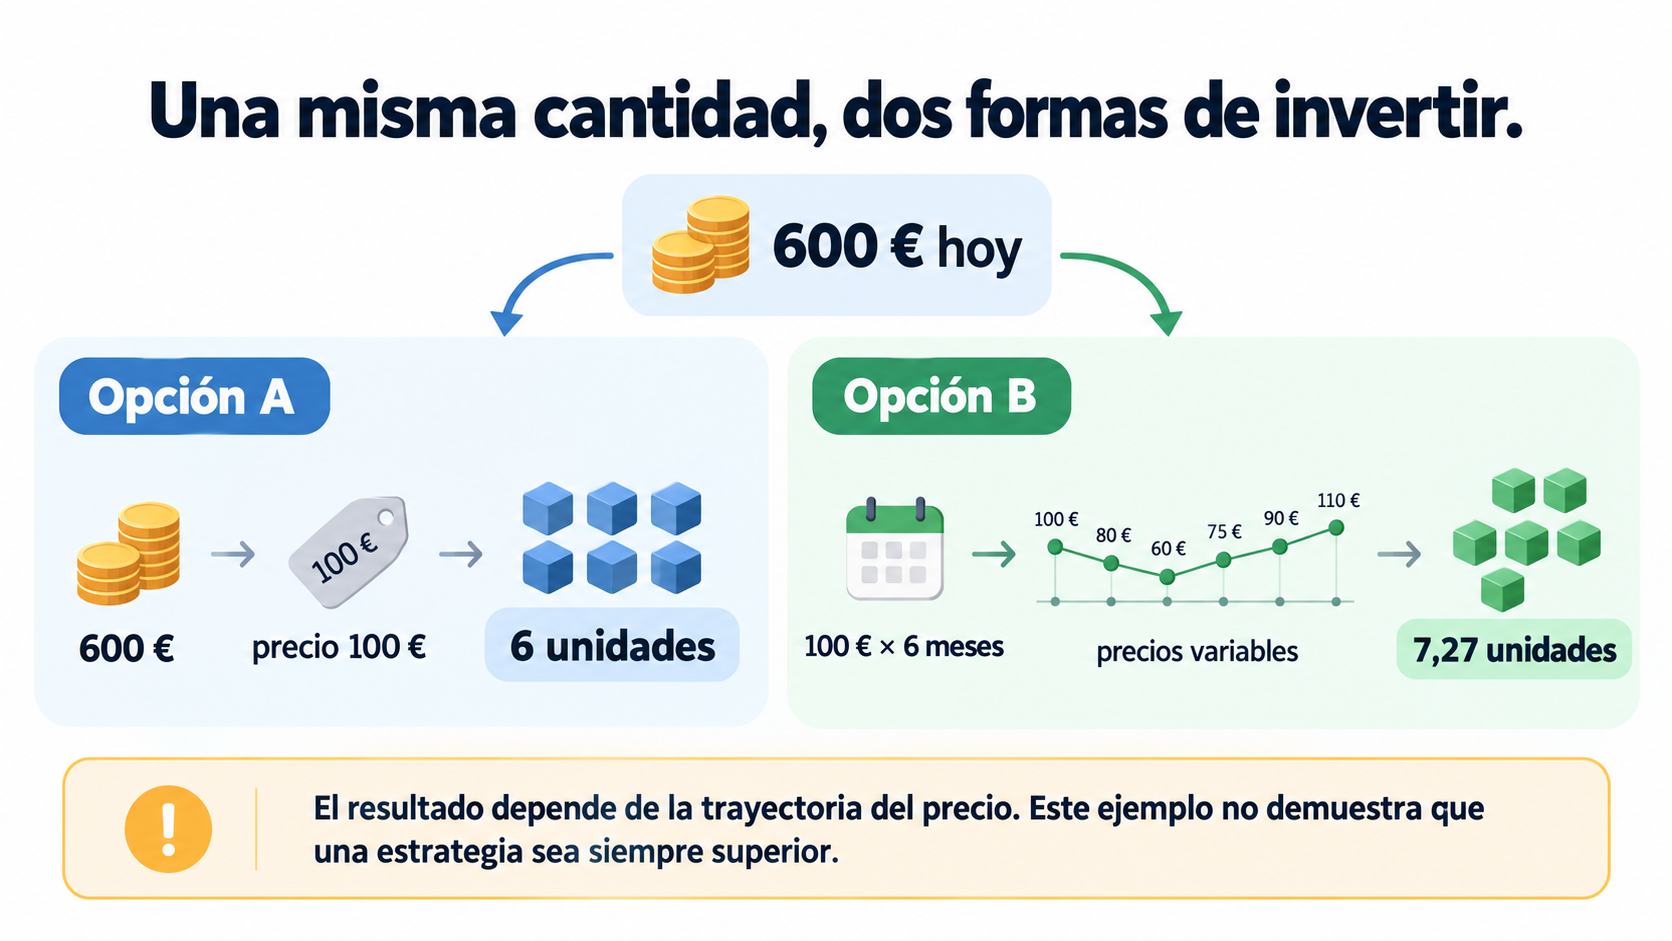
Imagina que dispones de 600 € y el activo cuesta inicialmente 100 €. Puedes invertir todo desde el principio o repartir las compras durante seis meses.
Si inviertes los 600 € de golpe a 100 €, obtienes 6 unidades. Con la inversión periódica, acumulas aproximadamente 7,27 unidades, con un precio medio efectivo de unos 82,53 €.
En este ejemplo, invertir de forma constante termina con más unidades porque varias compras se realizan por debajo del precio inicial.
Pero el resultado depende de la trayectoria del precio. Si hubiera subido desde el primer mes, invertir los 600 € al principio podría haber dado un resultado mejor.
¿Cuándo puede no ser adecuada una estrategia de inversión constante?
Invertir de forma constante tampoco encaja en cualquier situación. Antes de mantener una rutina, revisa especialmente estos puntos:
- Necesitas ese dinero a corto plazo. El alquiler, un fondo para imprevistos o una compra próxima no deberían depender de la evolución del mercado.
- No entiendes bien el activo. Comprar algo cada mes no mejora una inversión que no comprendes.
- La aportación es demasiado alta. La cantidad debe ajustarse a tus ingresos, gastos y tolerancia al riesgo.
- Los costes pesan demasiado. Muchas compras pequeñas pueden aumentar el impacto de las comisiones y otros gastos.
Volviendo a John Bogle, este autor defendía precisamente la importancia de mantener procesos sencillos, sostenibles y atentos a los costes. No eliminan la incertidumbre, pero sí reducen la necesidad de improvisar cada vez que cambia el precio.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.