Tabla de Contenidos
Albert Einstein, además de dejar un legado científico irrepetible, también nos dejó una de las frases más citadas sobre el mundo de las finanzas: "La capitalización compuesta es la octava maravilla del mundo". Y es que, cuando comprendes cómo funciona, tu cabeza empieza a ver el ahorro de una manera diferente.
El interés compuesto es el fenómeno por el cual los intereses generados por tu capital inicial se suman a este, y a su vez generan nuevos intereses. Es decir, no solo ganas dinero sobre lo que invertiste originalmente, sino también sobre las ganancias que ya has obtenido.
¿Pero cómo funciona exactamente este efecto de crecimiento exponencial? ¿Es realmente tan potente y sencillo o también tiene riesgos y puntos negativos? En este artículo te lo explicamos.
Interés simple e interés compuesto
Para entender cómo funciona el interés compuesto y la diferencia con el interés simple o pactado, lo mejor es verlo con un ejemplo práctico. Para simplificarlo, hablaremos siempre de cantidades en bruto, es decir, sin descontar los impuestos o comisiones correspondientes.
Imagina que inviertes 10.000 € en un depósito a plazo fijo de 5 años en el que recibirás un 5% de interés anual. Así tendríamos:
- Interés simple: cada año recibirías 500 € (el 5% de 10.000 €), lo que al cabo de 5 años te daría un total de 2.500 € en intereses. Al finalizar el plazo, tendrías 12.500 € en total: tu inversión inicial de 10.000 € más los 2.500 € de intereses acumulados.
- Interés compuesto: los 500 € que ganas el primer año se suman a tu capital inicial, por lo que el segundo año ya no calculas el 5% sobre 10.000 €, sino sobre 10.500 €. Esto significa que el segundo año ganarías 525 €, el tercero 551,25€ y, tras 5 años, tendrías unos 12.762,82 € en total.
La diferencia puede parecer pequeña (262,82 € más que con el interés simple), pero aquí es donde entra en juego el verdadero poder del interés compuesto: el tiempo.
A 20 años vista, bajo las mismas condiciones, con interés simple obtendrías 20.000 €, mientras que con interés compuesto alcanzarías los 26.532,98 €.
Eso son 6.532,98 € de diferencia, más del doble de lo que ganarías con el interés simple en ese mismo periodo.
La fórmula del interés compuesto
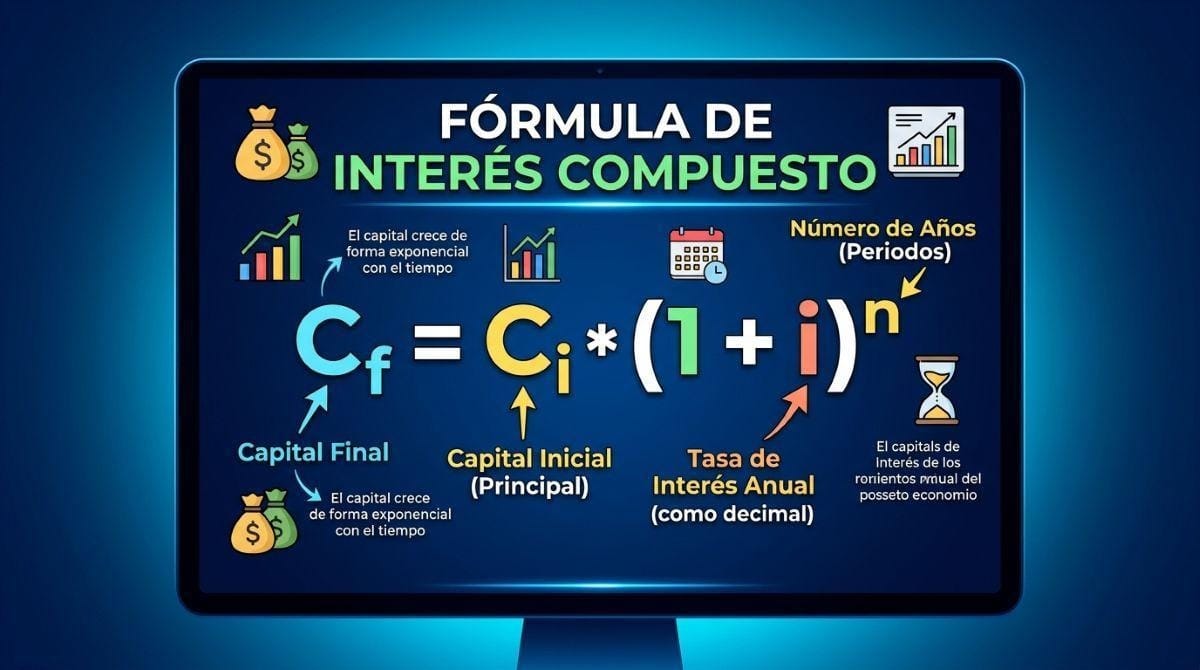
Para calcular cuánto dinero tendrás en el futuro gracias al interés compuesto, existe una fórmula matemática que permite hacer proyecciones y planificar tus inversiones a largo plazo. La fórmula es la siguiente:
Cf = Ci × (1 + i)^n
Donde Cf es el Capital Final (la cantidad total que tendrás al final del periodo), Ci es el Capital inicial, i es la tasa de interés expresada en decimales (por ejemplo, 5% sería 0,05), y n es el número de periodos (normalmente años) durante los cuales se mantiene la inversión.
Veamos cómo aplicar esta fórmula con el ejemplo anterior de los 10.000 € invertidos al 5% durante 5 años. Sustituyendo los valores en la fórmula, tendríamos:
VF = 10.000 × (1 + 0,05)^5 = 10.000 × (1,05)^5 = 10.000 × 1,2762815 = 12.762,82 €.
La regla del 72 como estimación rápida
¿Cuánto tardaré en duplicar mi dinero utilizando el interés compuesto? Pues si todo va bien, y tus inversiones generan una rentabilidad anual constante, puedes utilizar la regla del 72 para calcularlo de manera muy simple.
La regla del 72 permite estimar en cuántos años se duplicará una inversión según el tipo de interés que estemos obteniendo. El cálculo es muy sencillo: solo tienes que dividir 72 entre la tasa de interés anual que recibes. El resultado te dará el número aproximado de años que tardará tu dinero en duplicarse.
Por ejemplo, si estás obteniendo un 5% de interés anual, simplemente divides 72 entre 5, lo que te da aproximadamente 14,4 años. Esto significa que, manteniendo esa rentabilidad constante, tu inversión inicial se habría duplicado en algo menos de 15 años.
Ten en cuenta que es un cálculo muy simplificado que pierde precisión con tasas de interés muy altas o bajas, pero funciona perfectamente para entender el poder del tiempo en tus inversiones.
¿Por qué el tiempo cambia la curva de crecimiento?
Cuando hablamos de leyes físicas, Albert Einstein demostró que el tiempo es relativo. Sin embargo, en las finanzas, el tiempo es absoluto y trabaja siempre a tu favor cuando hablamos de interés compuesto.
La razón es simple: cuanto más tiempo pasa, y mayor es la cantidad de periodos de capitalización, más veces se reinvierten los intereses generados, y, por tanto, mayor es el efecto multiplicador sobre tu capital.
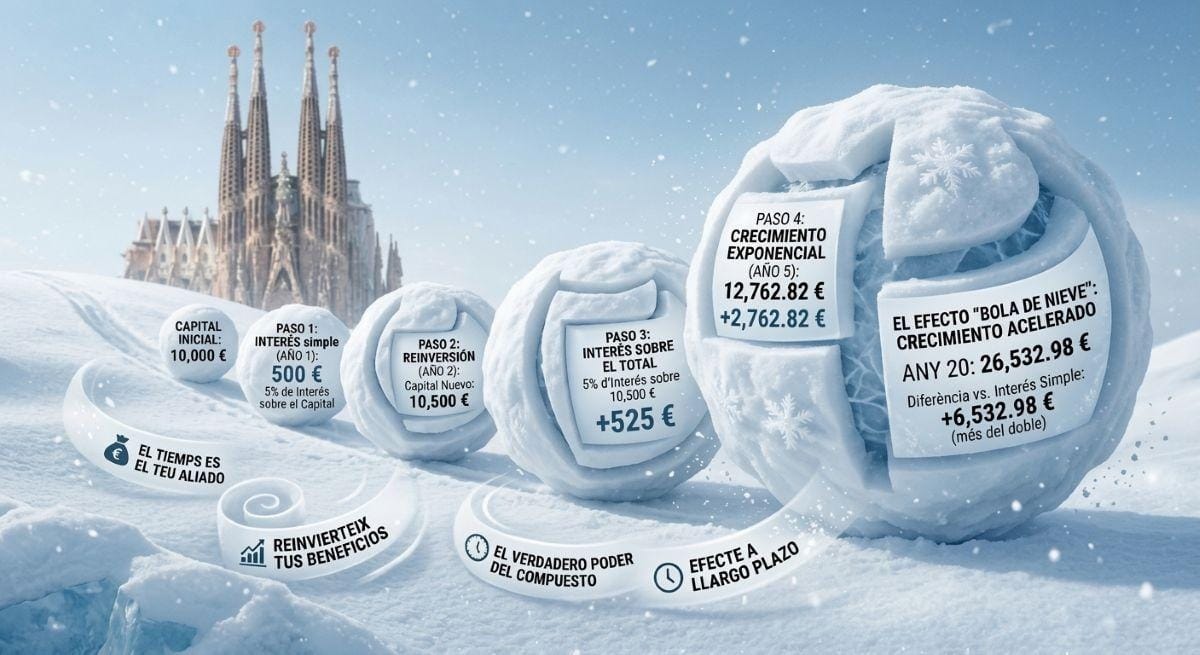
La clave está en la base sobre la que aplica el interés. Al principio es pequeña, pero a medida que se acumulan los intereses, esa base crece y crece, haciendo que cada nuevo periodo genere más. Es un efecto de bola de nieve financiera: al principio rueda despacio y apenas aumenta de tamaño. Pero cuanto más gira, más nieve acumula, más rápido gira, y más grande se hace, más nieve acumula...
En los primeros años, el crecimiento puede parecer modesto, pero a medida que pasan las décadas, la curva de crecimiento se vuelve exponencial.
¿Qué cambian las aportaciones periódicas?
Si quieres incrementar el efecto del interés compuesto y multiplicar tus resultados, no basta con hacer una inversión inicial y olvidarte de ella. Las aportaciones periódicas, con capital que añades regularmente, son el verdadero acelerador.
Es como si, en lugar de esperar a que la bola recoja cada vez más nieve, cada cierto tiempo le añades una pala de nieve extra para que siga creciendo más rápido. Con un ejemplo se ve claro:
- Pedro invierte 10000 € al 5% anual durante 30 años sin realizar ninguna aportación adicional. Al final del periodo, tendría unos 43.219,42 €.
- María, por su parte, también invierte 10.000 € iniciales al mismo 5% anual, pero además aporta 100 € cada mes durante esos mismos 30 años. Al final del periodo, María habría acumulado aproximadamente 93.965,63 €, más del doble que Pedro, a pesar de que su aportación total adicional fue de solo 36.000 € (100 € × 12 meses × 30 años).
Además, lo que se consigue con las aportaciones periódicas es lo que se conoce como promedio del coste en euros o DCA (dollar cost averaging) en inglés. Invirtiendo cantidades fijas de dinero, regularmente se reduce el efecto de la volatilidad de los mercados, promediando el precio de compra.
En una inversión no siempre existe un tipo fijo
Pero mucho ojo, porque en esto de las inversiones la magia no existe. La teoría de generar un 5 % de rentabilidad anual de forma constante es mucho más compleja de lo que parece sobre el papel. En gran parte de los productos financieros, los resultados suelen ser variables.
Debido a esto, el interés compuesto puede verse frenado o incluso revertido temporalmente por periodos de pérdidas o baja rentabilidad.
Un año puedes obtener un 10% de beneficio, pero al siguiente sufrir una caída del 5%, y al otro recuperarte con un 8%. Esta volatilidad hace que el cálculo del interés compuesto sea más complejo y menos predecible que en la teoría.
Lo importante en estos casos es fijarse en la rentabilidad media anualizada a largo plazo, y no en los resultados de años concretos.
Capitalización negativa: deudas y pérdidas repetidas
Y aunque el interés compuesto es una herramienta poderosa para hacer crecer tu patrimonio, también puede convertirse en tu peor enemigo cuando trabajas con deuda.
El interés compuesto, cuando se aplica a cualquier tipo de deuda, el efecto se invierte completamente en tu contra. En lugar de trabajar para multiplicar tu dinero, trabaja para multiplicar lo que debes, convirtiéndose en una espiral descendente que puede ser devastadora.
Si tienes una deuda de 5.000 a la cual se le aplica un 18% de interés anual (una tasa habitual en muchas tarjetas de crédito) y solo realizas pagos mínimos mensuales que apenas cubren los intereses, la deuda no solo no disminuye, sino que crece mes a mes.
Como los intereses que no pagas se suman al capital pendiente, y sobre ese nuevo total se calculan los intereses del mes siguiente, cada mes debes más, y cada mes los intereses se calculan sobre una cantidad mayor.
Las comisiones y la inflación también se acumulan.
Por otro lado, la realidad de generar un beneficio X al año se ve empeñada por puntos como las comisiones o la inflación.
Las comisiones, ya sean de gestión, custodia o mantenimiento de cuenta, reducen año tras año tu rentabilidad real. Y aunque parezcan pequeñas, su efecto acumulado puede ser notorio.
Con la inflación pasa más de lo mismo: si tu dinero vale cada año un 3% menos, tu rentabilidad nominal del 5% se convierte en realidad en un 2% de rentabilidad real.
En la siguiente tabla podemos ver el efecto de estas variables negativas acumuladas a lo largo del tiempo.
Cómo impuestos, retiradas y aportaciones omitidas frenan el crecimiento
Además, la rentabilidad neta de tus inversiones se puede ver reducida por culpa de los impuestos, las retiradas o las aportaciones omitidas.
Por ejemplo, en España las ganancias de capital tributan entre un 19% y un 28% según la cantidad obtenida, lo que significa que una parte significativa de tus beneficios acabará en manos de Hacienda cada vez que vendas activos o recibas dividendos.
Si, por otro lado, retiras dinero antes de tiempo, estás interrumpiendo el ciclo de capitalización y perdiendo el potencial de crecimiento futuro que ese capital habría generado. Y las aportaciones periódicas, si en algún momento las detienes, también frenas el impulso de crecimiento.
Frecuencia de capitalización
Asimismo, la frecuencia de capitalización, es decir, el periodo sobre el cual se incorporan los intereses generados, también afecta al potencial del interés compuesto:
- Anual: los intereses se añaden al capital una sola vez al año, por lo que el crecimiento es más lento en comparación con frecuencias más altas.
- Mensual: los intereses se incorporan una vez al mes, por lo que el crecimiento de la base es más rápido y el efecto acumulativo es mayor.
- Diaria: si los intereses se abonan cada día se maximiza el efecto del interés compuesto, acelerando el crecimiento.
Además, hay que recordar que las tasas anunciadas suelen expresarse en términos anuales (TAE o Tasa Anual Equivalente), pero si la capitalización es mensual o diaria, el efecto real sobre tu dinero será mayor que si solo se aplicara una vez al año.
Límites de las calculadoras
A pesar de que las calculadoras financieras como las del Banco de España son muy útiles, suelen tener sus límites a la hora de calcular el rendimiento neto que podemos obtener en una inversión.
Los tipos variables, los impuestos, los costes, la pérdida de oportunidades por aportaciones omitidas, la volatilidad, el redondeo... Hay muchos factores que influyen en el resultado final de cualquier inversión y que estas calculadoras no suelen tener en cuenta.
Por eso, tanto la fórmula como las calculadoras te pueden servir como herramienta de sensibilidad, para entender cómo diferentes variables afectan a tu inversión, pero nunca como una predicción exacta de lo que obtendrás. Debes ser consciente de que la realidad será más compleja que cualquier simulación.
Cómo interpretar el resultado
Entonces, ¿cómo interpretar el resultado que obtienes de cualquier proyección o cálculo de interés compuesto? La clave está en entender que las cifras que ves son solo una referencia orientativa.
Debes considerar el resultado como un escenario optimista que te ayuda a establecer objetivos y a visualizar el potencial de crecimiento de tu dinero a largo plazo, pero siempre con un margen de cautela.
Sin embargo, no debes perder de vista tu propia realidad: aportaciones, crecimiento medio anual, costes reales, impuestos aplicables y tu capacidad de mantener la disciplina de inversión durante años o décadas.
Lo más sensato es trabajar con varios escenarios: uno optimista, uno realista y uno conservador, ajustando las variables según tu perfil de riesgo y las condiciones del mercado. De esta forma, podrás tomar mejores decisiones y evitar sorpresas desagradables.
Conclusión: el interés compuesto depende de sus supuestos
No hay ninguna duda de que el interés compuesto, tal y como decía Einstein, es una de las maravillas de la humanidad. No obstante, como cualquier inversión, ni está exenta de riesgos ni es igual para todos los escenarios.
¿La fórmula del interés compuesto o la regla del 72 son exactas? Sí, lo son. Pero la incertidumbre sobre todas las variables que intervienen en el cálculo hace que el resultado final sea siempre una estimación, nunca una certeza absoluta.
Por lo tanto, obtener el verdadero poder del interés compuesto no es tan simple como aplicar una fórmula. La única forma de aprovechar esta herramienta financiera es combinar este conocimiento con disciplina, paciencia, constancia y estrategia. Solo así podrás hacer que tu capital crezca y trabaje para ti.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.