Tabla de Contenidos
¿Es posible invertir en criptomonedas sin necesidad de comprarlas directamente y todo lo que ello conlleva? Pues desde hace varios años existen alternativas financieras como los ETF (fondos cotizados) de criptomonedas que permiten exponerse al mercado cripto sin la necesidad de gestionar wallets, claves privadas o preocuparse por la custodia de los activos digitales.
Mientras que en los ETF de criptomonedas el inversor adquiere participaciones de un fondo que replica el precio de Bitcoin (u otra cripto), en la inversión directa el usuario compra y posee realmente las criptomonedas, asumiendo toda la responsabilidad sobre su seguridad y almacenamiento.
¿Pero cuáles son realmente las ventajas y desventajas de cada opción? ¿Qué costes o implicaciones fiscales conllevan? ¿Y qué perfil de inversor se adapta mejor a cada modalidad? En este artículo te lo explicamos.
¿Qué se compra en cada opción?
Invertir en Bitcoin o cualquier otra criptomoneda se ha asociado siempre con la propiedad directa del activo digital: crear una wallet, comprar las cripto transferirlas o custodiar las claves privadas. Sin embargo, eso es algo que ha cambiado con la aparición de los productos cotizados cripto,
Cuando inviertes directamente en criptomonedas, estás adquiriendo tokens reales que quedan registrados en la blockchain y de los cuales eres propietario absoluto.
A nivel económico y jurídico, esto significa que tienes pleno control sobre tus activos, pero también debes asumir todos los riesgos asociados: la pérdida de las claves privadas, los hackeos a exchanges, los errores en las transacciones o la volatilidad extrema del mercado sin ningún tipo de protección institucional.
Por el contrario, cuando inviertes en un ETF de criptomonedas, lo que adquieres son participaciones de un fondo de inversión que, a su vez, posee esas criptomonedas (o derivados financieros vinculados a ellas) y replica su comportamiento en el mercado.
Es decir, tu exposición al precio es indirecta: no tienes las criptomonedas en tu poder, pero sí te beneficias (o te perjudica) sus movimientos de precio. La custodia y gestión técnica recae en el emisor del ETF, que suele ser una entidad financiera regulada.
Esto es algo muy similar a lo que ocurre con los ETF de acciones o materias primas: inviertes en un producto financiero tradicional que cotiza en bolsa, pero el activo subyacente lo gestiona un tercero. Esta diferencia marca la naturaleza jurídica de la inversión, las obligaciones, derechos y responsabilidades.
ETF, ETP, ETN y ETC: términos que no conviene mezclar
Además de los ETF, existen otros productos cotizados que también permiten invertir en criptomonedas y que, aunque comparten similitudes, tienen estructuras jurídicas y características diferentes. Los principales son:
- ETF (Exchange Traded Fund): fondos de inversión cotizados que poseen directamente los activos subyacentes y están estructurados como vehículos de inversión colectiva regulados.
- ETP (Exchange Traded Product): engloba a todos los productos cotizados en bolsa, incluyendo ETF, ETN y ETC.
- ETN (Exchange Traded Notes): son instrumentos de deuda emitidos por una entidad financiera, es decir, una promesa de pago por parte del emisor vinculada al rendimiento del activo subyacente.
- ETC ( Exchange Traded Commodities): productos cotizados respaldados físicamente por el activo subyacente. Los ETC sí poseen las criptomonedas en custodia, pero no están estructurados como fondos.
Además, el nivel de riesgo y protección son diferentes. Mientras que los ETF y ETC cuentan con respaldo directo en criptomonedas custodiadas por terceros, los ETN dependen de la solvencia del emisor: si la entidad que emite el ETN quiebra, estarás en problemas.
Atención: antes de invertir en cualquiera de estos productos, comprueba el folleto informativo del producto (KID o KIID), identifica qué tipo de instrumento es realmente a través de su código ISIN, quién lo emite, dónde se custodian los activos o qué comisiones de gestión cobra.
¿Cómo sigue cada producto el precio de las criptomonedas?
Un producto cotizado como un ETF de criptomonedas puede replicar el precio de Bitcoin u otra criptomoneda utilizando varios mecanismos. Los principales son:
- Respaldo físico: el fondo compra y mantiene en custodia las criptomonedas reales, de manera que cada participación del ETF representa una cantidad específica del activo digital subyacente. Este es el método más transparente y directo, aunque se puede ver afectado por los costes de custodia y las comisiones de gestión del fondo.
- Futuros: el fondo invierte en contratos de futuros sobre Bitcoin u otras criptomonedas que cotizan en mercados regulados como el CME (Chicago Mercantile Exchange). El riesgo aquí es que el precio del futuro no siempre coincide exactamente con el precio spot de la criptomoneda.
- Réplica sintética: el fondo utiliza swaps u otros derivados financieros para replicar el rendimiento de la criptomoneda sin poseerla físicamente. En este caso, el emisor del ETF acuerda con una contraparte (normalmente un banco de inversión) que le pague la rentabilidad equivalente al activo. Esto genera riesgo adicional.
Además, el precio de cotización puede separarse del valor liquidativo o del precio de referencia, con una prima o un descuento, sobre todo en momentos de volatilidad o con poca liquidez. Estos efectos solo se aplican cuando corresponden a la estructura analizada.
Compra directa de criptomonedas
Si inviertes en criptomonedas de forma directa, el inversor las almacena en su propia wallet y ejerce control total sobre ellas. Existen principalmente dos formas de hacerlo:
- Wallet propias: billetera digital donde almacena sus criptomonedas. Puede ser conectada o no a internet (hot o cold wallet). Puede transferirlo, usarlo en la red o interactuar con aplicaciones descentralizadas. El riesgo está en que, si se pierden las claves privadas o se comete un error al enviar una transacción, no hay forma de recuperar los fondos.
- Utilizar un exchange: usar un exchange como Venga, que te proporciona una wallet y custodia las criptomonedas en nombre del usuario. La plataforma se encarga de la seguridad técnica, las actualizaciones de la red y el almacenamiento de los activos.
- Sin embargo, esto implica ceder el control real de los activos a la plataforma, que actúa como intermediario y custodio. Si el exchange sufre un hackeo, un problema técnico grave o una quiebra, el inversor puede perder total o parcialmente sus criptomonedas, ya que legalmente no están bajo su control directo.
Producto cotizado o compra directa: ¿Cuál es la mejor forma de invertir en cripto?
Como hemos visto, ambas opciones tienen sus pros y contras, por lo que decir cuál es la mejor forma de invertir en cripto depende de muchas cosas. Depende tanto de las características del producto como del perfil del inversor. En la siguiente tabla repasamos algunos criterios básicos a revisar:
Acceso y disponibilidad para un inversor en España
Para un inversor residente en España, el acceso a productos cotizados sobre criptomonedas y a plataformas de compra se rige por la normativa europea.
Los ETF, ETC y ETN que cotizan en mercados europeos regulados están disponibles para inversores minoristas españoles a través de brokers tradicionales. Sin embargo, la disponibilidad de algunos productos estadounidenses puede estar limitada porque a menudo carecen de la documentación exigida en la UE.
En cuanto a la compra directa de criptomonedas, los inversores españoles pueden acceder a exchanges tanto nacionales como internacionales que operan bajo la regulación MiCA (Markets in Crypto-Assets).
Plataformas como Venga están registradas en la CNMV como proveedores de servicios de cambio de moneda virtual por moneda fiduciaria y de custodia de monederos electrónicos, lo que ofrece un marco de supervisión y cumplimiento normativo.
Custodia y control
Con un producto cotizado, la custodia corresponde al emisor, a un depositario o al intermediario, y el inversor no gestiona claves. A cambio, depende de que esas entidades funcionen bien. Si el emisor quiebra, la protección depende de la estructura.
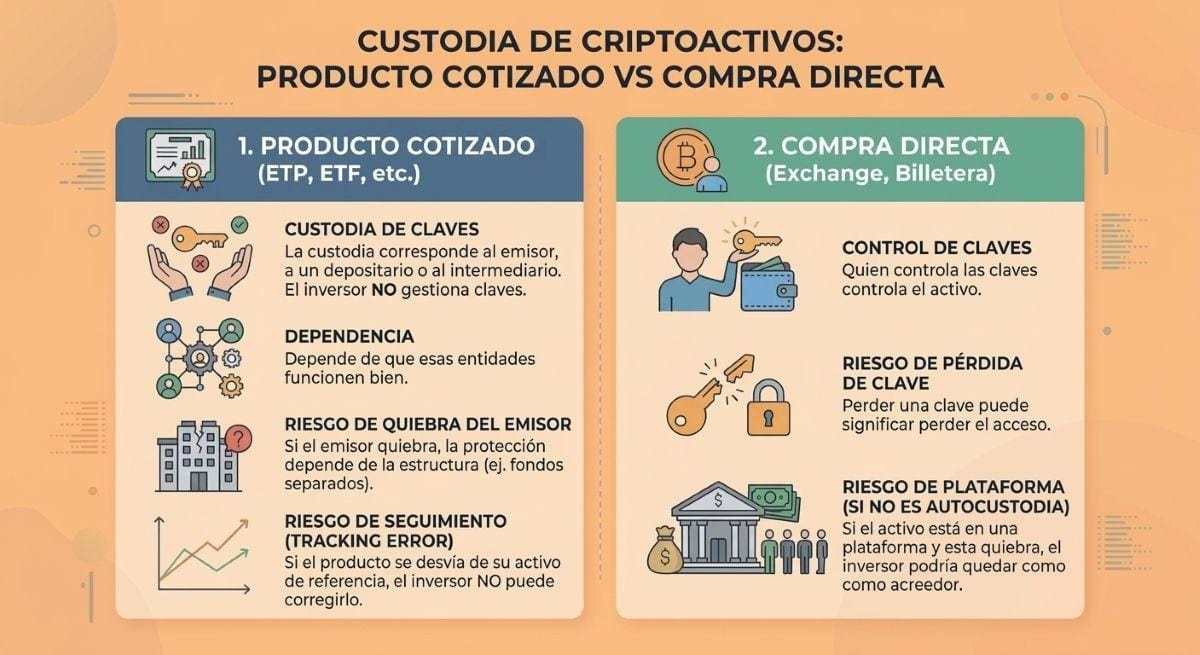
Con la compra directa, quien controla las claves controla el activo. Perder una clave puede significar perder el acceso. Si el activo está en una plataforma y esta quiebra, el inversor podría quedar como acreedor. Además, si un producto cotizado se desvía de su activo de referencia, el inversor no puede corregirlo.
Uso del activo: transferencias, pagos, participación y recompensas
Cuando compras directamente las criptomonedas, puedes hacer con ellas lo que quieres: pagar, transferirlas a otra persona, participar en protocolos de finanzas descentralizadas (DeFi), hacer staking, votar en gobernanza de proyectos, etc. (aunque todas estas opciones conllevan riesgos inherentes).
En cambio, con un producto cotizado no tienes acceso a ninguna de estas funcionalidades. Al poseer únicamente un instrumento financiero que replica el precio, no puedes hacer nada de lo anterior. Esto significa que renuncias a cualquier utilidad práctica del activo más allá de la propia inversión.
Costes visibles y costes menos evidentes
Los costes a comparar incluyen la comisión de gestión, el corretaje, el diferencial, la prima o el descuento, la conversión de divisa, la comisión de red y la de retirada.
Ejemplo ilustrativo con 1.000 €. Las cifras son supuestos para mostrar la mecánica, no datos de productos reales:
En el ejemplo, la compra directa resulta más barata el primer año y el producto cotizado acumula un coste recurrente anual. Pero el resultado puede cambiar si la plataforma cobra más comisión, si hay conversión de divisa o si se mueve el activo con frecuencia.
Fiscalidad y documentación para un residente en España
En España, a fecha de finales de 2026, tanto los productos cotizados sobre criptomonedas como la compra directa de criptoactivos tributan en el IRPF como ganancias o pérdidas patrimoniales.
Esto significa que cuando vendes un ETF de Bitcoin o cuando intercambias tus criptomonedas por euros , debes declarar la diferencia entre el precio de compra y el de venta como ganancia o pérdida patrimonial en la base del ahorro del IRPF.
Las ganancias tributan a tipos que van del 19% al 28% según el importe, mientras que las pérdidas pueden compensarse con otras ganancias patrimoniales obtenidas en el mismo ejercicio o en los cuatro años siguientes.
Riesgos que comparten y riesgos distintos
Tanto los productos cotizados como la compra directa de criptomonedas comparten el riesgo de mercado: la volatilidad extrema del precio de los criptoactivos afecta por igual a ambas modalidades de inversión.
Si el precio de Bitcoin cae un 30% en una semana, tanto el ETF como las criptomonedas en tu wallet reflejarán esa caída en su valoración.
Sin embargo, los riesgos de cada modalidad son muy diferentes. En los productos cotizados, el inversor asume riesgo de emisor, riesgo de contraparte en las réplicas sintéticas, riesgo de error de seguimiento o de liquidez si el volumen de negociación del producto es bajo.
En la compra directa, los riesgos están relacionados con la custodia y la operativa técnica: pérdida o robo de las claves privadas, errores irreversibles al enviar transacciones, vulnerabilidades en los contratos inteligentes o el riesgo de que la plataforma de intercambio quede inoperativa.
Escenarios en los que una opción puede encajar mejor
Como hemos dicho, optar por una u otra opción depende del perfil del inversor, de sus conocimientos técnicos, de su tolerancia al riesgo y de sus objetivos de inversión. Por ejemplo:
- Si buscas simplificar: un producto cotizado puede ser mejor si prefieres evitar la gestión de claves privadas y acceder a la inversión en criptomonedas con la misma mecánica que utilizas para acciones o fondos.
- Si quieres aprovechar la utilidad de las criptomonedas: la compra directa es la única opción si tu objetivo va más allá de la inversión y quieres participar activamente en la red blockchain.
- Si quieres más control: la compra directa te permite decidir exactamente dónde y cómo se custodian tus activos, elegir el momento exacto de cada operación de mercado o retirar tus fondos a una wallet externa.
- Si priorizas la regulación tradicional: un producto cotizado puede ofrecerte mayor tranquilidad si valoras operar dentro del marco regulatorio de los mercados de valores europeos.
Qué revisar antes de comprar productos concretos
Antes de invertir en cualquier activo o producto relacionado con las criptomonedas, deberías revisar una serie de aspectos técnicos y legales.
En el caso de los productos cotizados, es imprescindible consultar el folleto informativo, verificar el tipo exacto de producto, identificar al emisor y al custodio, conocer el método de réplica utilizado, revisar las comisiones de gestión anuales y otros costes asociados, comprobar el volumen de negociación diario o analizar el error de seguimiento histórico respecto al activo subyacente.
En el caso de la compra directa, los aspectos a revisar son distintos, pero igualmente importantes: verificar que la plataforma esté registrada en la CNMV, comprobar sus medidas de seguridad y protocolos de custodia, revisar las comisiones de compra, venta y retirada de fondos, el white paper del criptoactivo, consultar las opiniones de otros usuarios y verificar el historial de incidentes de seguridad, interrupciones del servicio o problemas de solvencia de la plataforma.
Conclusión: comparar la estructura, no solo la etiqueta
Como hemos visto a lo largo del artículo, tanto si compras directamente como si inviertes a través de un producto cotizado, lo que realmente importa no es la etiqueta comercial del instrumento, sino su estructura interna, su método de réplica, quién custodia los activos, qué riesgos asumes y qué costes pagas.
Ninguna de las dos opciones es superior a la otra, sino que simplemente responden a necesidades, perfiles y circunstancias diferentes. Todo depende de ti y de tus objetivos: más control, menos, más comodidad, mayor participación en la red o utilizar infraestructura financiera tradicional.
Lo importante es que entiendas qué estás comprando realmente, qué implica en términos de custodia, costes, fiscalidad y riesgos, y que esa decisión esté alineada con tu perfil real como inversor.
Y si no lo acabas de entender, lo mejor es consultar con un asesor o abstenerte de invertir hasta que tengas claro cómo funciona realmente el producto y qué consecuencias puede tener para tu patrimonio.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.