Tabla de Contenidos
Para elegir un ETF, necesitas saber qué contiene, cómo funciona, cuánto cuesta y qué riesgos corres. Pero antes hay una pregunta todavía más importante: ¿para qué quieres invertir?
Un ETF es un fondo de inversión que puedes comprar y vender en bolsa, de forma parecida a una acción. Dentro puede reunir inversiones en muchas empresas, bonos u otros activos. Los bonos, por ejemplo, son préstamos que reciben empresas o administraciones y que deben devolver según unas condiciones.
Piensa en un ETF como una playlist: comprarlo te da acceso al conjunto. Ahora bien, que la lista se llame «Grandes éxitos» no significa que todas las canciones te gusten. Y que tenga muchos oyentes tampoco significa que vaya a seguir haciéndolo. Vamos a ver qué conviene revisar antes de darle al botón de comprar.
Nota: Fuentes consultadas el 23 de septiembre de 2026. Los datos de la comparativa incluyen su fecha de referencia.
Qué debes definir antes de comparar ETF
Empieza por tres preguntas: ¿para qué quiero este dinero?, ¿cuándo lo necesitaré? y ¿qué pasaría si mi inversión bajara?
Aquí entra el horizonte temporal, que simplemente significa cuánto tiempo tienes previsto mantener la inversión. Ahorrar para una entrada de vivienda dentro de dos años y hacerlo para la jubilación son planes diferentes. También distingue entre «creo que aguantaría una caída» y «puedo permitirme una caída». Si necesitas vender para pagar un gasto próximo, tu margen es menor. Ten en cuenta la moneda de tus gastos futuros. Si pagarás en euros, los cambios de otras monedas pueden afectar a tu resultado.
Nuestro artículo sobre por qué la liquidez también es una posición explica cómo encaja el dinero disponible en tu estrategia. Tenerlo preparado para una necesidad concreta también forma parte del plan.
Qué índice replica el ETF
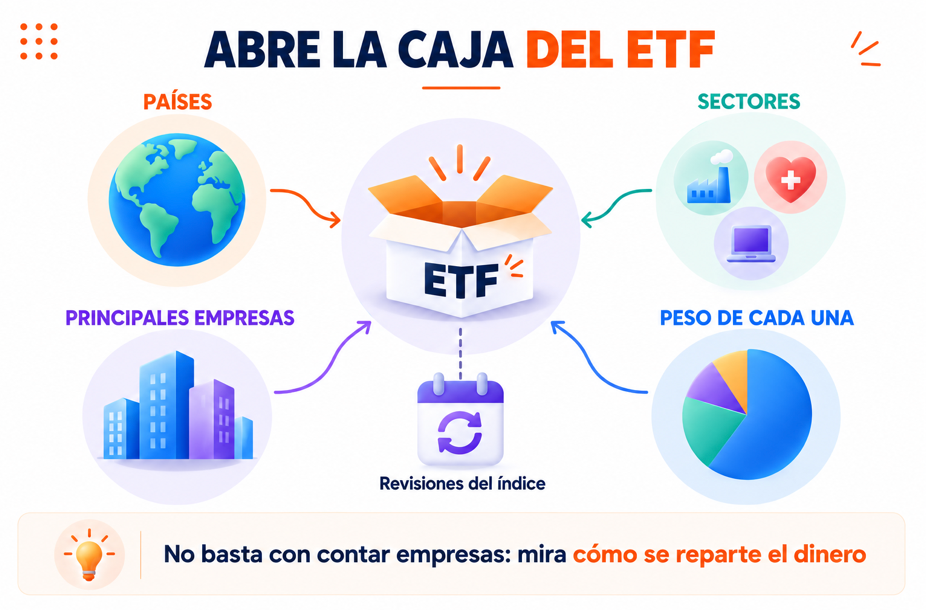
Un índice es una lista de inversiones seleccionadas según unas reglas. El S&P 500, por ejemplo, reúne grandes empresas estadounidenses. Cuando un ETF lo replica, intenta seguir su comportamiento. Mira qué países, sectores y empresas incluye. Comprueba también cuánto pesa cada inversión y cómo se actualiza la lista. Porque tener cientos de empresas no significa repartir el dinero a partes iguales. En muchos índices, las compañías con mayor valor en bolsa reciben más peso.
Es como una película con un reparto enorme: puede haber muchos personajes, pero unos pocos protagonizan casi todas las escenas. Dos nombres similares tampoco garantizan el mismo contenido. Un S&P 500 convencional y otro que limita el peso de cada empresa funcionan de manera distinta.
Gestión pasiva, gestión activa y método de réplica
La gestión pasiva intenta seguir una referencia. La gestión activa deja que el equipo gestor elija las inversiones según su estrategia. Un ETF puede utilizar cualquiera de las dos. Para entenderlo, piénsalo como si fuera una receta de cocina: la gestión pasiva intenta reproducirla; la activa permite al chef introducir sus propias decisiones. Ninguna etiqueta garantiza, como ningún ingrediente en un plato, que el resultado vaya a gustarte.
Entre los ETF que siguen índices encontrarás tres formas habituales de hacerlo:
- Réplica física completa: compra los valores que forman el índice.
- Muestreo: compra una selección que intenta representar al conjunto.
- Réplica sintética: utiliza contratos para obtener el rendimiento del índice.
Esta última suele recurrir a swaps, acuerdos para intercambiar rendimientos con otra entidad. Aparece así el riesgo de contraparte: que esa entidad incumpla. La réplica física también puede utilizar contratos adicionales o prestar valores. Conviene revisar cómo funcionan y qué garantías existen.
Cómo comprobar si el ETF sigue correctamente a su índice
Aquí aparecen tres conceptos que parecen primos hermanos, pero cuentan cosas distintas:
- TER u OCF: porcentajes que resumen determinados gastos anuales del fondo.
- Diferencia de seguimiento: distancia entre la rentabilidad del ETF y la del índice.
- Error de seguimiento: cuánto cambia esa distancia con el tiempo.
Es como si dos coches de policía persiguieran un mismo criminal: uno mantiene siempre una pequeña distancia mientras que el otro se acerca y se aleja continuamente. El segundo presenta un seguimiento menos estable.
En este artículo calculamos la diferencia como rentabilidad del ETF menos rentabilidad del índice. Ejemplo hipotético: el índice gana un 8 %. Un ETF con gastos del 0,10 % obtiene un 7,70 %; otro con gastos del 0,15 %, un 7,85 %. El segundo se aproxima más, aunque cobra más. Compara siempre el mismo periodo, moneda y tratamiento de los dividendos, los beneficios que las empresas reparten a sus accionistas.
Comisiones y coste total de la inversión
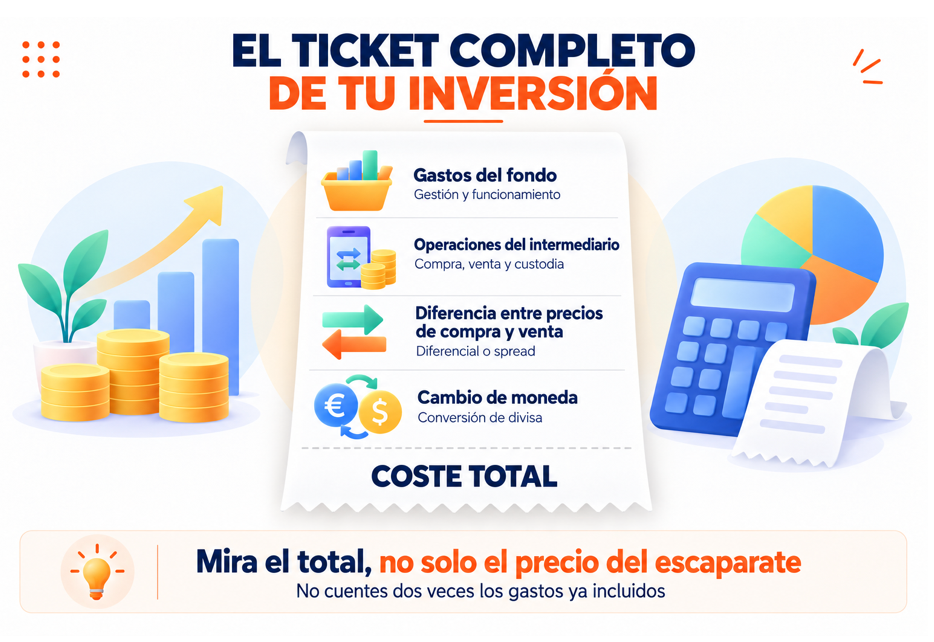
La comisión de gestión paga el trabajo de la gestora. Los gastos corrientes incluyen otros costes de funcionamiento. Si una comisión ya está incluida en el porcentaje publicado, no la sumes otra vez. La CNMV explica las principales comisiones de fondos de inversión. Pero tu factura puede incluir también compraventa, custodia —mantener tus inversiones en la cuenta— y conversión de moneda. Es algo así como lo que pasa (lamentablemente) cada vez más a menudo con las entradas de los conciertos: el precio anunciado puede acabar siendo muy distinto del que finalmente tienes que pagar.
Los costes de inversión dependen de cuánto inviertes y cuántas veces operas. Pagar 2 € por comprar 100 € supone un 2 % inicial; sobre 2.000 €, un 0,10 %. El tiempo también cuenta. Los cargos puntuales se reparten entre los años que mantienes la inversión; los gastos anuales se repiten.
Nuestro artículo sobre comisiones ocultas en los productos de inversión te ayuda a detectar los costes menos evidentes. ¡No dejes de leerlo! Que pasen desapercibidos no significa que no estén documentados.
Tamaño, antigüedad y proveedor del ETF
El patrimonio gestionado es el dinero que reúne el fondo. Comprueba si la cifra corresponde al producto completo o a una clase, una versión con determinadas características. La antigüedad permite observar una trayectoria más larga. El tamaño aporta pistas sobre su viabilidad comercial, pero ninguno garantiza buenos resultados. Un ETF pequeño puede fusionarse o cerrarse si deja de resultar viable. Eso podría obligarte a reinvertir el dinero y tener consecuencias fiscales. No hay una cifra mágica que garantice continuidad. Revisa también la experiencia del proveedor y la claridad de sus documentos.
Liquidez, volumen de negociación y diferencial de compra y venta
La liquidez es la facilidad para comprar o vender sin mover demasiado el precio. Importan tanto las participaciones del ETF como las inversiones que contiene. El volumen es la cantidad negociada durante un periodo. El de una sola bolsa no cuenta toda la historia: el mismo ETF puede comprarse en varios mercados. También aparece el spread, o diferencial entre el precio comprador y vendedor. Si compras a 100,10 € y vendes inmediatamente a 100 €, pierdes 0,10 € por participación antes de comisiones. Se parece al cartel de una casa de cambio: comprar y vender no tiene necesariamente el mismo precio. Ese diferencial puede ampliarse cuando el mercado está agitado.
Riesgos que debes revisar antes de invertir
- Riesgo de mercado. Significa que las inversiones pueden bajar.
- Riesgo de concentración. Al loro porque con este dependes demasiado de unas empresas, sectores o países.
- Riesgo de crédito. La posibilidad de impago, relevante en los bonos.
- Riesgo de divisa. Aparece cuando los cambios entre monedas afectan a tu resultado.
- Con los Riesgos de Contraparte y de Liquidez podrías encontrar dificultades para vender en las condiciones esperadas.
Los ETF apalancados multiplican una exposición; los inversos buscan moverse en sentido contrario a una referencia. Muchos tienen objetivos diarios: mantenerlos semanas puede dar resultados distintos del múltiplo que imaginabas. Si buscas una inversión sencilla para mantener, necesitas entender y diferenciar estos productos como si fueran tus hijos gemelos.
Y recuerda: UCITS identifica un marco regulatorio europeo para fondos, no un escudo contra las pérdidas. Lo explicamos en Regulación de ETF y productos cripto: claves para el inversor.
ETF de acumulación o de distribución
Un ETF de acumulación reinvierte los ingresos dentro del fondo. Uno de distribución los entrega periódicamente al inversor. La pregunta práctica es sencilla: ¿quieres mantener ese dinero invertido o necesitas recibirlo?
Para una persona física residente en España, en régimen común, las distribuciones generalmente tributan como ingresos de inversiones. La AEAT explica el tratamiento de dividendos y participaciones en beneficios. Acumular no elimina los impuestos sobre la ganancia cuando vendes. Además, las nuevas inversiones en ETF no disfrutan del régimen general que permite cambiar entre determinados fondos tradicionales aplazando la tributación de las ganancias. Puedes comprobarlo en las reglas de la AEAT.
Divisa del fondo, divisa de cotización y riesgo de cambio
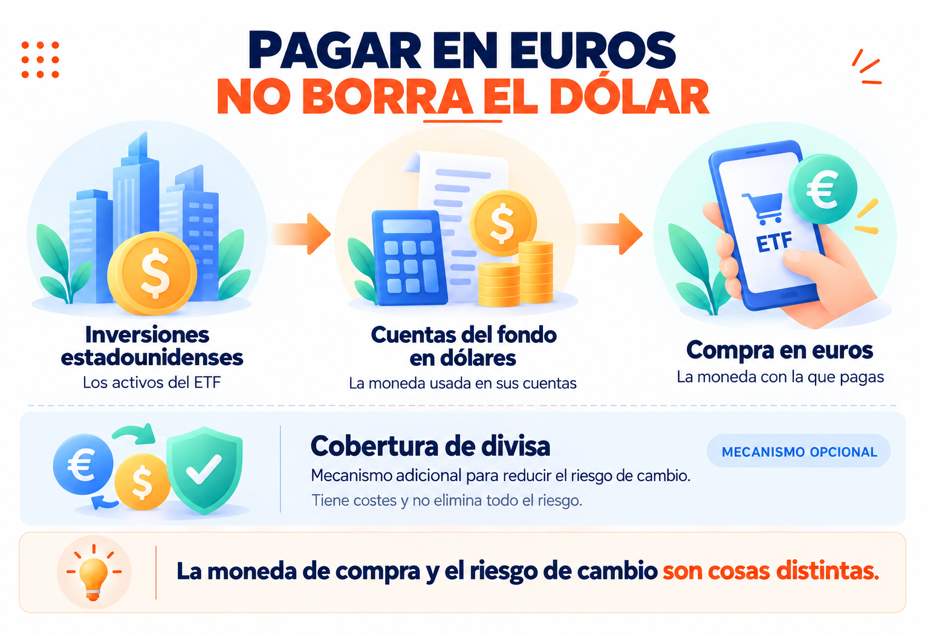
Hay tres monedas que conviene distinguir: la de las inversiones, la utilizada en las cuentas del fondo y aquella con la que compras sus participaciones.
Comprar en euros un ETF de acciones estadounidenses no elimina automáticamente la exposición al dólar. Es como cambiar el idioma de una película: verla doblada no cambia dónde la historia, ni los diálogos ni los personajes. Del mismo modo, pagar en euros no transforma las inversiones que hay dentro. Una clase con cobertura de divisa utiliza contratos para intentar reducir el efecto del cambio. Tiene costes y no es perfecta.
Qué documentos debes leer antes de elegir un ETF
Busca las versiones actualizadas en la web de la gestora. Verifica el ISIN, el código que identifica la clase: funciona como su matrícula.
El KID, documento de datos fundamentales, resume el producto. El folleto desarrolla sus reglas; la ficha aporta datos recientes; los informes periódicos muestran cuentas y resultados. Si la CNMV recomienda revisar la información antes de contratar, por algo será…
Tabla para comparar dos ETF
Vamos con dos ejemplos reales: las clases de acumulación de iShares y Vanguard que siguen el S&P 500. Ambas son UCITS, están domiciliadas en Irlanda y registradas para comercialización en España. Su contratación depende del intermediario.
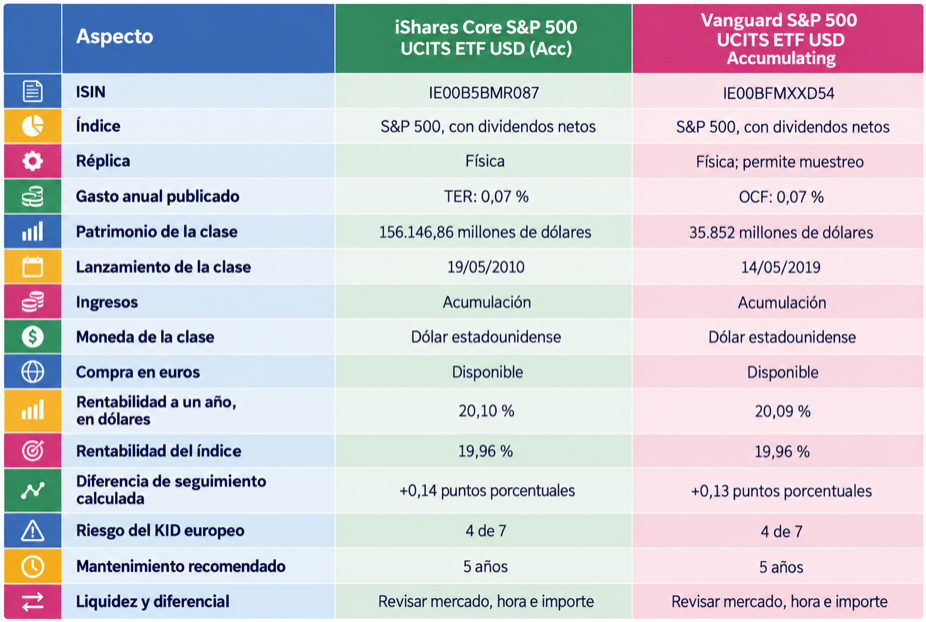
Los dividendos netos descuentan las retenciones que presupone el índice. Los puntos porcentuales son la resta entre dos porcentajes; aquí se calculan con cifras publicadas redondeadas. Ambos mantienen riesgos de bolsa, concentración, moneda, contraparte y liquidez. El plazo recomendado no garantiza recuperar el dinero.
Ejemplo práctico: cómo elegir entre dos ETF similares
Primero confirma que quieres invertir en grandes empresas estadounidenses. Comprar ambos no añade mucha diversificación: contienen inversiones muy parecidas. Después comprueba que quieres acumulación y que entiendes el riesgo de cambio. iShares tiene mayor patrimonio y trayectoria, pero eso no decide automáticamente la elección. Los gastos publicados empatan. La pequeña diferencia histórica tampoco permite proclamar un ganador para el futuro.
Ahora mira tu intermediario. Supongamos que cobra 1 € por comprar uno y 3 € por el otro. Sobre 200 €, serían un 0,5 % y un 1,5 %, antes del diferencial. Son tarifas hipotéticas. Un diferencial mayor podría reducir el ahorro, y con aportaciones grandes las comisiones fijas pesan menos. Si ya tienes uno, vender para cambiar puede generar impuestos. La decisión depende de tu operativa y del coste total, no de una medalla imaginaria al «mejor ETF».
Cuándo la información disponible no es suficiente
Un dato ausente no equivale a cero. Tampoco compares cifras de clases diferentes como si fueran el mismo producto. Busca documentos y patrimonio en la gestora; tarifas y precios en el intermediario; información registral en la CNMV, etc. Si faltan datos o se contradicen, pide aclaraciones. La rentabilidad publicada del fondo no incorpora necesariamente tus gastos personales de compra y venta.
Conclusión: qué comprobar antes de elegir un ETF
Empieza por tu objetivo. Después revisa índice, réplica, seguimiento, costes, liquidez y tamaño. Termina comprobando dividendos, divisa, riesgos, impuestos y documentos. No necesitas memorizar todas las siglas. Necesitas entender qué compras, cuánto te cuesta y qué podría salir mal. La elección adecuada depende del producto y de tus circunstancias. Que un ETF sea popular no significa que tenga reservado un sitio en tu cartera. No todas las películas de Sean Connery son buenas por mucho que te gustara en Golfinger o El Nombre de la Rosa.
Aviso legal: El contenido de este artículo se ofrece únicamente con fines educativos e informativos y no debe interpretarse como asesoramiento financiero ni de inversión. La interacción con la tecnología blockchain, los criptoactivos y las aplicaciones Web3 conlleva riesgos, incluido el posible riesgo de pérdida de fondos. Venga recomienda a los lectores realizar una investigación exhaustiva y comprender dichos riesgos antes de interactuar con criptoactivos o tecnologías blockchain. Para más información, consulte nuestros Términos de servicio.