
Tabla de Contenidos
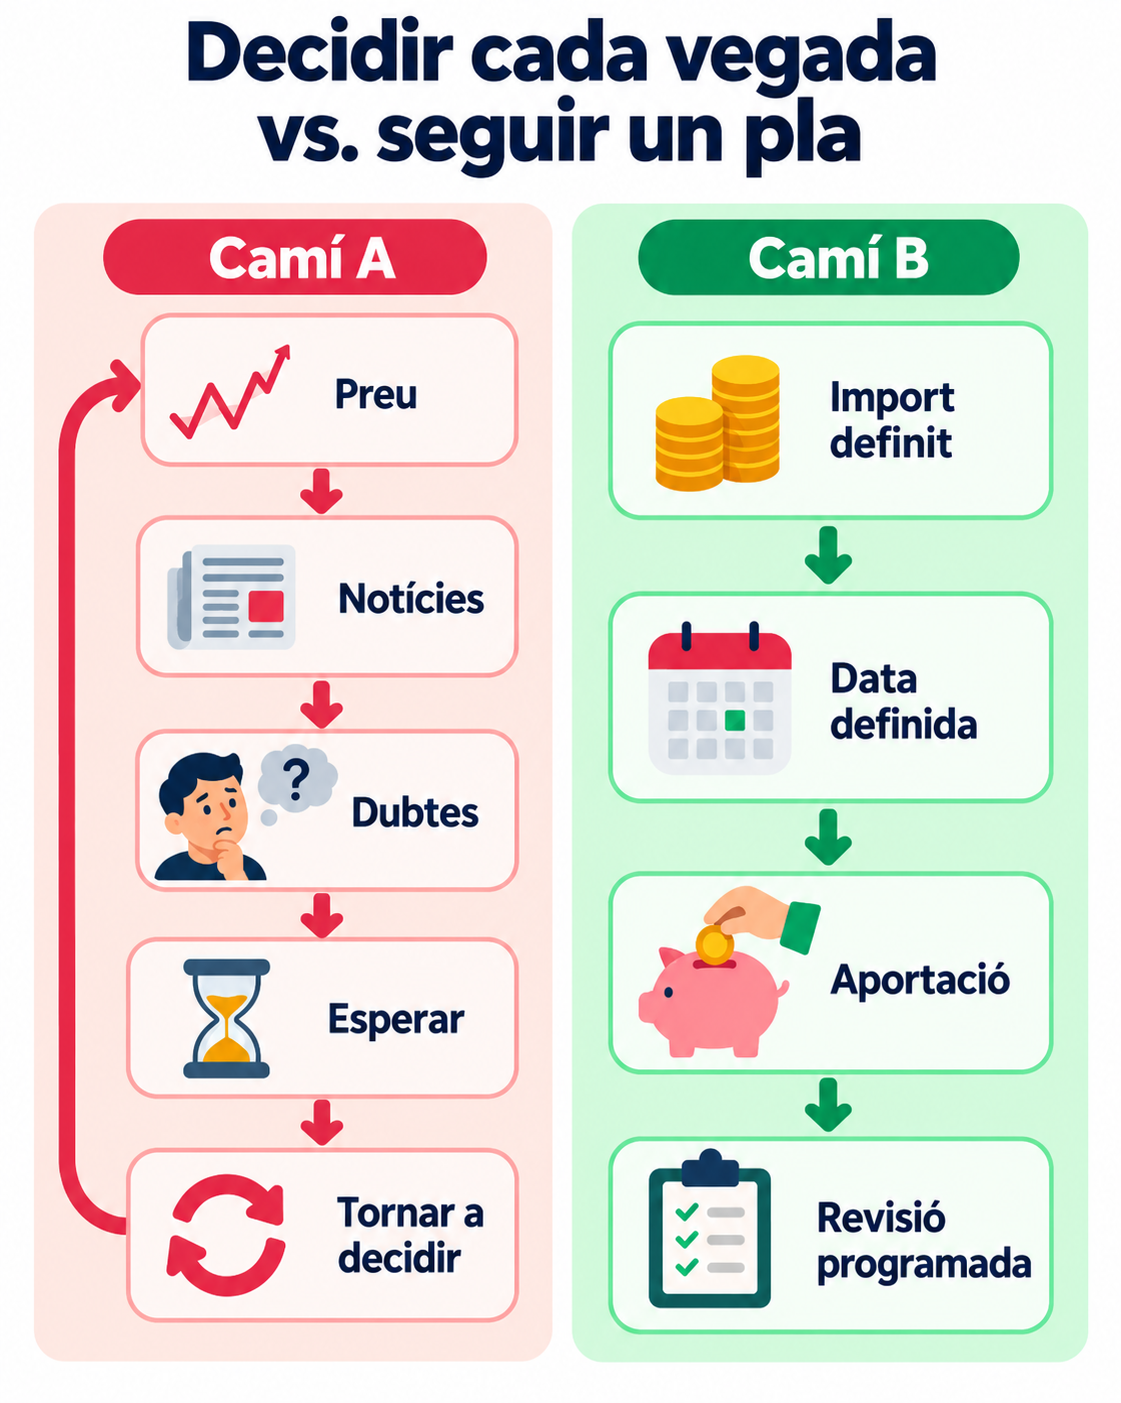
Invertir de manera constant pot ser més fàcil perquè evita haver de decidir una vegada i una altra si avui és un bon dia per comprar. Si ja has fixat una data i una quantitat, cada aportació deixa de dependre tant de dubtes com «ha pujat massa?», «continuarà caient?» o «espero a demà?».
Això també redueix la pressió de trobar el moment perfecte per invertir, una cosa que ningú pot identificar amb certesa de manera repetida.
Ara bé, més fàcil no significa més rendible. Seguir una rutina pot simplificar el procés i reduir decisions impulsives, però no elimina el risc de mercat ni garanteix un resultat millor.
Què significa realment invertir de manera constant?
Invertir de manera constant significa fixar una quantitat i una freqüència d'inversió, i mantenir aquesta pauta en el temps. Per exemple, destinar 100 € cada mes en lloc de decidir cada vegada si el preu actual sembla un bon punt d'entrada.
Aquesta forma d'inversió periòdica se sol associar al Dollar Cost Averaging (DCA), tot i que la idea bàsica és més senzilla: aportar de manera regular sense intentar anticipar cada moviment del mercat.
La regularitat pot estar en la quantitat, en la data o en totes dues. Això no significa comprar sempre al mateix preu ni deixar de revisar si la inversió continua encaixant en la teva anàlisi o planificació.
Per què canvia tant la sensació d'estar «a punt» per invertir?
La sensació d'estar preparat per invertir sol dependre molt del que acaba de passar. Després de diverses setmanes de pujades, les notícies són més optimistes, altres persones mostren beneficis i el risc pot semblar menor. Després d'una caiguda forta passa just el contrari: el mateix actiu pot semblar molt més perillós.
Aquest canvi de percepció està relacionat amb el biaix de recència, que ens porta a donar massa pes als esdeveniments recents. Howard Marks explica a El més important per invertir amb sentit comú que la psicologia pot amplificar tant l'optimisme com el pessimisme durant els cicles del mercat.
Per això, invertir de manera constant pot reduir la temptació d'intentar encertar el millor moment mitjançant market timing. Sentir-se més segur no significa necessàriament que el moment sigui l'òptim.
Com simplifica la decisió un calendari definit prèviament?
Un calendari d'inversió ajuda a separar aquestes dues preguntes:
- Aquesta inversió continua encaixant en el meu pla?
- Què està fent avui el mercat?
Sense una pauta prèvia, és fàcil barrejar-les i replantejar-se cada aportació segons el darrer moviment del preu.
Si ja has decidit:
- l'import;
- la freqüència;
- i el moment de revisió,
Invertir de manera constant evita haver de predir què passarà demà abans de cada compra.
John Bogle defensava a El petit llibre per invertir amb sentit comú la utilitat de mantenir processos senzills i sostenibles a llarg termini. Aquesta mateixa lògica es pot aplicar aquí: les aportacions periòdiques redueixen decisions innecessàries.
Això no significa actuar a cegues. L'actiu, la quantitat i el pla s'han de revisar de tant en tant, però no cada vegada que apareix un nou titular.
Pot la inversió periòdica reduir el risc d'escollir un mal moment?
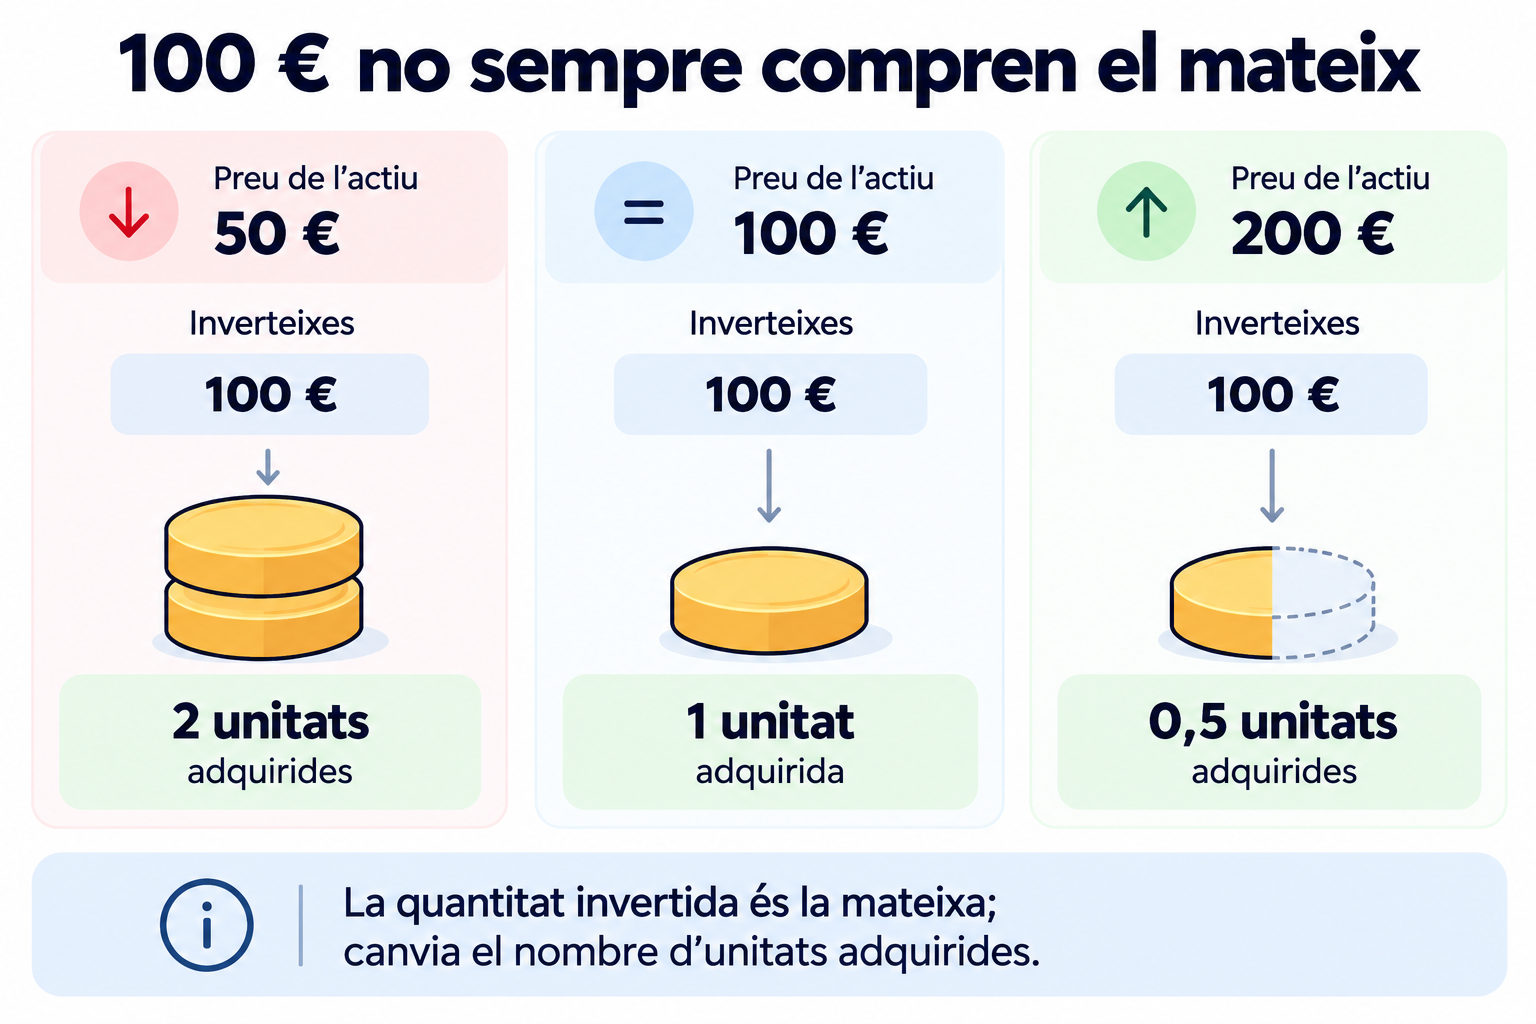
La inversió periòdica pot reduir la dependència d'un únic preu d'entrada perquè reprimeix o reparteix les compres entre diferents dates.
Si mantens una quantitat fixa en cada aportació:
- quan el preu baixa, compres més unitats;
- quan el preu puja, compres menys.
Així es forma un preu mitjà d'adquisició. Burton Malkiel explica a Un passeig aleatori per Wall Street que aquest enfocament pot ajudar a reduir el risc associat al moment concret d'entrada.
Però hi ha un matís important: invertir de manera constant no elimina el risc de mercat. Si l'actiu perd valor durant un període perllongat, repartir les compres no impedeix que la inversió també pugui caure.
És el mateix invertir periòdicament que repartir una quantitat que ja tens?
No. Imagina aquests dos casos:
- Estalvies 100 € del teu salari cada mes. Aquests diners no estaven disponibles abans: els inverteixes a mesura que els generes.
- Ja tens 1.200 €, però decideixes aportar 100 € al mes durant un any. Aquí mantens part del capital fora del mercat mentre esglaones l'entrada.
En el segon cas, l'alternativa seria invertir de cop (lump sum). Històricament, estudis de Vanguard han trobat que, quan tot el capital ja estava disponible, invertir-lo des del principi va superar repartir-lo en el temps aproximadament en dos terços dels períodes analitzats.
Per això, invertir periòdicament pot fer més còmode el procés, però no implica necessàriament una rendibilitat esperada més alta quan ja dónes disposició de tot el capital.
Per què és especialment difícil esperar el moment perfecte en cripto?
En el món cripto, esperar el moment perfecte per invertir pot resultar especialment difícil. El mercat funciona les 24 hores, els preus es poden moure amb rapidesa i les notificacions, titulars i xarxes socials afegeixen estímuls constantment.
Després d'una pujada apareix fàcilment el FOMO: «com que continuï pujant, em quedo fora». Després d'una caiguda pot passar just el contrari: «segur que baixa un poc més; espero».
Aquest canvi continu d'expectatives pot ajornar la decisió una vegada i una altra. Invertir de manera constant no evita la volatilitat ni garanteix comprar barat, però sí que redueix la necessitat de redefinir tota l'estratègia cada vegada que apareix una espelma nova, una notícia o un moviment brusc del preu.
Què pot resoldre l'automatització i què no?
Una compra recurrent pot encarregar-se de la part mecànica d'invertir de manera constant i evitar que cada operació depengui de com et sentis aquell dia.
Una guia de la CNMV sobre persuasió digital assenyala que automatitzar determinades aportacions pot ajudar a mantenir una pauta, però no converteix per si sola una decisió en adequada.
També cal vigilar els costos. Les compres freqüents poden augmentar el cost de comissions i spreads, segons com cobri la plataforma.
Exemple pràctic: una mateixa quantitat, dues formes d'invertir
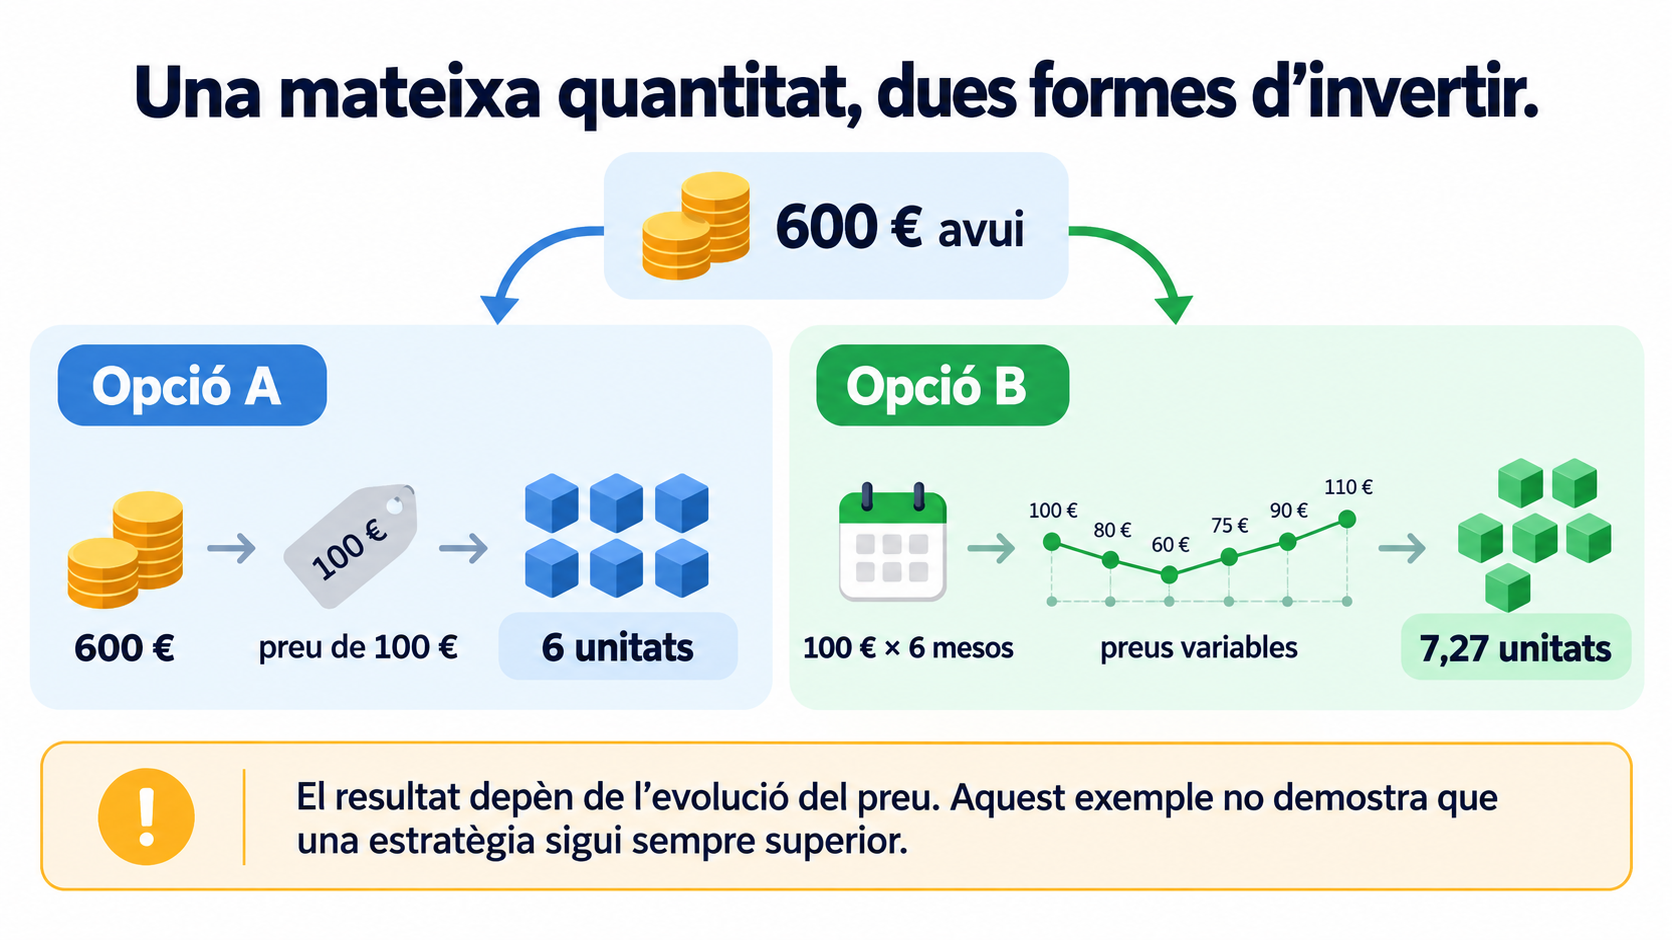
Imagina que exposes de 600 € i l'actiu costa inicialment 100 €. Pots invertir-ho tot des del principi o repartir les compres durant sis mesos.
Si inverteixes els 600 € de cop a 100 €, obtens 6 unitats. Amb la inversió periòdica, acumules aproximadament 7,27 unitats, amb un preu mitjà efectiu d'uns 82,53 €.
En aquest exemple, invertir de manera constant acaba amb més unitats perquè diverses compres es realitzen per sota del preu inicial.
Però el resultat depèn de la trajectòria del preu. Si hagués pujat des del primer mes, invertir els 600 € al principi podria haver donat un resultat millor.
Quan pot no ser adequada una estratègia d'inversió constant?
Invertir de manera constant tampoc encaixa en qualsevol situació. Abans de mantenir una rutina, revisa especialment aquests punts:
- Necessites aquests diners a curt termini. El lloguer, un fons per a imprevistos o una compra propera no haurien de dependre de l'evolució del mercat.
- No entens bé l'actiu. Comprar una cosa cada mes no millora una inversió que no comprens.
- L'aportació és massa alta. La quantitat s'ha d'ajustar als teus ingressos, despeses i tolerància al risc.
- Els costos pesen massa. Moltes compres petites poden augmentar l'impacte de les comissions i altres despeses.
Tornant a John Bogle, aquest autor defensava precisament la importància de mantenir processos senzills, sostenibles i atents als costos. No eliminen la incertesa, però sí que redueixen la necessitat d'improvisar cada vegada que canvia el preu.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.