Tabla de Contenidos
Albert Einstein, a més de deixar un llegat científic irrepetible, també ens va deixar una de les frases més citades sobre el món de les finances: "La capitalització composta és la vuitena meravella del món". I és que, quan entens com funciona, el teu cap comença a veure l'estalvi d'una manera diferent.
L'interès compost és el fenomen pel qual els interessos generats pel teu capital inicial se sumen a aquest, i al seu torn generen nous interessos. És a dir, no sols guanyes diners sobre el que vas invertir originalment, sinó també sobre els guanys que ja has obtingut.
Però com funciona exactament aquest efecte de creixement exponencial? És realment tan potent i senzill o també té riscos i punts negatius? En aquest article t'ho expliquem.
Interès simple i interès compost
Per entendre com funciona l'interès compost i la diferència amb l'interès simple o pactat, el millor és veure-ho amb un exemple pràctic. Per simplificar-ho, parlarem sempre de quantitats en brut, és a dir, sense descomptar els impostos o comissions corresponents.
- Imagina que inverteixes 10.000 € en un dipòsit a termini fix de 5 anys en què rebràs un 5% d'interès anual. Així tindríem:
- Interès simple: cada any rebries 500 € (el 5% de 10.000 €), la qual cosa al cap de 5 anys et donaria un total de 2.500 € en interessos. En finalitzar el termini, tindries 12.500 € en total: la teva inversió inicial de 10.000 € més els 2.500 € d'interessos acumulats.
- Interès compost: els 500 € que guanyes el primer any se sumen al teu capital inicial, per la qual cosa el segon any ja no mecalcules el 5% sobre 10.000 €, sinó sobre 10.500 €. Això significa que el segon any guanyaries 525 €, el tercer 551,25 € i, després de 5 anys, tindries uns 12.762,82 € en total.
La diferència pot semblar petita (262,82 € més que amb l'interès simple), però aquí és on entra en joc el verdader poder de l'interès compost: el temps.
A 20 anys vista, sota les mateixes condicions, amb interès simple obtindries 20.000 €, mentre que amb interès compost meaconseguiries els 26.532,98 €.
Això són 6.532,98 € de diferència, més del doble del que guanyaries amb l'interès simple en aquest mateix període.
La fórmula de l'interès compost
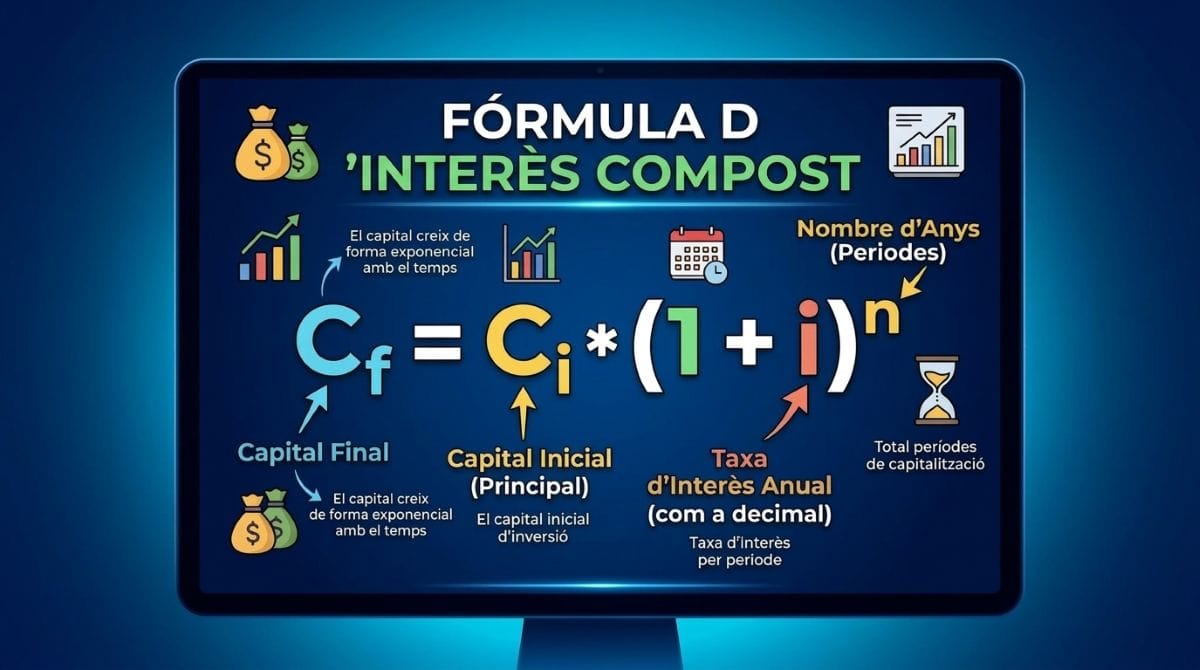
Per calcular quants diners tindràs en el futur gràcies a l'interès compost, existeix una fórmula matemàtica que permet fer projeccions i planificar les teves inversions a llarg termini. La fórmula és la següent:
Cf = Ci × (1 + i)^n
On Cf és el Capital Final (la quantitat total que tindràs al final del període), Ci és el Capital inicial, i és el tipus d'interès expressat en decimals (per exemple, 5% seria 0,05), i n és el nombre de períodes (normalment anys) durant els quals es manté la inversió.
Veiem com aplicar aquesta fórmula amb l'exemple anterior dels 10.000 € invested al 5% durant 5 anys. Substituint els valors en la fórmula, tindríem:
VF = 10.000 × (1 + 0,05)^5 = 10.000 × (1,05)^5 = 10.000 × 1,2762815 = 12.762,82 €.
La regla del 72 com a estimació ràpida
Quant trigaré a duplicar els meus diners utilitzant l'interès compost? Doncs si tot va bé, i les teves inversions generen una rendibilitat anual constant, pots utilitzar la regla del 72 per calcular-ho de manera molt simple.
La regla del 72 permet estimar en quants anys es duplicarà una inversió segons el tipus d'interès que estiguem obtenint. El càlcul és molt senzill: només has de dividir 72 entre el tipus d'interès anual que reps. El resultat et donarà el nombre aproximat d'anys que trigarà els teus diners a duplicar-se.
Per exemple, si estàs obtenint un 5% d'interès anual, simplement divides 72 entre 5, la qual cosa et dóna aproximadament 14,4 anys. Això significa que, mantenint aquesta rendibilitat constant, la teva inversió inicial s'hauria duplicat en poc menys de 15 anys.
Tingues en compte que és un càlcul molt simplificat que perd precisió amb tipus d'interès molt alts o baixos, però funciona perfectament per entendre el poder del temps en les teves inversions.
Per què el temps canvia la corba de creixement?
Quan parlem de lleis físiques, Albert Einstein va demostrar que el temps és relatiu. No obstant això, en les finances, el temps és absolut i treballa sempre al teu favor quan parlem d'interès compost.
La raó és simple: quant més temps passa, i major és la quantitat de períodes de capitalització, més vegades es reinverteixen els interessos generats, i, per tant, major és l'efecte multiplicador sobre el teu capital.
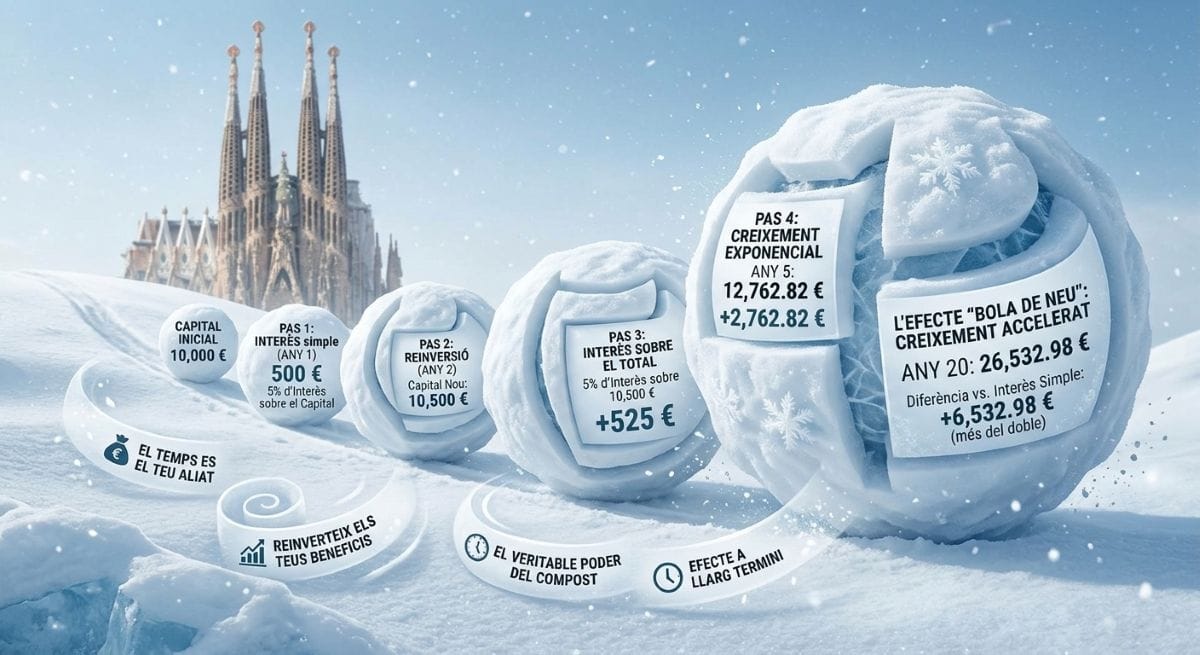
La clau està en la base sobre la qual s'aplica l'interès. Al principi és petita, però a mesura que s'acumulen els interessos, aquesta base creix i creix, fent que cada nou període generi més. És un efecte de bola de neu financera: al principi roda a poc a poc i amb prou feines augmenta de mida. Però quant més gira, més neu acumula, més ràpid gira, i més gran es fa, més neu acumula...
En els primers anys, el creixement pot semblar modest, però a mesura que passen les dècades, la corba de creixement es torna exponencial.
Què canvien les aportacions periòdiques?
Si vols incrementar l'efecte de l'interès compost i multiplicar els teus resultats, no n'hi ha prou amb fer una inversió inicial i oblidar-te'n. Les aportacions periòdiques, amb capital que afegeixes regularment, són el veritable accelerador.
És com si, en lloc d'esperar que la bola reculli cada vegada més neu, cada cert temps li afegeixes una pala de neu extra perquè continuï creixent més ràpid. Amb un exemple es veu clar:
- Pere inverteix 10.000 € al 5% anual durant 30 anys sense fer cap aportació addicional. Al final del període, tindria uns 43.219,42 €.
- Maria, per la seva banda, també inverteix 10.000 € inicials al mateix 5% anual, però a més aporta 100 € cada mes durant aquests mateixos 30 anys. Al final del període, Maria hauria acumulat aproximadament 93.965,63 €, més del doble que Pere, tot i que la seva aportació total addicional va ser de només 36.000 € (100 € × 12 mesos × 30 anys).
A més, el que s'aconsegueix amb les aportacions periòdiques és el que es coneix com a promig del cost en euros o DCA (dollar cost averaging) en anglès. Invertint quantitats fixes de diners regularment es redueix l'efecte de la volatilitat dels mercats, mitjançant el promig del preu de compra.
En una inversió no sempre existeix un tipus fix
Però molt de compte, perquè en això de les inversions la màgia no existeix. La teoria de generar un 5% de rendibilitat anual de forma constant és molt més complexa del que sembla sobre el paper. En gran part dels productes financers, els resultats solen ser variables.
A causa d'això, l'interès compost pot veure's frenat o fins i tot invertit temporalment per períodes de pèrdues o baixa rendibilitat.
Un any pots obtenir un 10% de benefici, però al següent patir una caiguda del 5%, i a l'altre recuperar-te amb un 8%. Aquesta volatilitat fa que el càlcul de l'interès compost sigui més complex i menys predictible que en la teoria.
El més important en aquests casos és fixar-se en la rendibilitat mitjana anualitzada a llarg termini, i no en els resultats d'anys concrets.
Capitalització negativa: deutes i pèrdues repetides
I tot i que l'interès compost és una eina poderosa per fer creixer el teu patrimoni, també pot convertir-se en el teu pitjor enemic quan treballs amb deute.
L'interès compost, quan s'aplica a qualsevol tipus de deute, té un efecte que s'inverteix completament en contra teva. En lloc de treballar per multiplicar els teus diners, treballa per multiplicar el que deus, convertint-se en una espiral descendent que pot ser devastadora.
Si tens un deute de 5.000 al qual s'aplica un 18% d'interès anual (un tipus habitual en moltes targetes de crèdit) i només fas pagaments mínims mensuals que amb prou feines cobreixen els interessos, el deute no sols no disminueix, sinó que creix mes a mes.
Com que els interessos que no pagues se sumen al capital pendent, i sobre aquest nou total es calculen els interessos del mes següent, cada mes deus més, i cada mes els interessos es calculen sobre una quantitat major.
Les comissions i la inflació també s'acumulen.
D'altra banda, la realitat de generar un benefici X a l'any es veu entorpida per punts com les comissions o la inflació.
Les comissions, ja siguin de gestió, custòdia o manteniment de compte, redueixen any rere any la teva rendibilitat real. I tot i que semblin petites, el seu efecte acumulat pot ser notori.
Amb la inflació passa el mateix: si els teus diners valen cada any un 3% menys, la teva rendibilitat nominal del 5% es converteix en realitat en un 2% de rendibilitat real.
En la següent taula podem veure l'efecte d'aquestes variables negatives acumulades al llarg del temps.
Com impostos, retirades i aportacions omeses frenen el creixement
A més, la rendibilitat neta de les teves inversions es pot veure reduïda per culpa dels impostos, les retirades o les aportacions omeses.
Per exemple, a Espanya els guanys de capital tributen entre un 19% i un 28% segons la quantitat obtinguda, la qual cosa significa que una part significativa dels teus beneficis acabarà en mans d'Hisenda cada vegada que venguis actius o rebis dividends.
Si, d'altra banda, retires diners abans d'hora, estàs interrompent el cicle de capitalització i perdent el potencial de creixement futur que aquest capital hauria generat. I les aportacions periòdiques, si en algun moment les atures, també frenen l'impuls de creixement.
Freqüència de capitalització
Així mateix, la freqüència de capitalització, és a dir, el període sobre el qual s'incorporen els interessos generats, també afecta el potencial de l'interès compost:
- Anual: els interessos s'afegeixen al capital una sola vegada a l'any, per la qual cosa el creixement és més lent en comparació amb freqüències més altes.
- Mensual: els interessos s'incorporen una vegada al mes, per la qual cosa el creixement de la base és més ràpid i l'efecte acumulatiu és major.
- Diària: si els interessos es meabonen cada dia es maximitza l'efecte de l'interès compost, accelerant el creixement.
A més, cal recordar que les taxes anunciades solen expressar-se en termes anuals (TAE o Taxa Anual Equivalent), però si la capitalització és mensual o diària, l'efecte real sobre els teus diners serà major que si només s'apliqués una vegada a l'any.
Límits de les calculadores
A mesura que les calculadores financeres com les del Banc d'Espanya són molt útils, solen tenir els seus límits a l'hora de calcular el rendiment net que podem obtenir en una inversió.
Els tipus variables, els impostos, els costos, la pèrdua d'oportunitats per aportacions omeses, la volatilitat, el arrodoniment... Hi ha molts factors que influeixen en el resultat final de qualsevol inversió i que aquestes calculadores no solen tenir en compte.
Per això, tant la fórmula com les calculadores et poden servir com a eina de sensibilitat, per entendre com diferents variables meafecten la teva inversió, però mai com una predicció exacta del que obtindràs. Has de ser conscient que la realitat serà més complexa que qualsevol simulació.
Com interpretar el resultat
Aleshores, com interpretar el resultat que obtens de qualsevol projecció o càlcul d'interès compost? La clau està en entendre que les xifres que veus són només una referència orientativa.
Has de considerar el resultat com un escenari optimista que t'ajuda a establir objectius i a visualitzar el potencial de creixement dels teus diners a llarg termini, però sempre amb un marge de cautela.
No obstant això, no has de perdre de vista la teva pròpia realitat: aportacions, creixement mitjà anual, costos reals, impostos aplicables i la teva capacitat de mantenir la disciplina d'inversió durant anys o dècades.
El més assenyat és treballar amb diversos escenaris: un d'optimista, un de realista i un de conservador, ajustant les variables segons el teu perfil de risc i les condicions del mercat. D'aquesta manera, podràs prendre millors decisions i evitar sorpreses desagreables.
Conclusió: l'interès compost depèn dels seus supòsits
No hi ha cap dubte que l'interès compost, tal com deia Einstein, és una de les meravelles de la humanitat. No obstant això, com qualsevol inversió, ni està exempta de riscos ni és igual per a tots els escenaris.
La fórmula de l'interès compost o la regla del 72 són exactes? Sí, ho són. Però la incertesa sobre totes les variables que intervenen en el càlcul fa que el resultat final sigui sempre una estimació, mai una certesa absoluta.
Per tant, obtenir el veritable poder de l'interès compost no és tan simple com aplicar una fórmula. L'única manera d'aprofitar aquesta eina financera és combinar aquest coneixement amb disciplina, paciència, constància i estratègia. Només així podràs fer que el teu capital creixi i meassoleixi el seu màxim potencial per a tu.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.