Tabla de Contenidos
Per triar un ETF, necessites saber què conté, com funciona, quant costa i quins riscos corres. Però abans hi ha una pregunta encara més important: per a què vols invertir?
Un ETF és un fons d'inversió que pots comprar i vendre a la borsa, d'una manera semblant a una acció. A dins pot reunir inversions en moltes empreses, bons o altres actius. Els bons, per exemple, són préstecs que reben empreses o administracions i que han de retornar segons unes condicions.
Pensa en un ETF com en una llista de reproducció: comprar-lo et dóna accés al conjunt. Ara bé, que la llista es digui «Grans èxits» no significa que totes les cançons t'agradin. I que tingui molts oients tampoc significa que vagi a continuar tenint-ne. Veurem què convé revisar abans de prémer el botó de comprar.
Nota: Fonts consultades el 23 de setembre de 2026. Les dades de la comparativa inclouen la seva data de referència.
Què has de definir abans de comparar ETF
Comença per tres preguntes: per a què vull aquests diners?, quan els necessitaré? i què passaria si la meva inversió baixés?
Aquí entra l'horitzó temporal, que simplement significa quant de temps tens previst mantenir la inversió. Estalviar per a l'entrada d'un habitatge d'aquí a dos anys i fer-ho per a la jubilació són plans diferents. També distingeix entre «crec que aguantaria una caiguda» i «puc permetre'm una caiguda». Si necessites vendre per pagar una despesa pròxima, el teu marge és menor. Tingues en compte la moneda de les teves despeses futures. Si pagaràs en euros, els canvis d'altres monedes poden afectar el teu resultat.
El nostre article sobre per què la liquidesa també és una posició explica com encaixen els diners disponibles en la teva estratègia. Tenir-los preparats per a una necessitat concreta també forma part del pla.
Quin índex replica l'ETF
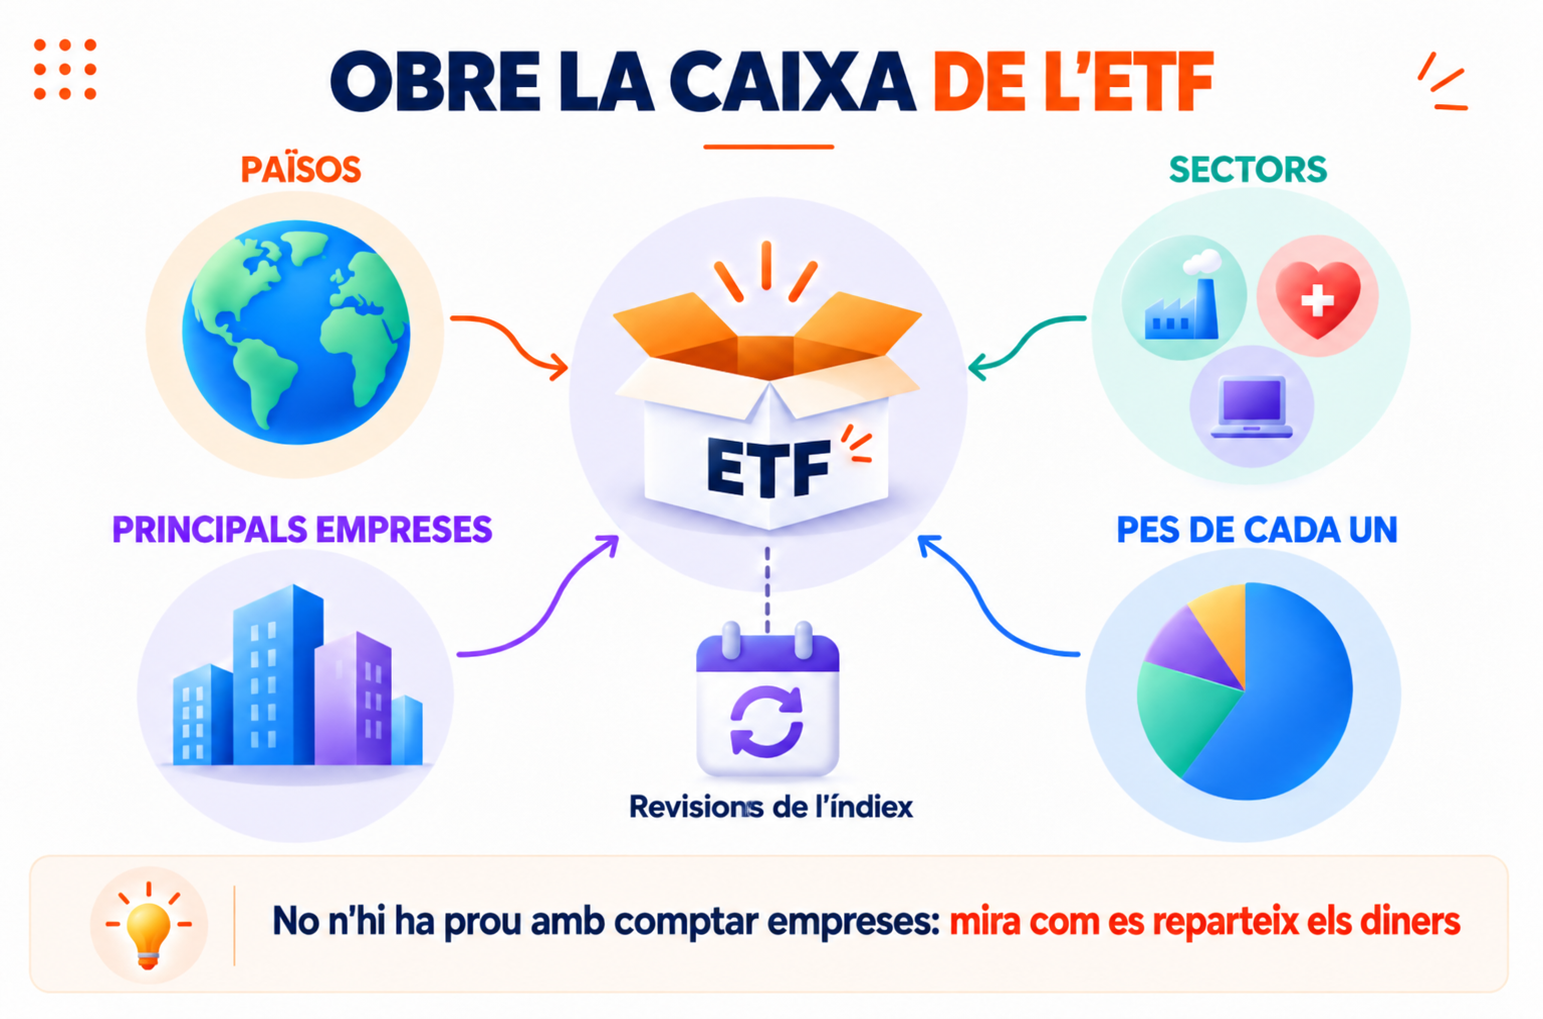
Un índex és una llista d'inversions seleccionades segons unes regles. El S&P 500, per exemple, reuneix grans empreses nord-americanes. Quan un ETF el replica, intenta seguir el seu comportament. Mira quins països, sectors i empreses inclou. Comprova també quant pesa cada inversió i com d'actualitzada està la llista. Perquè tenir centenars d'empreses no significa repartir els diners a parts iguals. En molts índexs, les companyies amb més valor a la borsa reben més pes.
És com una pel·lícula amb un repartiment enorme: hi pot haver molts personatges, però uns quants protagonitzen gairebé totes les escenes. Dos noms similars tampoc garanteixen el mateix contingut. Un S&P 500 convencional i un altre que limita el pes de cada empresa funcionen de manera diferent.
Gestió passiva, gestió activa i mètode de rèplica
La gestió passiva intenta seguir una referència. La gestió activa deixa que l'equip gestor triï les inversions segons la seva estratègia. Un ETF pot utilitzar qualsevol de les dues. Per entendre-ho, pensa-ho com si fos una recepta de cuina: la gestió passiva intenta reproduir-la; l'activa permet al xef introduir les seves pròpies decisions. Cap etiqueta garanteix, com cap ingredient en un plat, que el resultat t'hagi d'agradar.
Entre els ETF que segueixen índexs trobaràs tres formes habituals de fer-ho:
- Rèplica física completa: compra els valors que formen l'índex.
- Mostratge: compra una selecció que intenta representar el conjunt.
- Rèplica sintètica: utilitza contractes per obtenir el rendiment de l'índex.
Aquesta última sol recórrer a swaps, acords per intercanviar rendiments amb una altra entitat. Apareix així el risc de contrapart: que aquesta entitat incompleixi. La rèplica física també pot utilitzar contractes addicionals o prestar valors. Convé revisar com funcionen i quines garanties hi ha.
Com comprovar si l'ETF segueix correctament el seu índex
Aquí apareixen tres conceptes que semblen coneguts, però expliquen coses diferents:
- TER o OCF: percentatges que resumeixen determinades despeses anuals del fons.
- Diferència de seguiment: distància entre la rendibilitat de l'ETF i la de l'índex.
- Error de seguiment: quant canvia aquesta distància amb el temps.
És com si dos cotxes de policia perseguissin el mateix criminal: un manté sempre una petita distància mentre que l'altre s'hi apropa i se n'allunya contínuament. El segon presenta un seguiment menys estable.
En aquest article calculem la diferència com a rendibilitat de l'ETF menys la rendibilitat de l'índex. Exemple hipotètic: l'índex guanya un 8 %. Un ETF amb despeses del 0,10 % obté un 7,70 %; un altre amb despeses del 0,15 %, un 7,85 %. El segon s'hi aproxima més, tot i que cobra més. Compara sempre el mateix període, moneda i tractament dels dividends, els beneficis que les empreses reparteixen als seus accionistes.
Comissions i cost total de la inversió
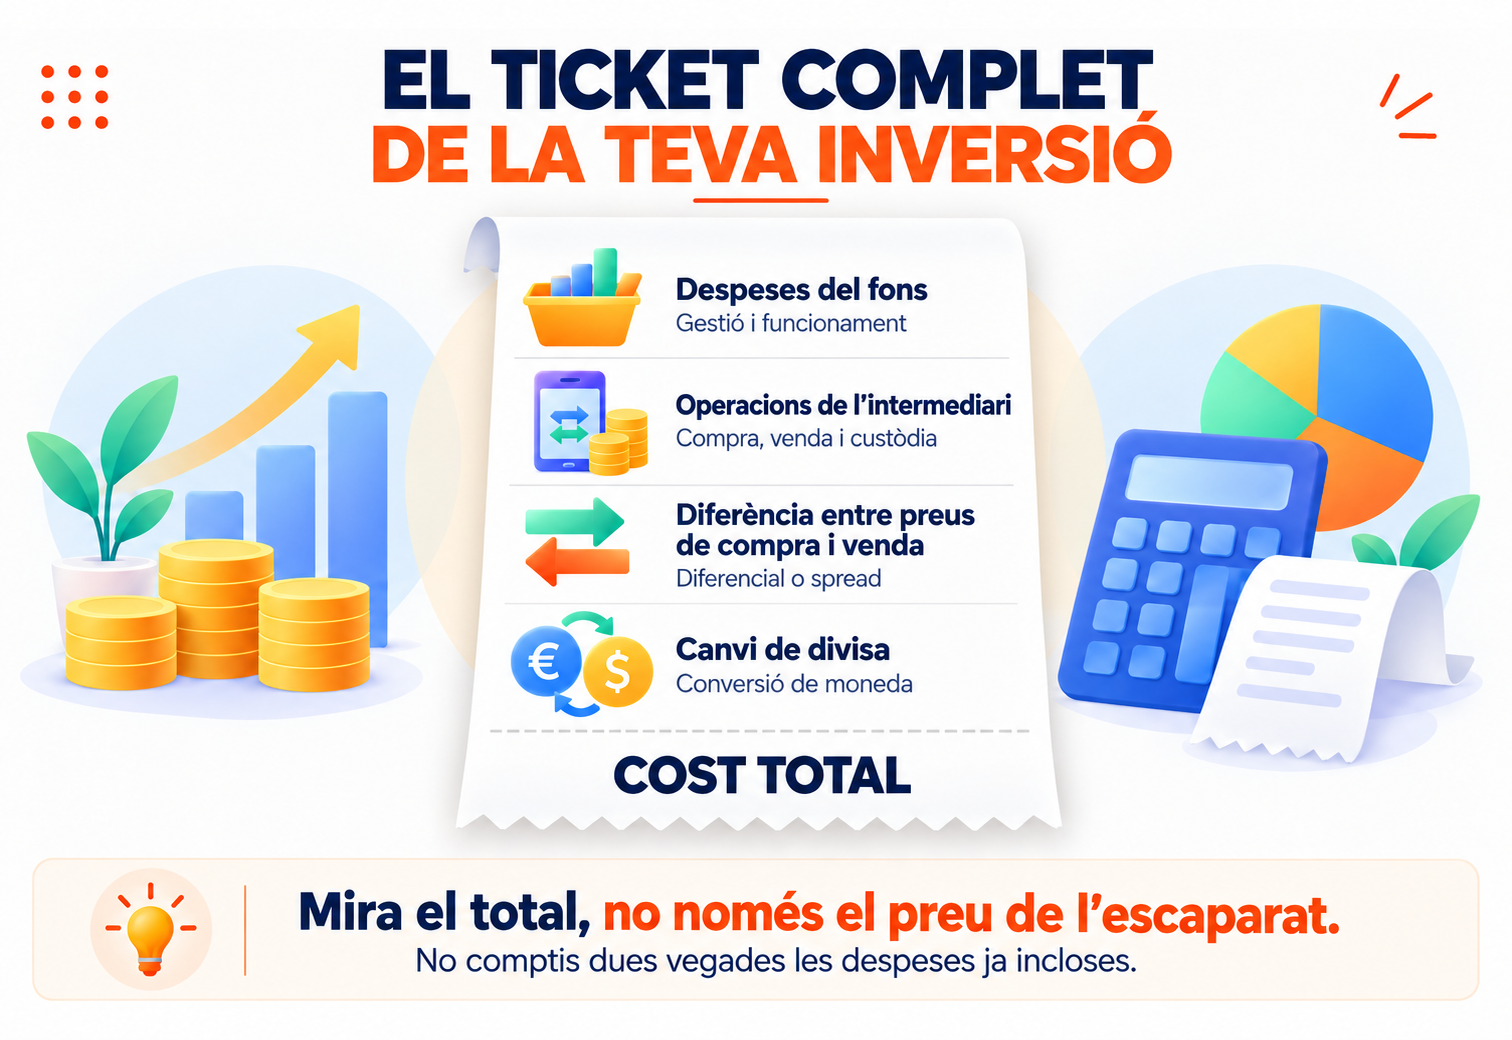
La comissió de gestió paga la feina de la gestora. Les despeses corrents inclouen altres costos de funcionament. Si una comissió ja està inclosa en el percentatge publicat, no la sumis una altra vegada. La CNMV explica les principals comissions de fons d'inversió. Però la teva factura pot incloure també compravenda, custòdia —mantenir les teves inversions al compte— i conversió de moneda. És quelcom similar al que passa (lamentablement) cada vegada més sovint amb les entrades dels concerts: el preu anunciat pot acabar sent molt diferent del que finalment has de pagar.
Els costos d'inversió depenen de quant inverteixes i quantes vegades opers. Pagar 2 € per comprar 100 € suposa un 2 % inicial; sobre 2.000 €, un 0,10 %. El temps també compta. Els càrrecs puntuals es reparteixen entre els anys que mantens la inversió; les despeses anuals es repeteixen.
El nostre article sobre comissions ocultes en els productes d'inversió t'ajuda a detectar els costos menys evidents. No deixis de llegir-lo! Que passin desapercebuts no significa que no estiguin documentats.
Mida, antiguitat i proveïdor de l'ETF
El patrimoni gestionat són els diners que reuneix el fons. Comprova si la xifra correspon al producte complet o a una classe, una versió amb determinades característiques. L'antiguitat permet observar una trajectòria més llarga. La mida aporta pistes sobre la seva viabilitat comercial, però cap no garanteix bons resultats. Un ETF petit pot fusionar-se o tancar-se si deixa de ser viable. Això podria obligar-te a reinvertir els diners i tenir conseqüències fiscals. No hi ha una xifra màgica que garanteixi continuïtat. Revisa també l'experiència del proveïdor i la claredat dels seus documents.
Liquidesa, volum de negociació i diferencial de compra i venda
La liquidesa és la facilitat per comprar o vendre sense moure massa el preu. Importen tant les participacions de l'ETF com les inversions que conté. El volum és la quantitat negociada durant un període. El d'una sola borsa no ho explica tot: el mateix ETF es pot comprar a diversos mercats. També apareix el spread, o diferencial entre el preu comprador i el venedor. Si compres a 100,10 € i vens immediatament a 100 €, perds 0,10 € per participació abans de comissions. S'assembla al cartell d'una casa de canvi: comprar i vendre no té necessàriament el mateix preu. Aquest diferencial pot ampliar-se quan el mercat està mogut.
Riscos que has de revisar abans d'invertir
- Risc de mercat. Significa que les inversions poden baixar.
- Risc de concentració. Atenció perquè amb aquest depens massa d'unes quantes empreses, sectors o països.
- Risc de crèdit. La possibilitat d'impagament, rellevant en els bons.
- Risc de divisa. Apareix quan els canvis entre monedes afecten el teu resultat.
- Amb els Riscos de Contrapart i de Liquidesa podries trobar dificultats per vendre en les condicions esperades.
Els ETF apalancats multipliquen una exposició; els inversos busquen moure's en sentit contrari a una referència. Molts tenen objectius diaris: mantenir-los setmanes pot donar resultats diferents del múltiple que imaginaves. Si busques una inversió senzilla per mantenir, necessites entendre i diferenciar aquests productes com si fossin els teus fills bessons.
I recorda: UCITS identifica un marc regulatori europeu per a fons, no un escut contra les pèrdues. Ho expliquem a Regulació d'ETF i productes cripto: claus per a l'inversor.
ETF d'acumulació o de distribució
Un ETF d'acumulació reinverteix els ingressos dins del fons. Un de distribució els lliura periòdicament a l'inversor. La pregunta pràctica és senzilla: vols mantenir aquests diners invested o necessites rebre'ls?
Per a una persona física resident a Espanya, en règim comú, les distribucions generalment tributen com a ingressos d'inversions. L'AEAT explica el tractament de dividends i participacions en beneficis. Acumular no elimina els impostos sobre el guany quan vens. A més, les noves inversions en ETF no gaudeixen del règim general que permet canviar entre determinats fons tradicionals ajornant la tributació dels guanys. Pots comprovar-ho a les regles de l'AEAT.
Divisa del fons, divisa de cotització i risc de canvi
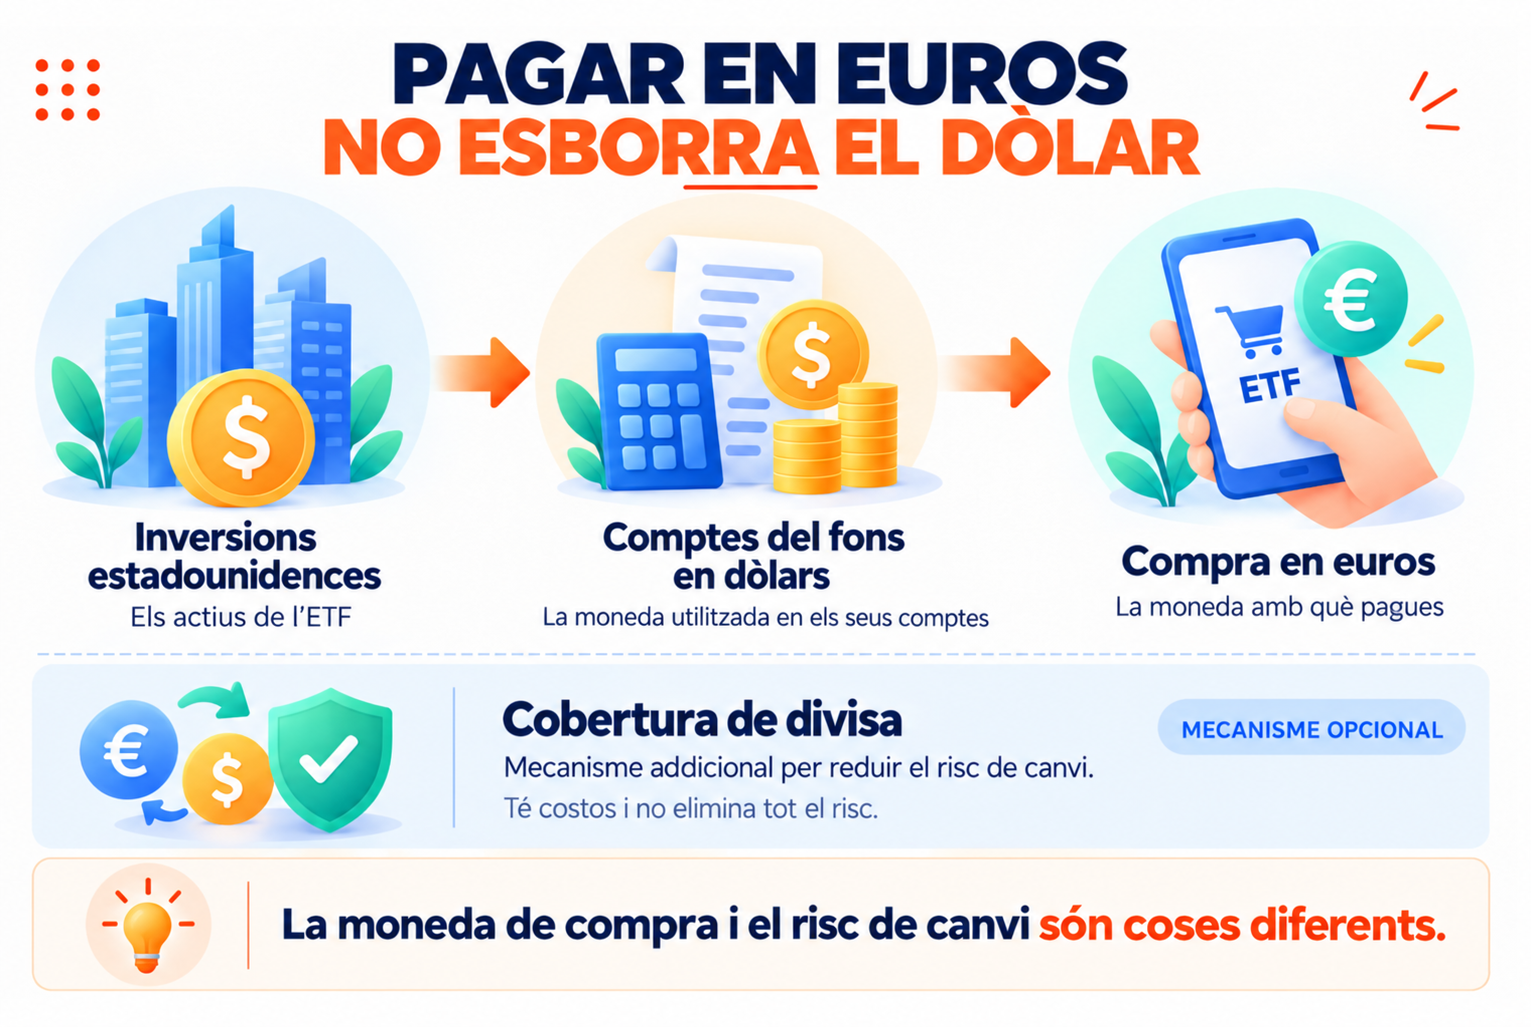
Hi ha tres monedes que convé distingir: la de les inversions, la utilitzada en els comptes del fons i aquella amb la qual compres les seves participacions.
Comprar en euros un ETF d'accions nord-americanes no elimina automàticament l'exposició al dòlar. És com canviar l'idioma d'una pel·lícula: veure-la doblada no canvia on passa la història, ni els diàlegs ni els personatges. De la mateixa manera, pagar en euros no transforma les inversions que hi ha a dins. Una classe amb cobertura de divisa utilitza contractes per intentar reduir l'efecte del canvi. Té costos i no és perfecta.
Quins documents has de llegir abans de triar un ETF
Cerca les versions actualitzades al web de la gestora. Verifica l'ISIN, el codi que identifica la classe: funciona com la seva matrícula.
El KID, document de dades fonamentals, resumeix el producte. El fullet desenvolupa les seves regles; la fitxa aporta dades recents; els informes periòdics mostren comptes i resultats. Si la CNMV recomana revisar la informació abans de contractar, per alguna cosa serà…
Taula per comparar dos ETF
Anem amb dos exemples reals: les meves classes d'acumulació d'iShares i Vanguard que segueixen el S&P 500. Totes dues són UCITS, estan domiciliades a Irlanda i registrades per a comercialització a Espanya. La seva contractació depèn de l'intermediari.
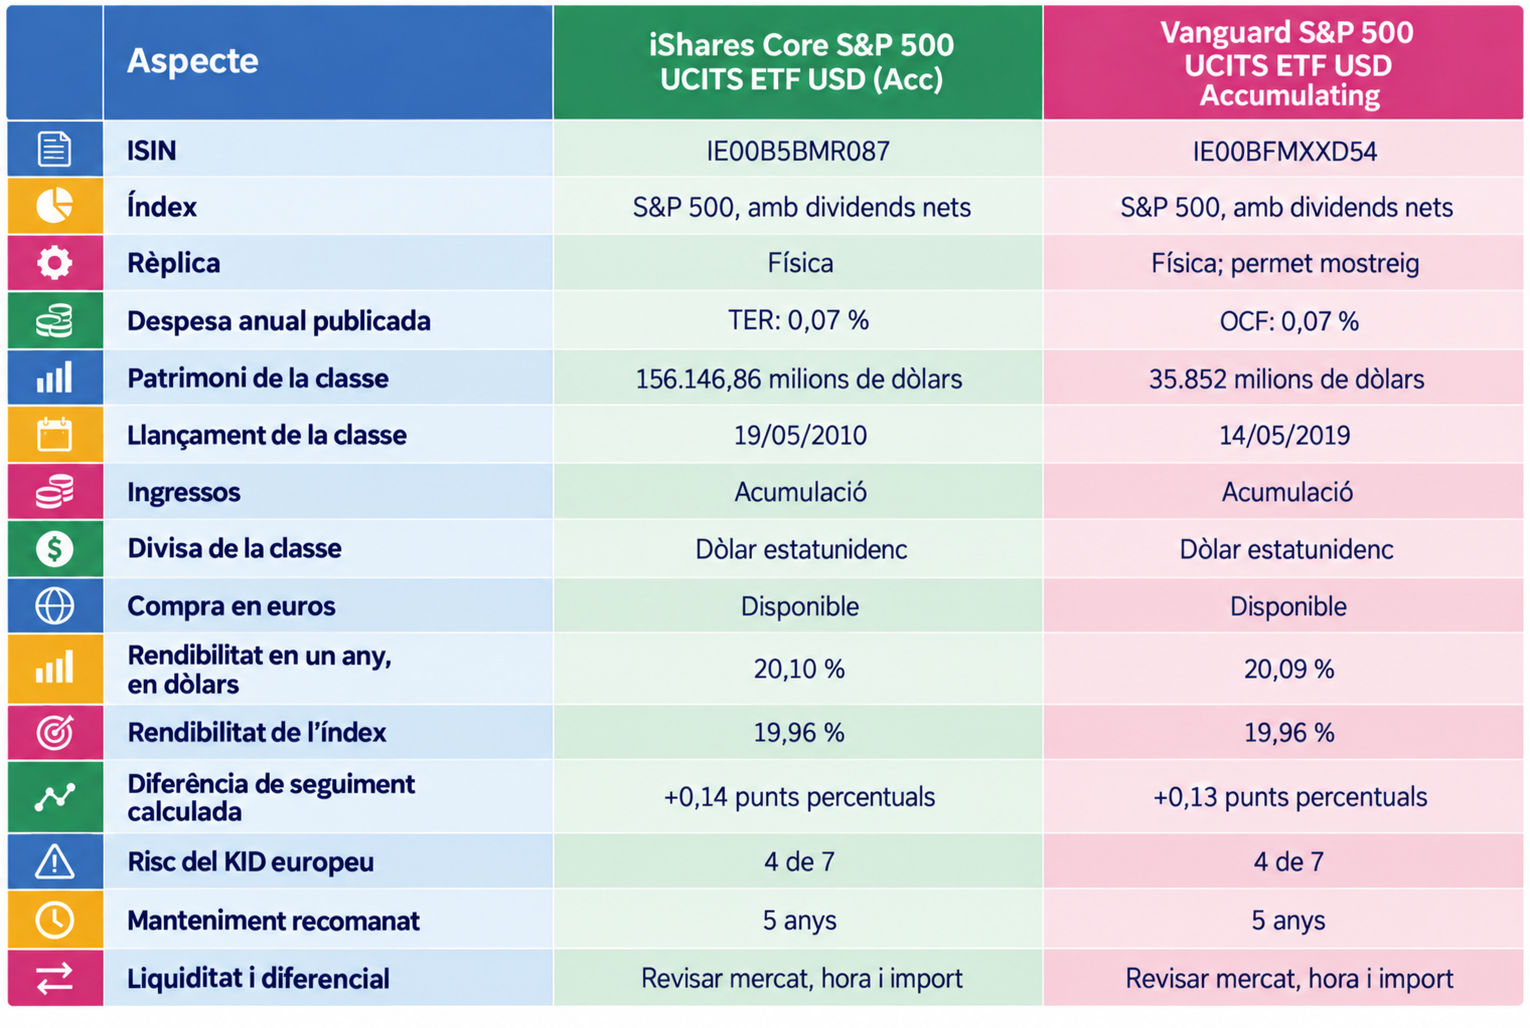
Els dividends nets descompten les retencions que pressuposa l'índex. Els punts percentuals són la resta entre dos percentatges; aquí es calculen amb xifres publicades arrodonides. Tots dos mantenen riscos de borsa, concentració, moneda, contrapart i liquidesa. El termini recomanat no garanteix recuperar els diners.
Exemple pràctic: com triar entre dos ETF similars
Primer confirma que vols invertir en grans empreses nord-americanes. Comprar tots dos no afegeix molta diversificació: contenen inversions molt semblants. Després comprova que vols acumulació i que entens el risc de canvi. iShares té més patrimoni i trajectòria, però això no decideix automàticament la tria. Les despeses publicades empaten. La petita diferència històrica tampoc no permet proclamar un guanyador per al futur.
Ara mira el teu intermediari. Suposem que cobra 1 € per comprar-ne un i 3 € per l'altre. Sobre 200 €, serien un 0,5 % i un 1,5 %, abans del diferencial. Són tarifes hipotètiques. Un diferencial més gran podria reduir l'estalvi, i amb aportacions grans les comissions fiques pesen menys. Si ja en tens un, vendre per canviar pot generar impostos. La decisió depèn de la teva operativa i del cost total, no d'una medalla imaginària al «millor ETF».
Quan la informació disponible no és suficient
Una dada absent no equival a zero. Tampoc no comparis xifres de classes diferents com si fossin el mateix producte. Cerca documents i patrimoni a la gestora; tarifes i preus a l'intermediari; informació registral a la CNMV, etc. Si falten dades o es contradauen, demana aclariments. La rendibilitat publicada del fons no incorpora necessàriament les teves despeses personals de compra i venda.
Conclusió: què comprovar abans de triar un ETF
Comença pel teu objectiu. Després revisa índex, rèplica, seguiment, costos, liquidesa i mida. Acaba comprovant dividends, divisa, riscos, impostos i documents. No necessites memoritzar totes les sigles. Necessites entendre què compres, quant et costa i què podria sortir malament. La tria adequada depèn del producte i de les teves circumstàncies. Que un ETF sigui popular no significa que tingui reservat un lloc a la teva cartera. No totes les pel·lícules de Sean Connery són bones per molt que t'agradés a Goldfinger o El nom de la rosa.
Avís legal: El contingut d'aquest article s'ofereix únicament amb finalitats educatius i informatius i no ha d'interpretar-se com a assessorament financer ni d'inversió. La interacció amb la tecnologia blockchain, els criptoactius i les aplicacions Web3 comporta riscos, inclòs el possible risc de pèrdua de fons. Venga recomana als lectors realitzar una recerca exhaustiva i comprendre aquests riscos abans d'interactuar amb criptoactius o tecnologies blockchain. Per a més informació, consulti els nostres Termes de servei.